Kostenloses Erstgespräch

März 01, 2021

Dürfen Händler Bitcoin als Zahlungsmittel akzeptieren?

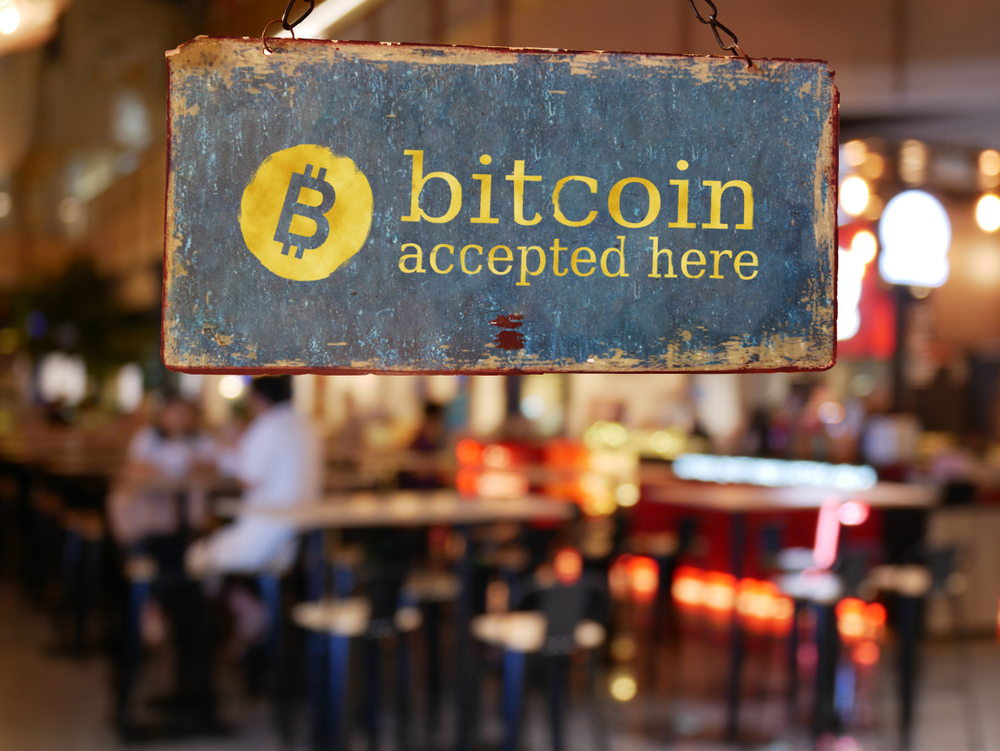
Bitcoin hat in den letzten Monaten vor allem als sehr attraktive Geldanlage von sich Reden gemacht. Mittlerweile investieren nicht nur einige mutige Privatanleger in den Primus des Kryptomarktes, sondern auch zahlreiche institutionelle Investoren wie Fondsverwalter und Investmentbanken. Auch wenn Bitcoin damit aktuell als Investmentasset der Stunde wahrgenommen wird, lag der eigentliche, von Satoshi Nakamoto in seinem Whitepaper zu Bitcoin explizit intendierte Anwendungsfall von Bitcoin in der Schaffung eines alternativen elektronischen Zahlungsmittels für das Internet, das dezentral betrieben wird und ohne eine zentrale Abwicklungsinstanz auskommt. Ganz in Vergessenheit geraten ist diese Nutzungsmöglichkeit von Bitcoin nicht. So kündigte etwa Elon Musk unmittelbar nach dem vielbeachteten Investment seiner Firma Tesla über 1,5 Milliarden US-Dollar in Bitcoin an, dass Tesla perspektivisch Bitcoin als Zahlungsmittel für den Erwerb von Tesla-Fahrzeugen akzeptieren möchte. Aber welche rechtlichen Hürden können sich für Gewerbetreibende eigentlich stellen, wenn sie Bitcoins oder vergleichbare Kryptowährungen als Zahlungsmittel für ihre Waren oder Dienstleistungen akzeptieren möchten?

ZAHLUNG MIT BITCOIN NUR BEI EINVERSTÄNDNIS VON HÄNDLER UND KUNDE MÖGLICH

In privatrechtlicher Hinsicht ist zunächst festzustellen, dass Bitcoin in Deutschland kein staatlich anerkanntes gesetzliches Zahlungsmittel ist. Solche sind nach dem Bundesbankgesetz ausschließlich auf Euro lautende Münzen und Banknoten, die zur Begleichung von Geldschulden aufgrund gesetzlicher Anordnung stets eingesetzt werden dürfen. Die Bezahlung von Waren oder Dienstleistungen mit Bitcoin ist dennoch privatrechtlich zulässig und möglich, sofern sich beide Parteien eines Handelsgeschäfts darüber verständigen, dass die Bitcoin-Zahlung eine schuldbefreiende Wirkung haben soll. Demgegenüber hat ein Kunde keine Möglichkeit, von sich aus von einem Händler zu fordern, dass dieser eine Bezahlung in Bitcoin statt in Euro akzeptieren soll. Zivilrechtlich ist daher erste Voraussetzung für die wirksame Bezahlung in Bitcoin, dass sich Händler und Kunde über den Tausch Ware gegen Bitcoin vertraglich wirksam einigen.

AKZEPTANZ VON BITCOIN ALS ZAHLUNGSMITTEL GRUNDSÄTZLICH NICHT ERLAUBNISPFLICHTIG

Händler, die ihren Kunden die Möglichkeit der Bezahlung angebotener Waren oder Dienstleistungen mit Bitcoin anbieten, benötigen dafür grundsätzlich keine vorherige Erlaubnis der BaFin. Die reine Akzeptanz von Bitcoins als Bezahlmittel ist erlaubnisfrei möglich, weil hierdurch für sich genommen keine Bankgeschäfte oder Finanzdienstleistungen erbracht werden. Nach der Verwaltungspraxis der BaFin kann im Einzelfall aber mit der Akzeptanz von Bitcoins als Zahlungsmittel auch die Erbringung erlaubnispflichtiger Tätigkeiten verbunden sein, wenn der Händler neben der bloßen Entgegennahme von Bitcoins vom Kunden weitere Aktivitäten erbringt, die ihrerseits als Bankgeschäfte oder Finanzdienstleistungen nach dem Kreditwesengesetz qualifizieren können.

NACHGELAGERTE HANDELSAKTIVITÄTEN ALS ERLAUBNISPFLICHTIGER EIGENHANDEL

Soweit Bitcoins durch Anbieter von Waren oder Dienstleistungen als Zahlungsmittel akzeptiert werden, wird sich regelmäßig die Frage nach der anschließenden wirtschaftlichen Verwertung eingenommener Bitcoins stellen. In den meisten Fällen werden die Beschäftigten des Händlers selbst in Euro statt in Bitcoin bezahlt werden wollen. Auch Mieten und sonstige betriebliche Ausgaben werden zumeist ausschließlich in Euro zahlbar sein. Für Steuerzahlungen an das Finanzamt gilt dies in jedem Fall. Bestände in Bitcoin werden deshalb durch Gewerbetreibende über regelmäßige Abverkäufe gegen Euro getauscht werden müssen. Diese Tätigkeit kann unter Umständen bei Hinzutreten weiterer Umstände als erlaubnispflichtiger Eigenhandel einzuordnen sein. Eine Erlaubnispflicht wird jedoch nur dann in Betracht kommen, wenn der Umfang der Handelsaktivitäten mit Bitcoin ein erhebliches Volumen und eine sehr regelmäßige Frequenz annimmt. Durch sorgfältige Planung erforderlicher nachgelagerter Handelsaktivitäten wird sich daher eine Erlaubnispflicht in den allermeisten Fällen vermeiden lassen.

Rechtsanwalt Lutz Auffenberg, LL.M. (London)

I.  https://fin-law.de

E. info@fin-law.de

UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

Newsletter abonnieren

    Kontakt

    info@fin-law.de

    Feb. 15, 2021

    Tokenization of Assets – Wie geht das eigentlich rechtlich?

    Mit dem Aufkommen blockchain-basierter Smart Contracts gewann auch das Thema der Tokenisierung zunehmend an Bedeutung. Die dezentrale Ausgabe von Token, die ohne notwendige Intermediäre zwischen Netzwerkteilnehmern übertragbar sind, lässt jedenfalls technisch eine echte Digitalisierung von Gegenständen aller Art zu. Prominent wurde die Tokenisierung schnell im Kapitalmarktbereich. Jedoch sind die Möglichkeiten der Tokenisierung nicht auf die digitale Abbildung von Finanzinstrumenten beschränkt. Ebenso denkbar und in der jüngeren Vergangenheit bereits häufig umgesetzt ist die Tokenisierung von Realwerten, die eine vollständig digitale Übertragung von Eigentum und damit einhergehend einen Eigentumsnachweis in Bezug auf reale Gegenstände ermöglicht. Aber was gilt es in Tokenisierungsprojekten rechtlich zu beachten und wie kann rechtssicher eine untrennbare Verknüpfung zwischen Token und tokenisiertem Gegenstand hergestellt werden?

    RECHTLICHE ANFORDERUNGEN HÄNGEN VOM ZU TOKENISIERENDEN GEGENSTAND AB

    Ein allgemeingültiges Schema für die rechtliche Umsetzung von Tokenisierungsprojekten gibt es nicht, da die rechtlichen Anforderungen sich jeweils individuell aus den Besonderheiten des zu tokenisierenden Gegenstands ergeben. Zu berücksichtigen sind stets sowohl aufsichtsrechtliche Besonderheiten des zu tokenisierenden Gegenstands als auch die Frage der zivilrechtlichen Umsetzung. Sollen beispielsweise Medikamente oder Sonderabfälle tokenisiert werden, können andere regulatorische Anforderungen zu beachten sein als bei der Tokenisierung von Kunstgegenständen oder Automobilen. Handelt es sich bei dem zu tokenisierenden Gegenstand um eine körperliche Sache, stellt sich immer das Problem der Sicherstellung einer untrennbaren Verknüpfung des Gegenstands mit dem ihn bzw. das Eigentum an ihm repräsentierenden Token. Darüber hinaus macht es einen rechtlichen Unterschied, ob ein körperlicher Gegenstand durch nur einen individuellen nicht fungiblen Token oder durch eine Vielzahl von fungiblen Token repräsentiert werden soll. In letzterem Fall würden die Token rechtlich lediglich Miteigentumsanteile oder Bruchteile statt vollwertigem Alleineigentum darstellen können.

    UNTRENNBARE VERKNÜPFUNG VON TOKEN UND GEGENSTAND ZENTRALE RECHTLICHE HERAUSFORDERUNG

    Im deutschen Zivilrecht kann Eigentum im Rechtssinn nur an körperlichen Gegenständen begründet und übertragen werden. An virtuellen Gegenständen wie beispielsweise Geschäftsideen oder eben Token kann demgegenüber kein rechtliches Eigentum bestehen. Um sicherstellen zu können, dass der Inhaber eines Tokens auch Eigentümer oder Miteigentümer des tokenisierten Gegenstands ist, muss daher ein Mechanismus gefunden werden, der den Gleichlauf zwischen (Mit-)Eigentum und Token sicherstellt. In geschlossenen Austauschverhältnissen etwa auf Online-Plattformen besteht beispielsweise die Möglichkeit, über durch alle Plattformnutzer bei Registrierung zu akzeptierende Nutzungsbedingungen festzulegen, dass die Transferierung eines Tokens an einen anderen Plattformnutzer zugleich ein Angebot und der Erhalt des Tokens – ggfs. nach erforderlicher Bestätigung – die Annahme der Eigentumsübertragung in Bezug auf einen tokenisierten Gegenstand darstellt. Außerhalb solcher geschlossenen Plattformlösungen scheitert der Versuch einer vertraglichen Eigentumsübertragungsfiktion regelmäßig, da nach den gesetzlichen Regeln durch eine bloße Einigung und Übergabe des Gegenstands auch ohne Tokenübertragung ein Eigentumsübergang möglich bleibt. In einem solchen Fall würden Tokeninhaberschaft und Eigentum am Gegenstand auseinanderfallen mit der Folge, dass die Tokenisierung des Gegenstands aufgebrochen wäre.

    Rechtsanwalt Lutz Auffenberg, LL.M. (London)

    I.  https://fin-law.de

    E. info@fin-law.de

    UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

    Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

    Newsletter abonnieren

      Kontakt

      info@fin-law.de

      Feb. 08, 2021

      DeFi im Aufwärtstrend – Endstation für die Finanzmarktregulierung?

      Seit einigen Monaten gewinnen Projekte an Bedeutung, die die Bereitstellung von Anwendungen im dezentralen Finanzmarkt zum Gegenstand haben. Unter dem Schlagwort Decentralized Finance oder kurz „DeFi“ werden dezentral funktionierende Smart Contract Anwendungen (DApps) verstanden, die Nutzern die Vornahme von Geschäften im Finanzmarkt ermöglichen, ohne dazu einen zentralen Dienstleister einbeziehen zu müssen. Das prominenteste Beispiel sind dezentrale Tauschplattformen (DEX), die ohne einen zentralen Plattformbetreiber allein über einen automatisiert funktionierenden Smart Contract auf einer Blockchain-Infrastruktur Nutzern die Möglichkeit anbieten, Kryptowerte gegen andere Kryptowerte umzutauschen. Der Betrieb einer Tauschplattform für Kryptowerte ist jedenfalls nach deutschem Bankaufsichtsrecht meistens eine erlaubnispflichtige Tätigkeit, so dass der Plattformbetreiber die Plattform nicht ohne eine Erlaubnis der zuständigen Aufsichtsbehörde BaFin und anschließender Beaufsichtigung durch BaFin und Deutsche Bundesbank erbringen darf. Fehlt es einer Tauschplattform aber an einem Betreiber, stellt sich die Frage nach dem Ansatzpunkt für die Finanzmarktregulierung.

      DEX ALS MULTILATERALES HANDELSSYSTEM OHNE BETREIBER

      Beim Betrieb von Tauschplattformen für Kryptowerte kommt nach dem deutschen Bankaufsichtsrecht die Erfüllung gleich mehrerer Bankgeschäfte oder Finanzdienstleistungen in Betracht, die eine Erlaubnispflicht nach sich ziehen können. Denkbar ist der Betrieb eines Tauschplattform etwa im Wege der Anlagevermittlung, dem Eigenhandel, des Finanzkommissionsgeschäfts oder in der Form eines multilateralen Handelssystems. Um nach dem Kreditwesengesetz (KWG) eine Erlaubnispflicht mit anschließender Institutsaufsicht auszulösen, muss die Tätigkeit aber zwingend von einem Betreiber ausgeführt werden, der Adressat der aufsichtsrechtlichen Pflichten sein kann, zumal eine Erlaubnispflicht durch das KWG nur vorgesehen ist, wenn „jemand“ (Gesetzeswortlaut: „Wer“) gewerblich oder in einem kaufmännischen Umfang im Inland Bankgeschäfte betreibt oder Finanzdienstleistungen erbringt. Es ist somit denkbar, dass ein dezentraler Tauschservice, der über einen Smart Contract automatisiert Tauschorder von Nutzern zu Kryptowerten ausführt, als ein multilaterales Handelssystem im Sinne des KWG qualifiziert, jedoch eine Erlaubnispflicht daran scheitert, dass es keinen Betreiber gibt.

      KONKRETER BEITRAG DER INITIATOREN ENTSCHEIDET ÜBER ERLAUBNISPFLICHT

      Das Fehlen eines klassischen Betreibers bei DeFi Projekten ist dabei allerdings keine Selbstverständlichkeit, die ohne weitere Prüfung der Projektverwirklichung als Tatsache angenommen werden könnte. Vielmehr ist im Einzelfall auch denkbar, dass der konkrete Beitrag eines Initiators oder Projektbeteiligten bei der Verwirklichung eines DeFi Projekts als Betrieb im Sinne des Erlaubnistatbestands des KWG eingeordnet werden kann. Das könnte beispielsweise der Fall bei Projekten sein, die nicht vollständig dezentral funktionieren, sondern bei denen letztlich eine zentrale Instanz im Hintergrund steht, die sich in Bezug auf den zugrundeliegenden Smart Contract Administratorenrechte vorbehält, um auf die Transaktionsabwicklung Einfluss nehmen zu können. Im Einzelfall wird es auf den konkreten Umfang solcher Administratorenrechte ankommen, um über die Betreibereigenschaft eines Projektbeteiligten aufsichtsrechtlich entscheiden zu können. Eine Erlaubnispflicht nach dem KWG würde darüber hinaus nur in Betracht kommen, wenn der betreffende Betreiber auch gewerblich oder in einem kaufmännischen Umfang handeln würde und einen konkreten Bezug zur Bundesrepublik Deutschland aufweisen würde.

      NEUE REGULIERUNGSANSÄTZE FÜR DEFI BENÖTIGT

      Die aktuelle Finanzmarktregulierung kann DeFi Projekte ohne Betreiber kaum erfassen. Der Aufsicht durch die zuständigen Behörden und damit auch der Pflicht zur Einhaltung finanzmarktaufsichtsrechtlicher Compliancepflichten sind DeFi-Systeme häufig entzogen. Für die Stabilität und Integrität der Finanzmärkte sowie für den Anlegerschutz bedeutet ein vollständig regulierungsfreier Raum im Finanzbereich jedoch erhebliche Gefahren. So können beispielsweise Fehler im Code zu irreversiblen Schäden für Nutzer und die Märkte führen. Auch eine Geldwäscheprävention findet ohne zentralen Betreiber nicht statt, der durch die Geldwäscheregulierung zur Durchführung von Prüfungs-, Dokumentations- und Meldemaßnahmen verpflichtet werden kann. Ohne Betreiber ist zudem die Erfüllung der generell an Institute gestellten Anforderungen wie die Vorhaltung eines angemessenen und wirksamen Riskmanagements sowie einer hinreichenden IT-Sicherheit nicht gewährleistet. Die Schaffung eines effektiven und angemessenen Regulierungsregimes für DeFi Projekte sollte daher schnellstmöglich in Angriff genommen werden. Zur Vermeidung nationalstaatlicher Flickenteppichregulierung wäre die Einbeziehung des Themas in die geplante Markets in Crypto Assets Verordnung (MiCA) durch die EU-Kommission sehr wünschenswert.

      Rechtsanwalt Lutz Auffenberg, LL.M. (London)

      I.  https://fin-law.de

      E. info@fin-law.de

      UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

      Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

      Newsletter abonnieren

        Kontakt

        info@fin-law.de

        Feb. 01, 2021

        Gamestop-Gate und Dogecoin-Rally – Ist das eigentlich Marktmanipulation?

        In der letzten Woche hatten Nutzer der Online-Plattform Reddit für Furore gesorgt, indem sie sich in einem Nutzerforum dazu verabredet haben, in konzertierter Aktion Aktien des wirtschaftlich angeschlagenen Videospielhändlers Gamestop zu erwerben. Der Kurs der Aktie stieg in der Folge massiv an und verbuchte Kursgewinne im vierstelligen Bereich. Ziel der Aktion der Internettrolle war ein Angriff auf Hedgefonds, die die Aktie an den Terminmärkten in einem Umfang leerverkauft hatten, der sogar die Anzahl existenter Gamestop-Aktien überstieg. Der stark steigende Kurs der Aktie brachte die Hedgefonds in der Folge in erhebliche finanzielle Bedrängnis. Nach dem Erfolg der Aktion verabredeten sich Kleinanleger auch zu einer verstärkten Investition in Dogecoin am Kryptomarkt. Auch die Kryptowährung verzeichnete in der Folge Kursgewinne von zwischenzeitlich 400% und mehr. Die Aktionen der Reddit-Nutzer haben beeindruckend die Macht der großen Zahl demonstriert. Aber sind sie auch vereinbar mit der geltenden Marktmissbrauchsregulierung?

        EU-MARKTMISSBRAUCHSVERORDNUNG NUR BEI FINANZINSTRUMENTEN NACH MIFID II

        In der Europäischen Union ist die Marktmissbrauchsüberwachung über die Marktmissbrauchsverordnung (MAR) einheitlich reguliert. Die Verordnung ist unmittelbar anwendbar und gilt daher gegenüber den Marktteilnehmern, ohne dass es einer Umsetzung durch die Mitgliedstaaten in nationales Recht bedarf. Die MAR gilt allerdings nicht für alle handelbaren Gegenstände. Die Verbote der MAR für Insidergeschäfte, für die Offenlegung von Insiderinformationen und für Marktmanipulationshandlungen erfordern vielmehr, dass es sich bei dem handelbaren Gegenstand um ein Finanzinstrument im Sinne der MiFID II handelt. Handelbare Aktien wie die Gamestop-Aktie stellen unproblematisch als übertragbare Wertpapiere Finanzinstrumente im erforderlichen Sinne dar. Bei Dogecoin liegt der Fall jedoch anders, da Kryptowährungen als solche nicht in der MiFID II als Finanzinstrumente reguliert sind. Die MAR kann demnach zwar auf Manipulationshandlungen in Bezug auf Gamestop-Aktien, nicht jedoch in Bezug auf Dogecoin und vergleichbare Kryptowährungen anwendbar sein.

        MARKTMANIPULATION ERFORDERT IN DEN MEISTEN FÄLLEN TÄUSCHUNG ODER IRREFÜHRUNG

        Doch auch der Aufruf zum Kauf von Gamestop-Aktien in Internetforen stellt nicht ohne Weiteres eine unzulässige Marktmanipulation dar. Die meisten in der MAR als verboten regulierten Handlungen setzen eine irgendwie geartete Täuschungshandlung oder eine Irreführung von Anlegern oder die Veröffentlichung falscher Marktsignale voraus. Bei der bloßen Verabredung zwischen Kleinanlegern zum Kauf von Gamestop-Aktien fehlt es an einem solchen Täuschungselement. Anders könnte der Fall allerdings dann zu bewerten sein, wenn der Initiator des Kaufaufrufs vor Abgabe seiner Stellungnahme im Internetforum Positionen in Gamestop-Aktien aufgebaut hätte und so von den Kurssprüngen selbst finanziell profitiert hätte. Einen solchen Interessenkonflikt hätte er zuvor offenlegen und wirksam mitteilen müssen.

        Rechtsanwalt Lutz Auffenberg, LL.M. (London)

        I.  https://fin-law.de

        E. info@fin-law.de

        UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

        Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

        Newsletter abonnieren

          Kontakt

          info@fin-law.de

          Jan. 25, 2021

          Tatbestand des Kryptoverwahrgeschäfts – Änderungen schon nach einem Jahr?

          Das Kryptoverwahrgeschäft ist die aktuell jüngste Finanzdienstleistung im Kreditwesengesetz. Erst seit dem 1. Januar 2020 ist die Verwahrung, die Verwaltung und die Sicherung von Kryptowerten oder privaten kryptografischen Schlüsseln von anderen, die dazu dienen, Kryptowerte zu halten, zu speichern oder zu übertragen als erlaubnispflichtige Finanzdienstleistung reguliert. Nicht einmal ein Jahr später nimmt der deutsche Gesetzgeber jedoch den gerade erst geschaffenen Tatbestand noch einmal ins Visier und plant Änderungen am Wortlaut der gesetzlichen Definition. Im Zuge der Einführung elektronischer Wertpapiere und damit einhergehend der Sonderform der Kryptowertpapiere, will der Gesetzgeber das Kryptoverwahrgeschäft künftig auf die Sicherung von privaten kryptographischen Schlüsseln, die dazu dienen, Kryptowertpapiere für andere zu halten, zu speichern oder darüber zu verfügen, erweitern.

          NUR SICHERUNG PRIVATER SCHLÜSSEL ZU KRYPTOWERTPAPIEREN SOLL REGULIERT WERDEN

          Der aktuelle Regierungsentwurf sieht vor, den Tatbestand des Kryptoverwahrgeschäft künftig in zwei Varianten zu formulieren. Während die erste Variante sich weiterhin auf die Verwahrung, Verwaltung und Sicherung von Kryptowerten bzw. zughöriger privater Schlüssel beziehen soll, möchte der Gesetzgeber künftig mit der zweiten Variante die Sicherung privater Schlüssel zu Kryptowertpapieren regulieren. Die Verwahrung und die Verwaltung von Kryptowertpapieren soll hingegen keinen Fall des Kryptoverwahrgeschäfts darstellen. Nach der Entwurfsbegründung der Bundesregierung sollen diese zwei Tätigkeiten weiterhin dem Depotgeschäft unterfallen und somit als Bankgeschäft reguliert sein. Dieser Ansatz ist insoweit konsequent, als dass Kryptowertpapiere eine Sonderform elektronischer Wertpapiere darstellen sollen und damit Wertpapiere im Sinne des Depotgesetzes sein werden. Nach ständiger Verwaltungspraxis der BaFin unterfällt die Verwahrung von Wertpapieren im Sinne des Depotgesetzes dem Depotgeschäft.

          WIE UNTERSCHEIDET SICH DIE SICHERUNG PRIVATER SCHLÜSSEL VON DER VERWAHRUNG VON KRYPTOWERTPAPIEREN?

          Die BaFin versteht unter einer Verwahrdienstleistung im Sinne der Kryptoverwahrung eine Inobhutnahme von Kryptowerten Dritter. Erfasst werden insbesondere Anbieter, die Kryptowerte in eigene Wallets übertragen, zu denen sie selbst und nicht der Kunde private Schlüssel hält. Die Sicherung privater Schlüssel im Sinne der Definition des Kryptoverwahrgeschäfts hingegen bezieht sich auf die Speicherung der privaten Schlüssel für Dritte, beispielsweise durch digitale Speicherung der Schlüssel oder auch durch Verwahrung von Datenträgern wie USB-Sticks, Festplatten oder ein schlichtes Blatt Papier, auf denen private Schlüssel gespeichert sind.

          REGULATORISCHER UNTERSCHIED ZWISCHEN KRYPTOWERTEN UND KRYPTOWERTPAPIEREN

          Die geplanten Änderungen zeigen deutlich, dass der Gesetzgeber aufsichtsrechtlich einen klaren Unterschied zwischen Krytpowerten und Kryptowertpapieren macht. Bei Kryptowertpapieren wird es sich bei Umsetzung der geplanten Einführung elektronischer Wertpapiere nicht zugleich um Kryptowerte handeln. Ansonsten wäre die die Unterscheidung zwischen Kryptowerten und Kryptowertpapieren in der Definition des Kryptoverwahrgeschäfts nicht erforderlich gewesen. Kryptowertpapiere werden eine Sonderform von Wertpapieren im Sinne des Depotgesetzes darstellen, während sonstige Blockchain-Token in den meisten Fällen auch künftig als Kryptowerte einzuordnen sein werden. Interessant bleibt in diesem Zusammenhang die auch nach dem aktuellen Regierungsentwurf weiterhin mögliche Ausgabe von Security Token, die nicht in ein Kryptowertpapierregister eingetragen werden und somit als Kryptowert qualifizieren. Solche Security Token werden auch in Zukunft zwar als Wertpapiere im Sinne der europäischen Wertpapierregulierung gelten, nicht jedoch als Wertpapiere nach dem Depotgesetz.

          I.  https://fin-law.de

          E. info@fin-law.de

          UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

          Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

          Newsletter abonnieren

            Kontakt

            info@fin-law.de

            Jan. 18, 2021

            Systematische Internalisierung mit Kryptowerten – Ist das in Deutschland reguliert?

            Die wohl wesentlichste Innovation der Blockchain-Technologie ist die Ermöglichung von Transaktionen von digitalen Vermögenswerten direkt zwischen zwei Parteien ohne die Erforderlichkeit der Einbeziehung einer zentralen Instanz wie einer Bank oder eines sonstigen Zahlungsdienstleisters als Abwicklungsinstitution. Kryptowährungen existieren rein virtuell und können digital unmittelbar zwischen Zahler und Zahlungsempfänger übertragen werden. Dennoch haben sich bereits sehr früh Kryptotauschbörsen im Kryptomarkt als zentrale Handelsplätze für Kryptowährungen etabliert und wickeln bis heute einen wesentlichen Teil der weltweiten Kryptotransaktionen ab. Durch das ansteigende Interesse von institutionellen Investoren an Kryptowährungen hat in diesem Jahr demgegenüber auch die Anzahl von sog. Over-the-Counter-Transaktionen (OTC) in Kryptowährungen wieder zugenommen. In Deutschland kann der Handel mit Kryptowährungen sowohl im OTC-Bereich als auch über Handelsplattformen erlaubnispflichtig sein, weil der deutsche Gesetzgeber die meisten Kryptowährungen als Kryptowerte und damit als Finanzinstrumente im Sinne des Kreditwesengesetzes (KWG) reguliert hat.

            ERLAUBNISPFLICHTIGER EIGENHANDEL MIT KRYPTOWÄHRUNGEN

            Der erlaubnispflichtige Eigenhandel kann nach deutschem Bankaufsichtsrecht in insgesamt vier Varianten vorliegen. Anbieter von Fixpreisgeschäften mit Kryptowährungen können ebenso erlaubnispflichtig sein wie Anbieter, die Kryptowerte auf eigene Rechnung als Dienstleistung für andere anschaffen oder veräußern. Ebenso kann ein erlaubnispflichtiger Eigenhandel vorliegen, wenn ein Händler an als multilaterales Handelssystem ausgestalteten Kryptohandelsbörsen unter Einsatz einer hochfrequenten Handelstechnik Kryptowerte handelt. Eine weitere erlaubnispflichtige Variante des Eigenhandels liegt nach dem KWG im häufigen organisierten und systematischen Betreiben von Handel für eigene Rechnung in erheblichem Umfang außerhalb eines organisierten Marktes oder eines multilateralen Handelssystems, wenn Kundenaufträge außerhalb eines geregelten Marktes oder eines multilateralen Handelssystems ausgeführt werden, ohne dass damit ein multilaterales Handelssystem selbst betrieben wird. Eine solche Tätigkeit wird als systematische Internalisierung bezeichnet. Zwar sind nach deutschem Recht Kryptowerte Finanzinstrumente. Dennoch ist nicht die systematische Internalisierung nach deutschem Aufsichtsrecht nicht zwangsläufig eine erlaubnispflichtige Tätigkeit.

            SYSTEMATISCHE INTERNALISIERUNG NUR MIT BESTIMMTEN FINANZINSTRUMENTEN ERLAUBNISPFLICHTIG

            Nach der gesetzlichen Definition ist für das Vorliegen einer systematischen Internalisierung zunächst erforderlich, dass ein häufiger organisierter Handel auf eigene Rechnung außerhalb von organisierten Märkten oder multilateralen Handelssystemen betrieben wird. Da die meisten Kryptobörsen jedenfalls als multilaterale Handelssysteme ausgestaltet sind, betrifft die systematische Internalisierung im Kryptomarkt in erster Linie den OTC-Handel. Jedoch muss zur Auslösung der Erlaubnispflicht nach dem KWG ein systematischer Internalisierer auch in erheblichem Umfang in einem bestimmten Finanzinstrument handeln. Das KWG regelt insoweit ausdrücklich, dass nur dann eine erlaubnispflichtige systematische Internalisierung vorliegen kann, wenn die in der Delegierten Verordnung (EU) Nr. 2017/565 in den Artikeln 12 bis 17 festgelegten Obergrenzen für häufigen systematischen Handel als auch für Handel in erheblichem Umfang überschritten sind. Die genannten Bestimmungen legen jedoch keine Obergrenzen für den Handel mit Kryptowerten fest, da solche bislang nicht als Finanzinstrumente im Sinne der europäischen Finanzmarktregulierung gelten. Folglich kann die Eigenhandelsvariante der systematischen Internalisierung durch den Handel mit Kryptowerten im OTC-Markt nicht verwirklicht werden.

            ERLAUBNISPFLICHT KANN DENNOCH NACH ANDEREN VARIANTEN BEGRÜNDET WERDEN

            Auch wenn die systematische Internalisierung nach dem KWG beim Handel mit Kryptowerten nicht möglich ist, kann sich eine Erlaubnispflicht trotzdem aus den anderen Tatbestandsvarianten ergeben. Insbesondere die als Auffangtatbestand konzipierte Variante der Anschaffung und Veräußerung von Finanzinstrumenten für eigene Rechnung als Dienstleistung für andere ist häufig erfüllt, wenn der Handel beispielsweise dazu dient, Kundenanfragen bedienen zu können.

            Rechtsanwalt Lutz Auffenberg. LL.M. (London)

            I.  https://fin-law.de

            E. info@fin-law.de

            UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

            Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

            Newsletter abonnieren

              Kontakt

              info@fin-law.de

              Jan. 11, 2021

              Security Token Offerings bis 8 Mio. Euro – Welche Änderungen plant die Bundesregierung?

              Kurz vor dem Jahreswechsel veröffentlichte die Bundesregierung ihren Entwurf für das Gesetz zur Einführung elektronischer Wertpapiere (eWPG). Gegenüber dem bereits im Sommer 2020 veröffentlichten Referentenentwurf gibt es einige Änderungen, die im Wesentlichen Umformulierungen und gesetzessystematische Klarstellungen betreffen. Inhaltlich ändert sich durch den Regierungsentwurf zum eWPG wenig. Das gesetzgeberische Vorhaben erschöpft sich jedoch nicht in der Einführung des neuen Gesetzbuchs des eWPG. Änderungen soll es auch für die Regelungen des Wertpapierprospektgesetzes (WpPG) geben, die sowohl Emittenten von durch das eWPG neu einzuführenden elektronischen Wertpapieren und Kryptowertpapieren als auch Emittenten von nicht dem eWPG unterfallenden „traditionellen“ Security Token betreffen. Letztere sind als Wertpapiere ausgestaltete Token, die nicht nach den Entwurfsbestimmungen des eWPG in ein elektronisches Wertpapierregister eingetragen sind. Auch nach dem aktuellen Regierungsentwurf soll die Ausgabe von registerlosen Security Token weiterhin möglich sein. Das eWPG soll demnach für Emittenten von tokenisierten Inhaberschuldverschreibungen keine zwingenden, sondern optionale Regeln einführen.

              SECURITY TOKEN EMISSION BIS 8 MIO. EURO MIT WERTPAPIER-INFORMATIONSBLATT STATT VOLLSTÄNDIGEM WERTPAPIERPROSPEKT

              Das WpPG sieht für Emittenten aller Arten von Wertpapieren die Möglichkeit vor, ohne die Erstellung, Veröffentlichung und Hinterlegung eines von der BaFin zu billigenden Wertpapierprospekts Wertpapiere bis zu einem Volumen von 8 Mio. Euro im Europäischen Wirtschaftsraum (EWR) anzubieten, sofern statt des Prospekts ein dreiseitiges Wertpapier-Informationsblatt (WIB) erstellt und veröffentlicht wird, dem die wesentlichen Anlegerinformationen zu entnehmen sind. Auch Wertpapier-Informationsblätter müssen von der BaFin gebilligt werden. Zudem darf ein Wertpapierangebot auf der Grundlage von WIBs in Deutschland nur erfolgen, wenn der Vertrieb über ein BaFin-beaufsichtigtes Anlagevermittlungsunternehmen erfolgt, das sicherstellt, dass nicht qualifizierte Anleger gesetzlich festgelegte Maximalinvestitionsbeträge nicht überschreiten. Die Ausnahmeregelung gilt für alle Arten von Wertpapieren im Sinne der MiFID II Regulierung und damit auch für Security Token.

              ZUSÄTZLICHE ANFORDERUNGEN AN WERTPAPIER-INFORMATIONSBLÄTTER ZU DIGITALEN WERTPAPIEREN

              Der Regierungsentwurf sieht zusätzliche Anforderungen an die inhaltliche Ausgestaltung von WIBs zu Angeboten von rein digitalen Wertpapieren vor. Davon betroffen wären im Fall der Umsetzung des Entwurfs in jedem Fall elektronische Wertpapiere und damit auch Kryptowertpapiere nach dem eWPG. Des Weiteren sieht der Regierungsentwurf vor, dass die zusätzlichen Anforderungen auch für WIBs zu digitalen und nicht verbrieften Wertpapieren gelten sollen, die nicht als elektronische Wertpapiere im Sinne des eWPG qualifizieren. Wertpapier-Informationsblätter zu allen Arten von digitalen Wertpapieren sollen nach dem Gesetzesentwurf künftig vier statt der für traditionelle Wertpapiere zulässigen drei Seiten umfassen dürfen. Die Bundesregierung begründet dies damit, dass solche WIBs auch Angaben zu den dem Wertpapier zugrundeliegenden Technologien sowie zu seiner Übertragbarkeit und Handelbarkeit an den Finanzmärkten beinhalten müssen. Diese inhaltliche Anforderung entspricht bereits jetzt der ständigen Verwaltungspraxis der BaFin in Billigungsverfahren von Wertpapier-Informationsblättern zu tokenisierten Wertpapieren. Die Erweiterung des Umfangs der WIBs auf vier Seiten für tokenisierte Wertpapiere ist daher eine sinnvolle und hilfreiche Erleichterung für Token-Emittenten. Sofern es sich bei den anzubietenden Wertpapieren um elektronische Wertpapiere nach dem eWPG handelt, soll das WIB zudem Angaben darüber enthalten, wer registerführende Stelle im Sinne des eWPG ist und wo und auf welche Weise Anleger in das Register Einsicht nehmen können.

              Rechtsanwalt Lutz Auffenberg, LL.M. (London)

              I.  https://fin-law.de

              E. info@fin-law.de

              UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

              Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

              Newsletter abonnieren

                Kontakt

                info@fin-law.de

                Dez. 14, 2020

                Die tokenisierte Vermögensanlage – Aussterbende Produktkategorie oder Alternative für die Kapitalbeschaffung?

                Kapitalsuchenden Unternehmen stehen in Deutschland zahlreiche Möglichkeiten für Finanzierung von Investitionen offen. Erster Ansprechpartner ist meistens die Hausbank, auch wenn die Inanspruchnahme von Bankdarlehen regelmäßig mit der Gewährung umfangreicher Kreditsicherheiten verbunden ist. Insbesondere Startups wählen regelmäßig die Variante der Abgabe von Geschäftsanteilen an Business Angels und Venture Capital Investoren. Eine dritte Variante liegt in der Finanzierung von Projekten über den freien Kapitalmarkt. Möchten die Inhaber des kapitalsuchenden Unternehmens für die Finanzierung keine Anteile am Unternehmen abgeben, besteht die Möglichkeit des öffentlichen Angebots von rein schuldrechtlichen Anleihen. Investoren erhalten dabei für die zeitweise Überlassung von Kapital eine Verzinsung sowie einen Rückzahlungsanspruch am Ende der Laufzeit, wobei die Einzelheiten des Angebots variable gestaltbar sind. Während die meisten solcher Anleiheprodukte als Wertpapiere reguliert sind, gibt es in Deutschland für bestimmte Gestaltungen ein besonderes Regulierungsregime – das Vermögensanlagengesetz (VermAnlG).

                WAS SIND VERMÖGENSANLAGEN UND WAS UNTERSCHEIDET SIE VON WERTPAPIEREN?

                Als Vermögensanlagen kommen nur Anlageprodukte in Betracht, die nicht schon als Wertpapiere nach der EU-Prospektverordnung oder als Anteile an Investmentvermögen nach dem Kapitalanlagegesetzbuch reguliert sind. Zudem ist erforderlich, dass die Annahme der Investorengelder durch den Emittenten nicht als Einlagengeschäft und damit als ein Bankgeschäft nach dem Kreditwesengesetz (KWG) einzuordnen ist. Historisch handelt es sich um diejenigen Produkte, die früher als Anlageprodukte des grauen Kapitalmarkts galten. Der graue Kapitalmarkt bezeichnete dabei Investitionsmöglichkeiten, die zwar legal, jedoch nicht weiter reguliert waren, so dass Emittenten für das öffentliche Angebot solcher Produkte insbesondere keine Prospektpflicht traf. Mit Einführung des Vermögensanlagengesetzes wollte der Gesetzgeber die Produkte des grauen Kapitalmarkts regulieren und Emittenten und Anbieter von Vermögensanlagen Transparenz- Wohlverhaltens- und Veröffentlichungspflichten unterwerfen. Seitdem sind Kommanditanteile, Anteile an Treuhandvermögen, Nachrangdarlehen und unverbriefte Genussrechte sowie Namensschuldverschreibungen und Direktinvestments in Deutschland entsprechend reguliert. Vermögensanlagen zeichnen sich insbesondere dadurch aus, dass sie anders als Wertpapiere nur eingeschränkt handel- und übertragbar sind, da es ihnen an einer Verbriefung fehlt. Sie waren daher stets in erster Linie für private und kaum für institutionelle Anleger interessant.

                WAS SIND DIE VORTEILE UND NACHTEILE VON VERMÖGENSANLAGEN?

                Für Produkte des grauen Kapitalmarkts gab es in Deutschland vor der Einführung des Vermögensanlagengesetzes bereits einen sehr großen Markt. Nicht zuletzt zum Schutz der bestehenden Marktinfrastruktur entschied sich der Gesetzgeber deshalb dazu, den Vertrieb von Vermögensanlagen weiterhin Finanzanlagenvermittlern zu gestatten, die nicht über eine Erlaubnis der BaFin nach dem KWG verfügen. Vermögensanlagen dürfen daher in Deutschland auf der Grundlage einer Erlaubnis zur Finanzanlagenvermittlung nach der Gewerbeordnung vertrieben werden. Eine solche Erlaubnis ist gegenüber der Anlagevermittlungslizenz nach dem KWG mit bedeutend weniger Aufwand zu erhalten. Zudem gibt es nach wie vor eine breite Masse von Finanzanlagenvermittlern in Deutschland, die für den Vertrieb von Vermögensanlagen beauftragt werden können. Ein Nachteil von Vermögensanlagen ist demgegenüber der Umstand, dass das Vermögensanlagengesetz eine rein nationale Regulierung darstellt, weshalb nach deutschem Recht konzipierte Vermögensanlagen auf der Grundlage des zu erstellenden Vermögensanlagenprospekts lediglich im Bundesgebiet vertrieben werden können.

                WELCHE VORTEILE KANN EINE TOKENISIERUNG VON VERMÖGENSANLAGEN BRINGEN?

                Die Tokenisierung kann im Bereich von Vermögensanlagen erhebliche Vorteile bringen, da sie der Produktklasse eine Verkörperung der Anteile ermöglicht. Traditionell und aufgrund der erforderlichen Abgrenzung zu verbrieften Wertpapieren handelt es sich bei Vermögensanlagen um direkt und unmittelbar zwischen dem Emittenten und dem Anleger geschlossene Verträge, in denen Rechte und Pflichten geregelt werden. Eine Verkörperung etwa in einer Schuldverschreibungsurkunde war nicht möglich. Mit der Möglichkeit, Vermögensanlagen in Token darzustellen, kann die Produktklasse nunmehr auch für institutionelle Anleger interessant sein. Diese sind im Rahmen ihrer Anlagerichtlinien regelmäßig darauf angewiesen, dass ihre Anlagen fremdverwahrt werden, um Wirtschaftsprüfern zur Testierung des Anlagebestands eine Drittbestätigung in Form von Depotauszügen zur Verfügung stellen zu können. Solche Drittbestätigungen können von Kryptoverwahrinstituten für tokenisierte Vermögensanlagen ausgestellt werden. Für Anlageprodukte, die über ein breites Vertriebsnetz sowohl institutionellen als auch privaten Anleger innerhalb der Bundesrepublik Deutschland angeboten werden sollen, kann daher eine Ausgestaltung als Vermögensanlage durchaus Vorteile bringen.

                Rechtsanwalt Lutz Auffenberg, LL.M. (London)

                I.  https://fin-law.de

                E. info@fin-law.de

                UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

                Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

                Newsletter abonnieren

                  Kontakt

                  info@fin-law.de

                  Dez. 07, 2020

                  Kryptowerte vs Kryptowerte – Von der Dissonanz zwischen deutscher und europäischer Kryptoregulierung

                  Als der europäische Richtliniengeber im Zuge seiner fünften Anti-Geldwäscherichtlinie für das erste Stück kodifizierter Regulierung im Kryptomarkt sorgte, entschied er sich für den Begriff der virtuellen Währungen, um Bitcoin, Litecoin und ähnliche blockchain-basierte Werteinheiten zu erfassen. Bei der erforderlichen Umsetzung der Vorgaben der fünften Anti-Geldwäscherichtlinie in nationales Recht sah der deutsche Gesetzgeber dennoch von der Einführung einer Definition virtueller Währungen in das Geldwäschegesetz ab und führte stattdessen mit dem Begriff der Kryptowerte eine eigene Definition in das Kreditwesengesetz (KWG) ein, mit der möglichst sämtliche Blockchainphänomene erfasst werden sollten. In Deutschland sind Kryptowerte daher seit dem 1. Januar 2020 Finanzinstrumente nach dem KWG. Sie werden definiert als digitale Darstellungen eines Wertes, der von keiner Zentralbank oder öffentlichen Stelle emittiert wurde oder garantiert wird und nicht den gesetzlichen Status einer Währung oder von Geld besitzt, aber von natürlichen oder juristischen Personen aufgrund einer Vereinbarung oder tatsächlichen Übung als Tausch- oder Zahlungsmittel akzeptiert wird oder Anlagezwecken dient und der auf elektronischem Wege übertragen, gespeichert und gehandelt werden kann. Ausgenommen hat der deutsche Gesetzgeber von seiner Definition E-Geld-Instrumente sowie digitale Zahlungsmittel, die nur in begrenzten Ökosystemen einsetzbar sind. Deutschland ging damit einen eigenständigen Weg, der einer Harmonisierung der europäischen Kryptoregulierung nicht gerade zuträglich war.

                  EU-KOMMISSION GREIFT DEN BEGRIFF DER KRYPTOWERTE IM ENTWURF ZUR MICA-VERORDNUNG AUF

                  Mit ihrer Veröffentlichung des Pakts zur Digitalisierung des Finanzmarkts im September 2020 legte die EU-Kommission zugleich einen Entwurf für eine einheitliche, europaweite Regulierung des Kryptomarktes vor. Mit der Markets in Crypto Assets Regulation (MiCA) möchte sie für einheitliche Erlaubnispflichten für kryptobezogene Geschäftsmodelle innerhalb der Union und darüber hinaus für eine angemessene Regulierung der Schaffung und des Angebots von Kryptotoken und Stable Coins sorgen. Die MiCA-Verordnung würde unmittelbar innerhalb der Europäischen Union für alle Marktteilnehmer gelten und müsste nicht wie Richtlinien zunächst in nationales Recht übertragen werden, um Rechtswirkung zu entfalten. Für die Zwecke der MiCA-Verordnung schlug die EU-Kommission auch eine Definition des Begriffs von Kryptowerten vor. Jedoch unterschiedet sich die Definition erheblich von dem Begriff, den der deutsche Gesetzgeber gerade erst zum Jahresbeginn in das KWG aufgenommen hat. Nach MiCa würden Kryptowerte digitale Darstellungen von Werten oder Rechten sein, die unter Verwendung der Distributed-Ledger-Technologie oder einer ähnlichen Technologie elektronisch übertragen und gespeichert werden können. Flankierend zum Begriff des Kryptowertes würde MiCA auch eine Definition des Begriffs „Distributed-Ledger-Technologie“ vorsehen und zudem nach dem aktuellen Entwurf Unterkategorien von Kryptowerten schaffen. Diese Unterkategorien wären wertreferenzierende Token, E-Geld-Token, Utility-Token und sonstige Krypotowerte. Für die drei erstgenannten Erscheinungsformen sieht der MiCA-Entwurf ebenfalls Definitionen vor.

                  WO LIEGEN DIE WICHTIGSTEN UNTERSCHIEDE ZWISCHEN DEN DEFINITIONEN VON KRYPTOWERTEN DES KWG UND DES MICA-ENTWURFS?

                  Schon auf den ersten Blick unterscheiden sich die Definitionen erheblich in ihrer Länge. Während die MiCA-Definition sich je nach konkreter Ausgestaltung des Kryptowerts weiterführender Unterdefinitionen bedient, versucht die deutsche Lösung, für alle Erscheinungsformen eine einheitliche Definition zu formulieren. Doch auch inhaltlich sind die Ansätze unterschiedlich. Etwa die Bezugnahme der deutschen Definition auf eine fehlende Ausgabe durch öffentlich legitimierte Stellen wie eine Zentralbank und des Weiteren auf eine potenzielle Nutzungsmöglichkeit als Zahlungsmittel oder Anlagevehikel fehlen im Vorschlag der MiCA-Verordnung. Letztere ergeben sich vielmehr aus den konkretisierenden Unterdefinitionen. Die europäische Lösung erscheint deshalb gegenüber der deutschrechtlichen Lösung überlegen. Sie ist deutlich besser geeignet, den Besonderheiten und der Vielfältigkeit der Einsatzmöglichkeiten von Distributed-Ledger-Technologien gerecht zu werden. Der deutsche Gesetzgeber dürfte sich demgegenüber zeitnah wieder von seinem Sonderweg in der Kryptoregulierung verabschieden müssen.

                  Rechtsanwalt Lutz Auffenberg, LL.M. (London)

                  I.  https://fin-law.de

                  E. info@fin-law.de

                  UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

                  Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

                  Newsletter abonnieren

                    Kontakt

                    info@fin-law.de

                    Nov. 30, 2020

                    Prospekthaftung beim Token Sale – Was droht bei fehlerhaftem Whitepaper?

                    Seit etwa 2015 wählen insbesondere Startups zur Finanzierung ihres Unternehmens nicht selten den Weg über ein sog. Initial Coin Offering (ICO). Dabei handelt es sich um die Erschaffung eigener Kryptotoken, die anschließend an interessierte Anleger veräußert werden. Je nach Projekt verknüpfen ICO-Emittenten die von ihnen ausgegebenen Token mit weiteren Rechten für die Tokeninhaber, etwa besondere Rabatte oder sonstige Vorteile beim Erwerb der vom Emittenten im zu finanzierenden Geschäftsbetrieb angebotenen Waren oder Dienstleistungen. ICO-Token gewähren den Anlegern regelmäßig keine echten Gesellschaftsanteile und auch nur selten Mitbestimmungsrechte. Zur Bewerbung von ICOs erstellen ICO-Emittenten wohl in Anlehnung an das von Satoshi Nakamoto 2008 veröffentlichte Konzeptpapier zu Bitcoin ein als „Whitepaper“ bezeichnetes Dokument, in dem sie Anlegern ihr Projekt und ihre Vision sowie eventuell einige Angaben zum geplanten Token Sale vorstellen. Die Bewerbung von Anlageprodukten ist jedoch ein sehr haftungsträchtiges Thema, bei dem Anbieter höchste Vorsicht walten lassen sollten. Die rechtlichen Anforderungen ergeben sich dabei aus der konkreten Art des angebotenen Produkts und den mit ihm verknüpften Rechten.

                    SPEZIALGESETZLICHE UND BÜRGERLICH RECHTLICHE PROSPEKTHAFTUNG

                    Als Faustregel gilt, dass jede Veröffentlichung für die Allgemeinheit, die den Anschein erweckt, eine umfassende Beschreibung eines Anlageproduktes für Anleger darzustellen, als ein Prospekt nach den in Deutschland geltenden Prospekthaftungsregeln gelten kann. Welche konkreten rechtlichen Anforderungen solche Dokumente erfüllen müssen, richtet sich stets nach dem angebotenen Anlageprodukt. Für Token, die als übertragbare Wertpapiere im Sinne der EU-einheitlich geregelten Wertpapierregulierung einzuordnen sind, legt die EU-Prospektverordnung fest, welche Inhalte Wertpapierprospekte haben müssen und welche rechtlichen Konsequenzen Anbietern drohen, die hinter den Anforderungen zurückbleiben. Für Token, die beispielsweise nur eingeschränkt übertragbar und deshalb als Vermögensanlagen nach dem deutschen Vermögensanlagengesetz qualifizieren, gelten spezielle Prospektaufstellungs- und Prospekthaftungsregeln. Stellen Token hingegen weder Wertpapiere noch Vermögensanlagen dar, können die für ihren Verkauf genutzten Vertriebsdokumente dennoch Prospekthaftungsansprüche nach den von der deutschen Rechtsprechung entwickelten Grundsätzen der sog. bürgerlich rechtlichen Prospekthaftung auslösen. Damit sind alle für den öffentlichen Verkauf von Anlageprodukten genutzten Marketing Materialien potenzielle Haftungsquellen. Die Haftungsregeln unterscheiden nicht, ob ein Anbieter ein Marketinginstrument als Prospekt, Werbebroschüre, Informationsblatt oder Whitepaper bezeichnet.

                    EMITTENTEN, ANBIETER UND HINTERMÄNNER KÖNNEN FÜR PROSPEKTFEHLER HAFTEN

                    Nach den Grundsätzen zur bürgerlich rechtlichen Prospekthaftung haftet für fehlerhafte Angaben in den als Prospekt einzuordnenden Vertriebsdokumenten nicht nur der Emittent, sondern darüber hinaus auch weitere Personen. Schadensersatzansprüche von Anlegern können sich vielmehr auch z.B. gegen den Herausgeber des Prospekts oder Initiatoren, Gründer und Gestalter richten, die nicht Emittent sind, soweit sie einen beherrschenden Einfluss auf das Management des Emittenten ausüben können. Auch denkbar sind im Übrigen Schadensersatzansprüche gegen Personen, die im Prospekt durch werbefördernde Aussagen besonderes Vertrauen für sich und das angebotene Anlageprodukt in Anspruch genommen haben. Prospekthaftungsansprüche berechtigen Anleger üblicherweise zur Rückforderung des von ihnen investierten Betrags gegen Übertragung des Anlageprodukts auf den Anspruchsgegner. Darüber hinaus kann bei Vorliegen weiterer Voraussetzungen die Forderung eines entgangenen Gewinns begründet sein, der bei alternativer Investition in ein anderes Produkt realistischerweise hätte erzielt werden können.

                    Rechtsanwalt Lutz Auffenberg, LL.M. (London)

                    I.  https://fin-law.de

                    E. info@fin-law.de

                    UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

                    Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

                    Newsletter abonnieren

                      Kontakt

                      info@fin-law.de

                      Nov. 23, 2020

                      Eigenhandel vs Finanzkommissionsgeschäft – Was eignet sich besser für den Kryptohandel?

                      Spätestens seit die Kurse von Bitcoin, Ether, Litecoin und sonstigen Kryptowährungen dieser Tage wieder Allzeithöchststände anpeilen und zunehmend auch institutionelle Investoren sich für die Aufnahme relevanter Positionen in Kryptowährungen in ihre Anlageportfolien interessieren, steigt auch das tägliche Handelsvolumen im Kryptomarkt erheblich. So bewegt sich das Handelsvolumen innerhalb 24 Stunden seit den letzten Tagen zwischen 150 und 200 Milliarden USD, Tendenz steigend. Das zunehmende Interesse am Kryptohandel im Investorenmarkt bedeutet auch Hochzeiten für Dienstleister, die ihren Kunden den Zugang zum Markt der Kryptowerte anbieten und den Handel mit Kryptowerten ermöglichen wollen. Soweit in solchen Geschäftsmodellen Kryptowerte auf die eigenen Bücher genommen werden sollen, ist für den Geschäftsbetrieb nach geltendem Bankaufsichtsrecht in Deutschland grundsätzlich eine Erlaubnis der BaFin zum Betrieb des Eigenhandels oder des Finanzkommissionsgeschäfts erforderlich. Doch was ist eigentlich der Unterschied zwischen den beiden Tatbeständen und welche Variante eignet sich für den Kryptohandel am besten?

                      EIGENHANDEL KANN BEI WIRTSCHAFTLICHEM EIGEN- ODER FREMDINTERESSE VORLIEGEN

                      Den erlaubnispflichtigen Eigenhandel betreibt, wer Finanzinstrumente im eigenen Namen und für eigene Rechnung anschafft oder veräußert und dabei zusätzliche, vom Kreditwesengesetz vorgesehene besondere Voraussetzungen erfüllt. Da Kryptowährungen in Deutschland in aller Regeln als Kryptowerte Finanzinstrumente darstellen, kann auch ein Handel mit Kryptowährungen erlaubnispflichtigen Eigenhandel darstellen. Beispielsweise die Tätigkeit als sog. Market Maker, der kontinuierlich an Handelsplätzen zu selbst gestellten Preisen den Handel mit Kryptowerten anbietet oder als ein sog. systematischer Internalisierer, der außerhalb von Handelsplätzen systematisch und organisiert den Handel mit Kryptowerten betreibt, kann erlaubnispflichtigen Eigenhandel darstellen. Zusätzlich kommt der Eigenhandel immer dann in Betracht, wenn jemand in erheblichem Umfang Kryptowerte auf eigene Rechnung handelt und dies als Dienstleistung für seine Kunden anbietet. Eigenhändler treten mit ihren Handelspartnern in direkte Vertragsverhältnisse ein und geben sich ihnen gegenüber als Vertragspartner zu erkennen. Ob für eine Erlaubnispflicht stets ein Dienstleistungscharakter der Tätigkeit gegeben sein muss, ist zwar umstritten, wird von der BaFin aber nicht in allen Fällen als Voraussetzung für eine Erlaubnispflicht angesehen.

                      FINANZKOMMISSIONSGESCHÄFT NUR BEI HANDEL MIT KUNDENAUFTRAG

                      Auch das Finanzkommissionsgeschäft kann bei Handelsgeschäften über Kryptowerte vorliegen, wenn der Händler in seinem eigenen Namen agiert. Der Unterschied zum Eigenhandel liegt darin, dass das Finanzkommissionsgeschäft stets ein Handeln für fremde Rechnung voraussetzt, also die wirtschaftlichen Folgen des Handels nicht den Händler, sondern seinen Kunden treffen. Das ist immer dann gegeben, wenn ein Händler auf der Grundlage eines Kundenauftrags für diesen Kunden Kryptowerte an- oder verkauft, etwa weil er über einen besseren Marktzugang als sein Kunde verfügt und so bessere Preise erzielen kann. Der Händler handelt dann zwar in eigenem Namen. Im Innenverhältnis mit seinem Kunden werden die wirtschaftlichen Folgen des Handels aber nicht den Händler, sondern den Kunden treffen.

                      WELCHE HANDELSVARIANTE IST FÜR DEN KRYPTOHANDEL BESSER GEEIGNET?

                      Pauschal lässt sich nicht allgemeingültig festlegen, welche der zwei erlaubnispflichtigen Handelsvarianten besser für den Kryptohandel geeignet sind. Vielmehr hängt die Antwort entscheidend von dem konkret zugrundeliegenden Geschäftsmodell ab. In Geschäftsmodellen, bei denen Kryptowerte ohnehin nicht für Kunden, sondern im reinen wirtschaftlichen Selbstinteresse gehandelt werden sollen, scheidet das Finanzkommissionsgeschäft als Variante in jedem Fall aus. Soll dagegen der Handel mit Kryptowerten stets auf der Grundlage eines Kundenauftrags erfolgen, dürfte die Ausgestaltung der Dienstleistung als Finanzkommissionsgeschäft vorzugswürdig sein, da eigene Positionen in Kryptowährungen nach den sowohl von Eigenhändlern als auch von Finanzkommissionären zu erfüllenden CRR-Eigenkapitalquoten mit entsprechendem Eigenkapital hinterlegt werden müssen. Für den Betrieb des Finanzkommissionsgeschäfts ist der Aufbau eines Kryptobestands zur jederzeitigen Deckung der Kundennachfrage nicht erforderlich.

                      I.  https://fin-law.de

                      E. info@fin-law.de

                      UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

                      Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

                      Newsletter abonnieren

                        Kontakt

                        info@fin-law.de

                        Nov. 16, 2020

                        Das Kryptowertpapier – Großer Wurf oder Überregulierung?

                        Mit dem Gesetzesentwurf zur Einführung elektronischer Wertpapiere haben die Ministerien der Justiz und der Finanzen im Sommer dieses Jahres auch die Schaffung eines neuen Regulierungsregimes für Kryptowertpapiere vorgeschlagen. Dabei soll es sich um eine Spezialform elektronischer Wertpapiere handeln, die sich nach der Definition im aktuellen Gesetzesentwurf lediglich dadurch von sonstigen elektronischen Wertpapieren unterscheidet, dass sie in ein Kryptowertpapierregister eingetragen ist. Kryptowertpapierregister sollen dabei durch entsprechend von den Finanzaufsichtsbehörden beaufsichtigte Unternehmen geführt werden. Sie müssen nach der aktuellen Idee des Referentenentwurfs auf einem dezentralen, fälschungssicheren Aufzeichnungssystem geführt werden, in dem Daten in der Zeitfolge protokolliert und gegen unbefugte Löschung sowie nachträgliche Veränderung geschützt gespeichert werden. Nach der Entwurfsbegründung ist der Begriff des Kryptowertpapierregisters technikoffen gewählt. Da nach der Definition aber nur dezentrale Speichermethoden genutzt werden dürfen, werden nach heutigem Stand der Technik letztlich nur Aufzeichnungssysteme auf der Grundlage von Distributed Ledger Technologien in Betracht kommen. Die Nutzung öffentlicher Blockchains dürfte für Kryptowertpapierregisterführer allerdings nicht in Betracht kommen, da beispielsweise die Gefahr eines Hard-Fork-Events nicht beherrschbar wäre. Praktisch nutzbar dürften deshalb nur private Blockchains sein.

                        WELCHE INFORMATIONEN SOLLEN IM KRYPTOWERTPAPIERREGISTER GESPEICHERT WERDEN?

                        In Kryptowertpapierregistern sollen umfassende Informationen über eingetragene Wertpapiere gespeichert werden. Kryptowertpapierregistrare müssen nach dem Entwurf insbesondere die eine eindeutige Kennzeichnung des Wertpapiers (z.B. ISIN), Angaben über den Emittenten, den Inhaber, Verfügungshindernisse, Rechte Dritter und Angaben über die Frage, ob das Kryptowertpapier auf den Namen einer Wertpapierhandelsbank oder des Verwahrers (Sammelverwahrung) oder auf die Namen der einzelnen Inhaber eingetragen ist, speichern. Mit der neuen Regulierung soll sichergestellt werden, dass jeweils der im Kryptowertpapierregister ausgewiesene Inhaber auch rechtlich als Inhaber gilt. Verfügungen über Kryptowertpapiere sollen erst wirksam werden, wenn sie in das zugrundeliegende Kryptowertpapierregister eingetragen sind.

                        MÜSSTEN BEI UMSETZUNG DES GESETZESENTWURFS TOKENISIERTE WERTPAPIERE ZWINGEND IN EIN KRYPTOWERTPAPIERREGISTER EINGETRAGEN WERDEN?

                        Die neuen Regeln für Kryptowertpapiere wären bei der Emission von tokenisierten Wertpapieren nicht zwingend. Es wäre nach derzeitigem Stand nach wie vor möglich, „klassische“ Security Token auf einer öffentlichen Blockchain zu begeben, die über zugrundeliegende Tokenterms mit bestimmten Anlegerrechten verknüpft wären. Der große Vorteil der Kryptowertpapiere gegenüber nicht registrierten Security Token wäre allerdings ihre Eigenschaft, gutgläubig und lastenfrei erworben werden zu können. Diese Eigenschaft, die nach aktuellem Wertpapierrecht nicht ohne physische Verkörperung eines Wertpapiers möglich ist, könnte Kryptowertpapiere börsenfähig machen.

                        IST FÜR DIE ERMÖGLICHUNG EINES GUTGLÄUBIGEN UND LASTENFREIEN ERWERBS VON KRYPTOTOKEN ZWINGEND EIN ZENTRALES REGISTER ERFORDERLICH?

                        Zunächst ist klarzustellen, dass die Anordnung einer dezentralen Speichermethode nichts daran ändern würde, dass der Kryptowertpapierregistrar eine zentrale Datenbank führen würde. Der Gesetzesentwurf sieht neben der Einführung der Vorschriften über das Kryptowertpapierregister auch eine gesetzliche Fiktion vor, nach der elektronische Wertpapiere als Sachen im Sinne des Bürgerlichen Gesetzbuchs gelten sollen. Die Erhebung von virtuellen Wertpapieren zu Sachen im zivilrechtlichen Sinne reicht bereits vollkommen aus, um die Anwendung der Vorschriften über den gutgläubigen und lastenfreien Erwerb auch bei tokenisierten Wertpapieren zu ermöglichen. Ein zentrales Register benötigt es dafür nicht. Die Einführung zentraler Register für Kryptowertpapiere würde vielmehr eine gesetzgeberische Absage an die technischen Innovationsmöglichkeiten durch tokenisierte Wertpapiere bedeuten, da die Effizienzsteigerungspotenziale durch Aussparung üblicherweise erforderlicher Intermediäre wie Zentralverwahrer durch Regulierung verhindert würde. Bei urkundsbasierten Wertpapieren mag eine Einbuchung bei einem Zentralverwahrer sinnvoll sein, um den elektronischen Handel der eigentlich physischen Stücke zu ermöglichen. Bei ohnehin auf öffentlich einsehbaren Blockchains nachvollziehbaren Zuordnungsverhältnissen erschließt sich die zwingende Nutzung einer zentralen Datenbank hingegen nicht.

                        Rechtsanwalt Lutz Auffenberg, LL.M. (London)

                        I.  https://fin-law.de

                        E. info@fin-law.de

                        UNSERE BLOG ARTIKEL IM MONATLICHEN NEWSLETTER?

                        Mit dem FIN LAW Newsletter erhalten Sie alle FIN LAW Blog Artikel des Monats noch einmal übersichtlich und leserfreundlich zusammengestellt per E-Mail zugesandt. Unser Newsletter erscheint jeweils zu Beginn des Monats. Melden Sie sich einfach über den untenstehenden Button für den FIN LAW Newsletter an. Natürlich können Sie den Newsletter auch jederzeit wieder abbestellen.

                        Newsletter abonnieren

                          Kontakt

                          info@fin-law.de

                          to top