Kostenloses Erstgespräch

Okt. 26, 2026

Lootbox – was genau ist das und handelt es sich hierbei um Glücksspiel?

Der Begriff der Lootbox ist aus der Videospielwelt nicht mehr wegzudenken. Umso erstaunlicher ist es, dass der Begriff – jedenfalls bisher – im deutschen Recht nicht definiert ist, obwohl seit Jahren über eine glücksspielrechtliche Regulierung bzw. Einstufung von Lootboxen gestritten wird. Allgemein wird unter einer Lootbox (Beutebox) eine virtuelle „Kiste“ in einem Videospiel verstanden, deren Inhalt nicht im Vorfeld bestimmt ist und zufällig ermittelt wird. Spieler können aus diesen Kisten z.B. Spielvorteile oder kosmetische Spielmodifikationen (Skins) erlangen. Regelmäßig ist es so, dass Spieler, die eine Lootbox bekommen möchten, diese erwerben müssen. Häufig ist dies über sogenannte In-Game Käufe mittels In-Game Währungen, also das im jeweiligen Spiel verwendete Spielgeld (z.B. Goldmünzen) möglich. Die für den Kauf von Lootboxen erforderliche In-Game Währung können Spieler entweder erspielen oder gegen reales Geld erwerben oder beides. Auch das „Erspielen“ von Lootboxen ist in vielen Spielen, jedenfalls in Grenzen, möglich. Es gibt also viele verschiedene Möglichkeiten, manchmal sogar innerhalb desselben Spiels, für Spieler an Lootboxen zu gelangen. Aber sind solche Lootboxen als erlaubnispflichtiges Glücksspiel zu qualifizieren und falls ja, gibt es Möglichkeiten diese Qualifikation zu ändern?

Wann ist etwas als Glücksspiel zu qualifizieren?

In Deutschland richtet sich die verwaltungsrechtliche Definition von Glücksspiel nach dem Glücksspielstaatsvertrag (GlüStV). Gemäß § 3 Abs. 1 GlüStV liegt ein Glücksspiel vor, wenn im Rahmen eines Spiels für den Erwerb einer Gewinnchance ein Entgelt verlangt wird und die Entscheidung über den Gewinn ganz oder überwiegend vom Zufall abhängt. Problematisch erscheint im Zusammenhang mit der glücksspielrechtlichen Einordnung von Lootboxen der Begriff der Gewinnchance und damit verbunden der Begriff des Gewinns. Zum einen wird vertreten, dass ein Gewinn „ein nicht ganz unbedeutender Vermögenswert“ sei. Zum anderen wird vertreten, dass mit der zuvor genannten Definition dem Sinn und Zweck des GlüStV, nämlich der suchtpräventiven Zielsetzung der Glücksspielregulierung, nicht genüge getan wird und darum auch Gewinnziele jenseits klassischer Vermögensvorteile die Definition des Gewinns erfüllen sollen. Weiterhin kann das Merkmal der Entgeltlichkeit im Kontext der glücksspielrechtlichen Einordnung von Lootboxen ein Problem darstellen. Sofern sie jedoch mittels einer In-Game Währung erworben werden, die ihrerseits mit realem Geld erworben werden muss, kann wohl von einer Entgeltlichkeit im hier geforderten Sinne ausgegangen werden. Sind somit Lootboxen grundsätzlich als Glücksspiel zu qualifizieren?   

Wann qualifizieren Lootboxen als Glücksspiel?

Vor diesem Hintergrund könnte der Eindruck entstehen, dass Lootboxen immer als Glücksspiel zu qualifizieren sein müssten. Dieses Ergebnis wäre jedoch zumindest zweifelhaft. So dürfte es z.B. in den Fällen an der vorausgesetzten Entgeltlichkeit fehlen, in denen eine In-Game Währung nur durch das eigentliche Spielen des Spiels und nicht durch Käufe mit realem Geld erworben werden kann. Sofern es keinen Markt bzw. Sekundärmarkt für die in den Lootboxen erworbenen virtuellen Gegenstände gibt bzw. sofern diese Gegenstände schon gar nicht im Spiel handelbar sind, fehlt es jedenfalls an einem Gewinn, der einen nicht ganz unbedeutenden Vermögenswert darstellt. Ob dies jedoch ausreicht, die glücksspielrechtliche Qualifikation von Lootboxen zu verneinen, erscheint fraglich. Insbesondere auch deshalb, da die Gemeinsame Glücksspielbehörde der Länder (GGL), die in Deutschland für die Aufsicht von  internetbasierten Glücksspielangeboten zuständig ist, sich schon am 1. März 2024 für eine stärkere Regulierung von Lootboxen und ähnlichen Phänomenen eingesetzt hat. Im November 2025 forderte der Bundesrat in einem Entschließungsantrag die Bundesregierung ebenfalls zur stärkeren Regulierung von Lootboxen und ähnlicher Spielmechanismen auf. Insofern kann festgehalten werden, dass die glücksspielrechtliche Qualifikation von Lootboxen immer die Betrachtung des jeweiligen Falles voraussetzt. Ein Lootboxen beinhaltendes Geschäftsmodel sollte deshalb in jedem Fall von einer im Glücksspielrecht versierten Anwaltskanzlei auf ihre Umsetzbarkeit geprüft werden.

Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

I. https://fin-law.de

E. info@fin-law.de

Newsletter abonnieren

This Blog Article as Podcast?

The Gist of It:

Presentation

    Kontakt

    info@fin-law.de

    Okt. 19, 2026

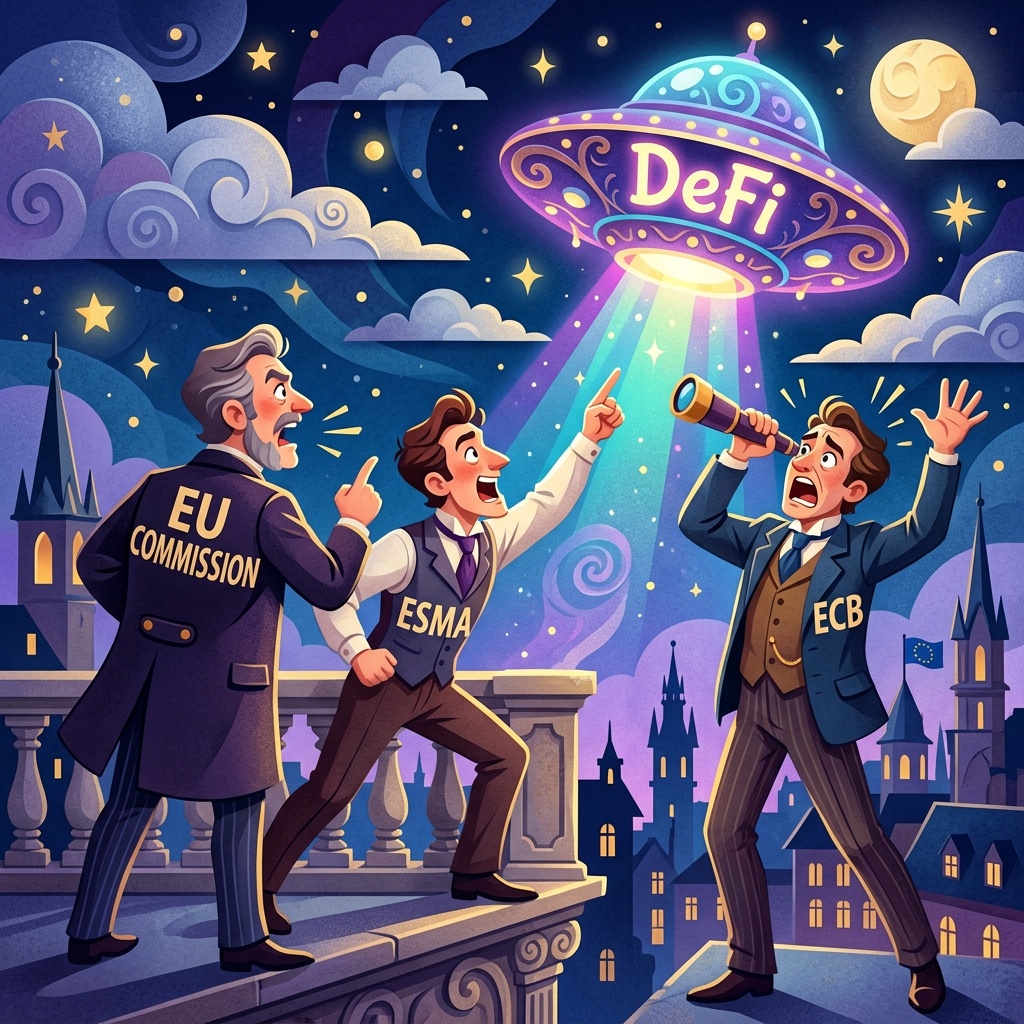
    Regulating the Core of Crypto – Wird MiCAR bald auch DeFi regulieren?

    Die EU-Verordnung über Märkte in Kryptowerten (MiCAR) ist erst im Mai 2023 verabschiedet worden und ihre Vorschriften gelten in Gänze erst seit Beginn des Jahres 2025. Dennoch ist der Europäische Verordnungsgeber bereits dabei, über Änderungen und Erweiterungen des Regulierungswerks für Kryptowerte in Europa nachzudenken. Vom 20. Mai 2026 bis Ende September 2026 konnten Marktteilnehmer sich an einer öffentlichen Konsultation der Europäischen Kommission beteiligen und ihre Sicht auf die derzeit geltenden Regeln nach MiCAR und etwaigen Veränderungsbedarf  in Bezug auf die Verordnung mitteilen. Im Fokus der Konsultation stand neben der Auseinandersetzung mit den aktuellen Vorschriften der MiCAR auch die Frage, inwieweit die MiCAR künftig auch das Thema Decentral Finance (DeFi) erfassen soll. Nach der aktuellen Rechtslage reguliert die MiCAR ausschließlich den zentralistisch ausgestalteten Kryptomarkt der zentral agierenden Kryptowerte-Dienstleister (CASPs) und Emittenten von Kryptowerten. Vollständig dezentral funktionierende Protokolle, die ohne aufsichtsrechtlich greifbaren Betreiber auskommen, bleiben bislang unreguliert zurück, was der Verordnungsgeber in Erwägungsgrund 22 der MiCAR so ausdrücklich klargestellt hat. Dort heißt es noch, dass Kryptowerte-Dienstleistungen nicht in den Anwendungsbereich der MiCAR fallen sollen, wenn sie ohne Intermediär in ausschließlich dezentralisierter Weise erbracht werden. Ob diese Zielsetzung künftig noch Bestand haben wird, lässt sich insbesondere nach Einreichung der Stellungnahmen der Europäischen Zentralbank (EZB) und der Europäischen Aufsichtsbehörde über die Wertpapiermärkte (ESMA) zumindest stark bezweifeln.

    ESMA und EZB plädieren für Einbeziehung von DeFi in die MiCAR

    Bereits das Konsultationspapier der EU-Kommission selbst stellt den Konsultationsteilnehmern zielgerichtet Fragen nach der Erforderlichkeit der Einbeziehung von DeFi-Protokollen in die MiCAR-Regulierung, um abschätzen zu können, inwieweit neue Regeln für Geschäfte mit DeFi-Protokollen eingeführt werden sollten. Die ESMA weist in ihrer Stellungnahme darauf hin, dass es mitunter unterschiedliche Auffassungen in der EU darüber gibt, wann genau eine volle Dezentralisierung einer Dienstleistung im Sinne von Erwägungsgrund 22 MiCAR vorliegt. Diese Rechtsunsicherheit führe zu „decentralization washing“, womit sie meint, dass Anbieter einer eigentlich als Kryptowerte-Dienstleistung regulierten Tätigkeit ihre Verantwortlichkeit durch die Darstellung der Dienstleistung als dezentral zu verschleiern versuchen. Auch biete die Ausklammerung von DeFi aus der MiCAR Raum für Aufsichtsarbitrage, wenn sich Anbieter von vermeintlichen DeFi-Services in einem Mitgliedstaat ansiedeln, in dem die zuständige Aufsichtsbehörde geringere Anforderungen an den Nachweis der Dezentralisierung stellt. ESMA schlägt deshalb vor, die MiCAR um eine Klarstellung zu erweitern, wann genau eine volle Dezentralisierung vorliegt. Zudem regt sie die Einführung einer neuen Kryptowerte-Dienstleistung vor, die die Interaktion mit DeFi-Protokollen unter Zulassungsvorbehalt und Aufsicht der zuständigen Behörden stellen würde. Die EZB schlägt mit Ihrer Stellungnahme in dieselbe Kerbe und äußert den Vorschlag, dass jedenfalls die Zugangspunkte zu DeFi-Protokollen reguliert werden sollten. Sie bringt ins Spiel, dass beispielsweise im Fall des Zugangs zu DeFi-Protokollen durch regulierte CASPS reguliert werden sollte, dass nur bestimmte (qualifizierte) Anlegergruppen einen solchen Zugang angeboten bekommen können sollten.

    Regulierungsvorschläge bleiben der zentralistischen Zielrichtung treu

    Offensichtlich ist, dass sowohl die EU-Kommission als auch die ESMA und die EZB dezentrale Dienstleistungen und das Thema DeFi insgesamt stärker in den Regulierungsfokus nehmen wollen. Die vorgeschlagenen Maßnahmen werden jedoch an dem grundlegenden Ansatz der Ausklammerung von rein dezentral erbrachten Dienstleistungen über smart-contract-basierte DeFi-Protokolle nichts ändern. Die Vorschriften der MiCAR erfordern systematisch einen zentral agierenden Verantwortlichen als Adressaten der aufsichtsrechtlichen Pflichten. Insofern wäre auch bei Umsetzung der nun vorliegenden Vorschläge die Interaktion mit DeFi-Protokollen für eigenverantwortlich handelnde Nutzer aufsichtsrechtlich möglich. Die Regulierung von sog. „Gatekeepern“, die als regulierte CASPs ihren Kunden Zugang zu über DeFi-Protokolle funktionierende Dienstleistungen verschaffen, würde nicht nur DeFi-Protokolle näher an die beaufsichtigten Finanzmärkte bringen, sondern auch dazu beitragen können, dass bestehende Regulierungslücken in Bezug auf den Zugang zu DeFi geschlossen werden könnten, die aktuell teilweise die Interaktion mit entsprechenden DeFi-Services im regulierten Umfeld verhindern. Gerade im Geldwäschepräventionsbereich bestehen aktuell noch solche Problematiken, etwa hinsichtlich der Frage, wie im Fall der Interaktion mit DeFi-Protokollen die Pflicht zur Identifizierung und Verifizierung des Vertragspartners umgesetzt werden kann.

    Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

    I.  https://fin-law.de

    E. info@fin-law.de

    Newsletter abonnieren

    This Blog Article as Podcast?

    The Gist of It:

    Presentation

      Kontakt

      info@fin-law.de

      Okt. 12, 2026

      BNPL und CCD2 – Wann werden Händler zum Darlehensvermittler?

      Kredite sind für sind nicht nur für die großen Anschaffungen wie Immobilien, Autos oder Ausrüstung für teure Hobbies interessant. Im E-Commerce ist bereits seit langem eine kurzfristige Finanzierung auch kleinster Beträge für tägliche Anschaffungen aller Art wie etwa von Staubsaugern, Kaffeeautomaten oder Spielkonsolen gängig. Verbraucher finanzieren so über kürzere Zeiträume von einigen Wochen oder Monaten Kaufpreise zwischen 50 bis 1.000 Euro oder auch mehr über sogenannte Buy-Now-Pay-Later-Angebote (BNPL). Da solche meist vergleichsweise unproblematisch zu erhaltenen Kreditverträge Verbraucher ebenso in Verschuldungsprobleme bringen können wie die Verbraucherdarlehen für die großen Anschaffungen des Lebens, hat der europäische Gesetzgeber an dieser Stelle die Regeln verschärft und mit der zweiten EU-Richtlinie über Verbraucherkredite (CCD2) strengere Regeln, auch für Anbieter von BNPL-Angeboten geschaffen. Weil die CCD2 als EU-Richtlinie nicht direkt für die Marktteilnehmer gilt, müssen die Mitgliedstaaten der EU die enthaltenen Vorschriften in ihr nationales Recht durch nationale Umsetzungsgesetze übertragen. Der deutsche Gesetzgeber hat mit seinem Absatzfinanzierungsgesetz bereits umfangreiche Änderungen an den Vorschriften des Bürgerlichen Gesetzbuchs (BGB) und des Einführungsgesetzes zum Bürgerlichen Gesetzbuch (EGBGB), des Kreditwesengesetzes (KWG), des Zahlungsdiensteaufsichtsgesetzes (ZAG) und weiteren bestehenden Gesetzen geschaffen, die in diesem Jahr 2026 teilweise bereits seit Mai gelten, größtenteils jedoch am 20. November 2026 in Kraft treten werden. Für Banken und Zahlungsdienstleister ist lange klar, dass sie ihre Geschäftsmodelle mit den neuen Regularien in Einklang bringen müssen. Doch im E-Commerce wird es auch für die Händler selbst relevante Neuerungen geben, weshalb sich auch die Händler und die Betreiber von Handelsplätzen die Frage stellen müssen, wann aus der Zahlungs- oder Kaufabwicklung ein Verbraucherkredit werden kann und welche Rolle sie in diesem Kontext einnehmen.

      Wann genau unterfallen BNPL-Angebote den neuen Regeln nach CCD2?

      BNPL ist kein eigener Rechtsbegriff oder ein spezifischer Vertragstyp des BGB, sondern ein Oberbegriff für Absatzfinanzierungsmodelle, bei denen der Verbraucher die Ware oder Dienstleistung sofort erhält, die Zahlung aber ganz oder teilweise auf einen späteren Zeitpunkt verschoben wird. In der Praxis fallen darunter vor allem Rechnungskauf und Ratenkauf. Nicht selten wird ein externer BNPL-Anbieter zwischengeschaltet, der die Forderung ankauft oder die Finanzierung strukturiert. Bei Ratenkäufen wird dem Verbraucher nachgelassen, den Kaufpreis in mehreren Teilzahlungen über einen bestimmten Zeitraum zu zahlen. Beim Rechnungskauf ist der Kaufpreis zwar vollständig in einer Summe zu zahlen, jedoch kann dem Verbraucher ein einmaliger Zahlungsaufschub eingeräumt werden, was ebenso eine kreditähnliche Finanzierungsfunktion haben kann. Nach der CCD2 sollen solche Modell grundsätzlich erfasst werden. In Erwägungsgrund 16 der CCD2 stellt der Richtliniengeber klar, dass gerade auch moderne, häufig zins- und gebührenfreie BNPL-Modelle grundsätzlich erfasst werden sollen. Denn nach derzeitigem Recht bestehen für bestimmte Konstellationen Ausnahmetatbestände, die BNPL-Anbieter bislang für ihre Angebote nutzen können, etwa für Darlehen über weniger als 200 Euro oder solche, die binnen von drei Monaten zurückzuzahlen und bei denen nur geringe Kosten für den Verbraucher vereinbart sind. Diese Ausnahmen sollen nun weitestgehend abgeschafft werden. Künftig soll es lediglich im Bereich von Rechnungskäufen noch eine Ausnahme geben, nämlich dann, wenn der der Unternehmer dem Verbraucher selbst, also ohne dass ein Dritter ein Darlehen, einen Zahlungsaufschub oder eine sonstige Finanzierungshilfe gewährt, unentgeltlich eine Zahlungsfrist von höchstens 50 Tagen einräumt und bei Verzug nur begrenzte Kosten entstehen können. Andere Konstellationen von Absatzfinanzierungsmaßnahmen können potenziell in den Anwendungsbereich des neuen Verbraucherkreditrechts fallen, wenn sie eine finanzierungsähnliche Funktion erfüllen. Ob ein BNPL-Angebot oder eine sonstige Absatzfinanzierungsmaßnahme letztlich dem neuen Regime unterfällt, hängt immer von der konkreten Ausgestaltung ab und muss jeweils für den Einzelfall geprüft werden.

      Wer ist nach dem neuen § 34k GewO Kreditvermittler?

      Für Unternehmen im E-Commerce bedeuten diese Änderungen, dass Händler bei der Ausgestaltung der eigenen Absatzfinanzierung und der Gestaltung Ihrer Kaufverträge und AGB Vorsicht walten lassen müssen, um nicht selbst Kreditgeber zu sein. Darüber hinaus stehen Händler und Handelsplatzanbieter jedoch auch im Zentrum der neuen Erlaubnispflicht für Kreditvermittler nach § 34k der Gewerbeordnung (GewO). Diese ab dem 20. November 2026 geltende Erlaubnispflicht trifft Unternehmen, die gewerbsmäßig gegen eine Vergütung, die aus einer Geldzahlung oder einem sonstigen vereinbarten wirtschaftlichen Vorteil bestehen kann, den Abschluss von Verbraucherdarlehensverträgen oder von Finanzierungshilfen vermitteln oder die Gelegenheit zum Abschluss solcher Verträge nachweisen. Auch wer Dritte zu Verbraucherdarlehensverträgen oder Finanzierungshilfen beraten oder in anderer Weise beim Abschluss eines solchen Vertrages behilflich sein will, kann Adressat der Erlaubnispflicht von § 34k GewO sein. Händler, die ihren Verbraucherkunden für den Absatz ihrer Waren daher beispielsweise als Zahlungsmethode BNPL-Anbieter oder sonstige Kreditgeber vorschlagen und dafür vereinbarte wirtschaftliche Vorteile erhalten, können der Pflicht zur vorherigen Einholung der Erlaubnis nach § 34k GewO bei der für sie zuständigen Behörde unterfallen. Die Erlaubnis ist dann je nach Bundesland entweder bei der zuständigen IHK oder dem Gewerbeamt zu beantragen. Um die Erlaubnis zu erhalten, müssen Kreditvermittler einige rechtliche Anforderungen erfüllen. Somit müssen Verkäufer und Plattformen im E-Commerce auch bei der Auswahl der akzeptieren Zahlungsmethoden sicherstellen, dass sie entweder nur solche Zahlungsmethoden anbieten, die ihrerseits nicht als Kreditgeber einzuordnen sind, oder andernfalls die erforderliche Erlaubnis nach § 34k GewO bei der zuständigen Behörde beantragen.

      Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

      I.  https://fin-law.de

      E. info@fin-law.de

      Newsletter abonnieren

      This Blog Article as Podcast?

      The Gist of It:

      Presentation

        Kontakt

        info@fin-law.de

        Sep. 28, 2026

        Die neue Verbraucherkreditrichtlinie – Wen treffen die neuen Regeln der CCD2?

        Ab dem 20. November 2026 gelten für Verbraucherkredite neue Regeln. Der deutsche Gesetzgeber hat mit dem Umsetzungsgesetz zur Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität die neuen Anforderungen der zweiten Verbraucherkreditrichtlinie (CCD2) in das nationale Recht umgesetzt. Mit den neuen Spielregeln kommen zahlreiche Änderungen, von denen allerdings nicht nur Verbraucherkredite ausgebende Banken betroffen sind. Um den jüngsten Entwicklungen im Bereich von Kleinkrediten und Zahlungsaufschüben und den damit verbundenen neuen Risiken für Verbraucher zu begegnet, erstrecken sich die Regeln unter anderem auch und insbesondere auf Akteure, die keine regulierten Kreditinstitute oder Zahlungsinstitute sind. So werden sich auch unregulierte, im Handel tätige Unternehmen mit der Frage befassen müssen, ob die neuen Regeln neue Anforderungen auch für ihre Geschäftsmodelle mit sich bringen. Besonderes Augenmerk hat der Gesetzgeber dabei auf sog. „Buy Now Pay Later“-Angebote (BNPL) gelegt, die es Verbrauchern ermöglichen, Waren oder Dienstleistungen zu erwerben bzw. in Anspruch zu nehmen und erst zu einem späteren Zeitpunkt bezahlen zu müssen. Nach bisheriger Rechtslage bestehen Ausnahmetatbestände für die Vergabe von Verbraucherdarlehen von weniger als 200 Euro, für solche mit einer Laufzeit bis drei Monate und für BNPL, die diese Kreditformen aus dem Anwendungsbereich des Verbraucherkreditvertragsrechts herausfallen lassen. Das wird ab dem 20. November 2026 jedoch nicht mehr der Fall sein.

        Welche Unternehmen müssen künftig das neue Verbraucherkreditrecht beachten?

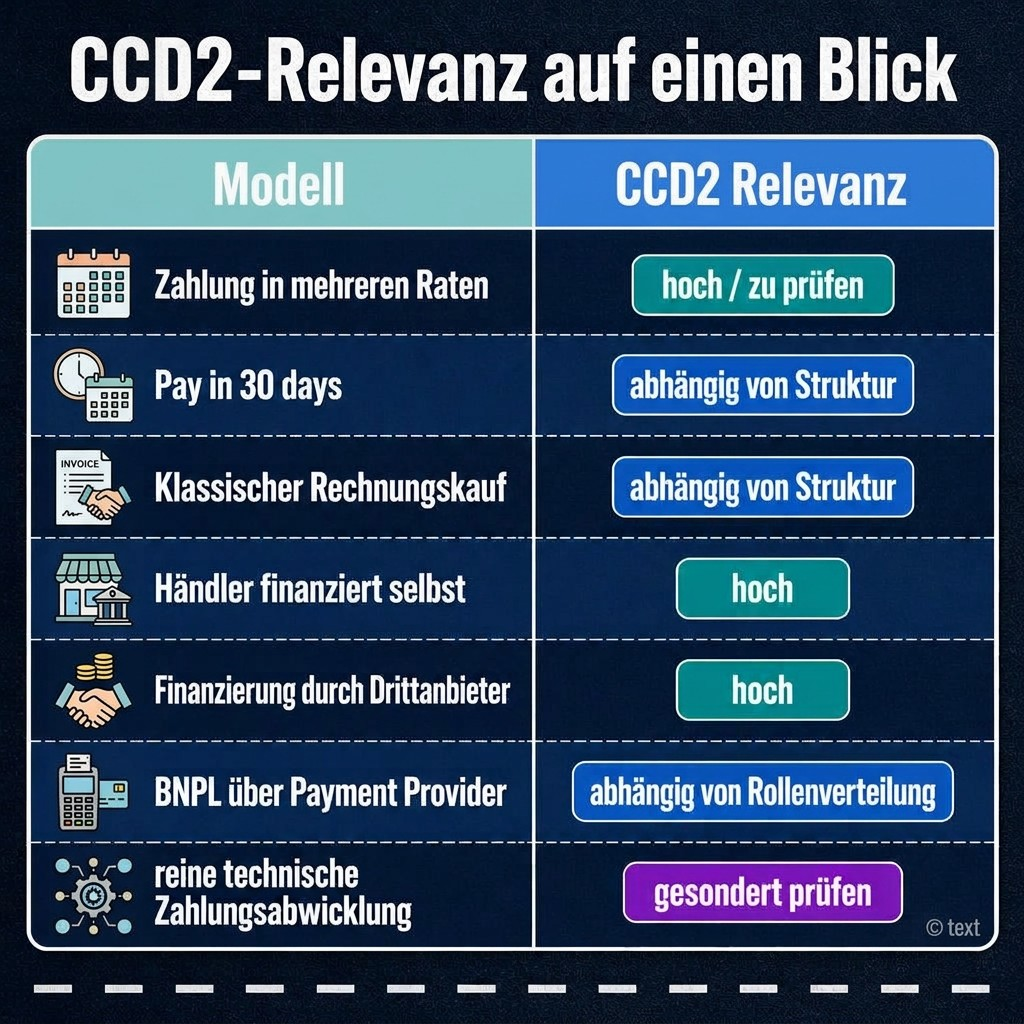
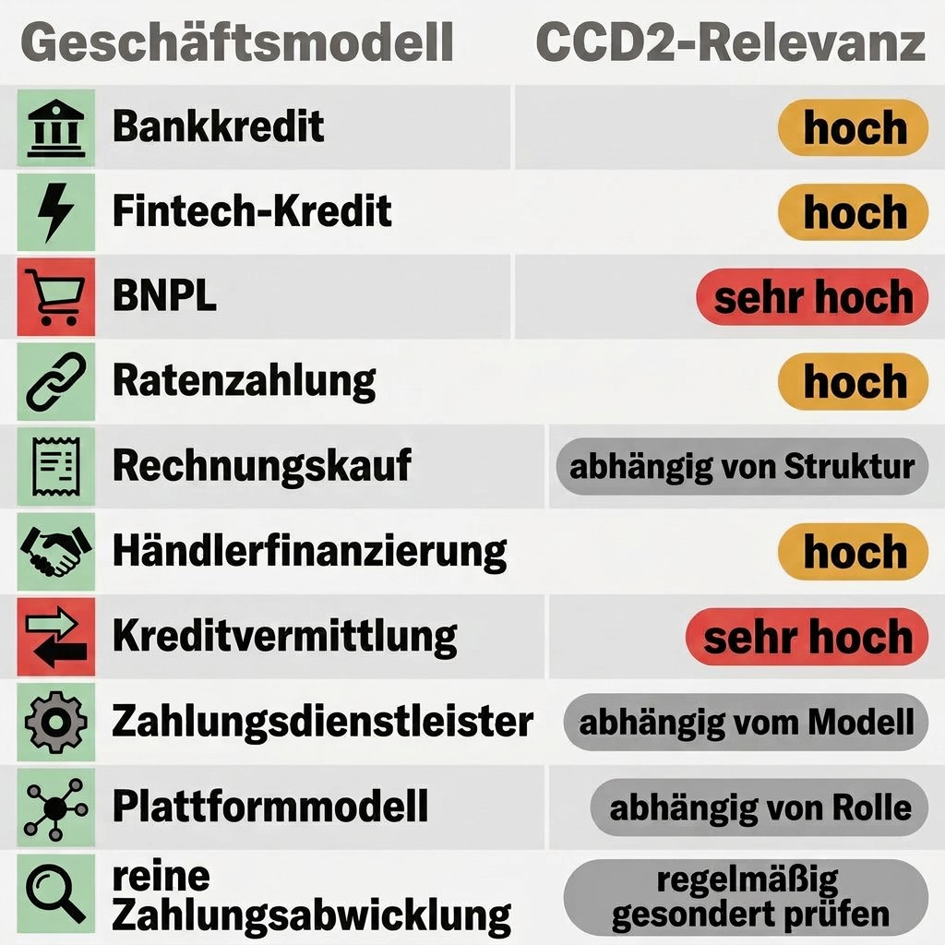
        Für im Darlehensgeschäft aktive Banken, die Kredite an Verbraucher ausreichen, gelten die neuen Regeln selbstverständlich. Auch Zahlungsinstitute, die nach Maßgabe ihrer aufsichtsrechtlichen Erlaubnisse eingeschränkt Kredite vergeben dürfen, etwa durch Einräumung einer Kreditlinie im Zusammenhang mit dem Zahlungsgeschäft, werden damit rechnen, dass sie die strengeren Verbraucherschutzregeln nach der CCD2 treffen werden. Neu ist insbesondere, dass wegen des Wegfalls der Bereichsausnahmen für Kleinstkredite, Kurzfristdarlehen und BNPL-Modelle verstärkt auch unregulierte Unternehmen aus dem Handel je nach Ausgestaltung ihrer Zahlungsmodalitäten für Verbraucherkunden von den Vorschriften des neuen Verbraucherkreditrechts betroffen sein können. Denn die neuen Regeln können beispielsweise auch bei bestimmten Gestaltungen Rahmen der Absatzfinanzierung, der Kaufpreisstundung oder bei Ratenzahlungsvereinbarungen greifen. Welche Geschäftsmodelle konkret in welchem Umfang betroffen sein können, zeigt die nebenstehende Übersicht:

        Welche Veränderungen wird es für von CCD2 betroffene Unternehmen geben?

        Unternehmen, die den neuen Vorschriften des Verbraucherdarlehensrechts unterfallen, müssen zahlreiche neue Pflichten erfüllen. Besonders relevant sind die verschärften Anforderungen an die Erfüllung vorvertraglicher Informationspflichten, die der Gesetzgeber für ab dem 20. November 2026 abzuschließende Verträge neugestaltet hat. Insgesamt 28 Informationen umfasst der neue Katalog für vorvertragliche Informationspflichten bei Verbraucherdarlehensverträgen, Finanzierungshilfen und Darlehensvermittlungsverträgen, die Unternehmer Verbrauchern gegenüber werden erteilen müssen. Umfasst sind unter anderem Angaben zum Unternehmer und den Konditionen des Vertrags, insbesondere zur Laufzeit, zu Zinssätzen, Verzugszinsen und auch zum effektiven Jahreszins, zu Fälligkeiten und eventuellen Regelungen zu Vorfälligkeitsentschädigungen sowie zu den Gesamtkosten für den Verbraucher. Darüber hinaus muss ein repräsentatives Beispiel zur Veranschaulichung des Gesamtbetrags und des effektiven Jahreszinses unter Angabe der zugrunde gelegten Annahmen und auch ein Tilgungsplan zur Verfügung gestellt werden. Auch müssen konkrete Warnhinweise zu den Folgen der Nichteinhaltung von Vertragspflichten erteilt werden. Besonders relevant für Unternehmen, die bislang nicht reguliert sind, ist die Einführung einer Registrierungspflicht für Kreditgeber nach dem neuen Absatzfinanzierungsaufsichtsgesetz (AbsFinAG) bei der BaFin als zuständige Aufsichtsbehörde. Auch bei der Gestaltung ihrer Vergütungssysteme für Mitarbeiter werden registrierungsverpflichtete Unternehmen zusätzliche Anforderungen erfüllen müssen, insbesondere im Hinblick auf die Vermeidung von unangemessenen Anreizen durch Leistungsziele. Darüber hinaus werden Kreditgeber von Verbraucherkrediten verpflichtet sein, vor Abschluss eines Darlehensvertrags eine Kreditwürdigkeitsprüfung durchzuführen, die positiv ausfallen muss.

        Was sollten Unternehmen mit Verbraucherkunden bis zum 20. November 2026 tun?

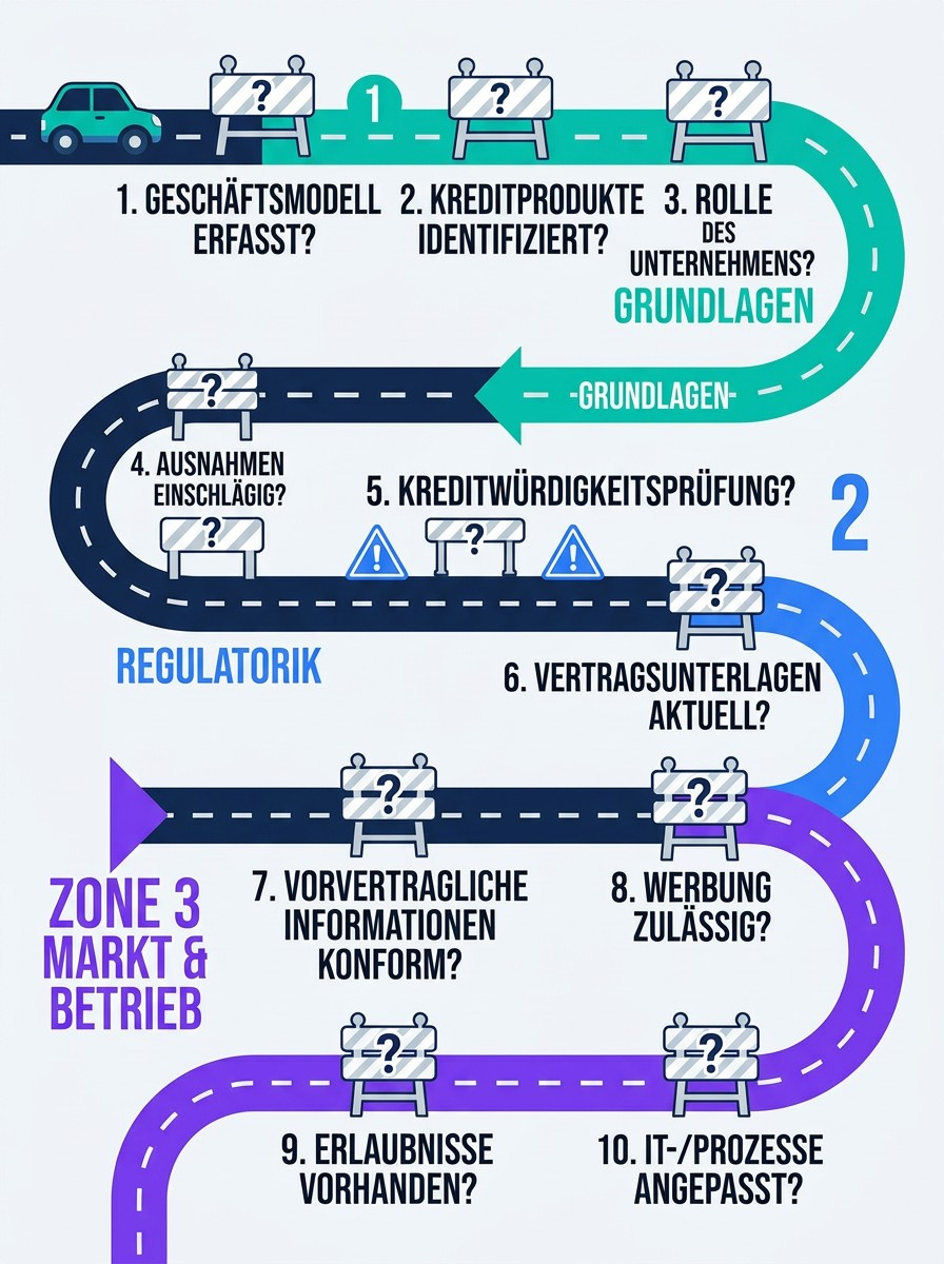
        Die Anforderungen auch an nichtregulierte Unternehmen mit Verbraucherkunden werden sich durch die Umsetzung der CCD2-Anforderungen in das deutsche Recht zum 20. November 2026 erheblich verändern. Betroffenen Unternehmen ist daher anzuraten, Ihr Geschäftsmodell und insbesondere Ihre Absatzprozesse grundlegend vor dem Hintergrund der neuen Anforderungen im Verbraucherkreditrecht überprüfen zu lassen. Eine erste Hilfestellung kann der nebenstehende Fragenkatalog bieten:

        Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

        I. https://fin-law.de

        E. info@fin-law.de

        Newsletter abonnieren

        This Blog Article as Podcast?

        The Gist of It:

        Presentation

          Kontakt

          info@fin-law.de

          Sep. 21, 2026

          Strong Customer Authentification – Hindert SCA wirklich Agentic Payments?

          In der Branche der Zahlungsdienstleister stehen gerade viele Hypethemen an. Eines davon sind Agentic Payments und Agentic Commerce. Dabei werden KI-Agenten mit eigenen Budgets ausgestattet, um für Nutzer automatisiert auf Grundlage von deren Prompts auf Einkaufstour zu gehen, Verträge abzuschließen und schließlich auch Zahlungen vorzunehmen. Als einer der relevantesten Showstopper für Agentic Payments wird gegenwärtig die in der Zahlungsdiensteregulatorik vorgeschriebene Strong Customer Authentification (SCA) angesehen, die in Deutschland grundlegend in § 55 des Zahlungsdiensteaufsichtsgesetzes (ZAG) verankert ist. Die Vorschrift zwingt Zahlungsdienstleister zur Implementierung einer starken Kundenauthentifizierung, wenn der Zahler online auf sein Zahlungskonto zugreifen will, einen elektronischen Zahlungsvorgang auslösen oder eine Handlung über einen Fernzugang vornehmen will, die das Risiko eines Betrugs im Zahlungsverkehr oder anderen Missbrauchs beinhaltet. Eine starke Kundenauthentifizierung setzt voraus, dass der Kunde vor der Durchführung seiner Handlung mindestens zwei von drei Abfragen aus den Kategorien Wissen (z.B. Passwort), Besitz (z.B. Karte oder Handy) und Inhärenz (z.B. Fingerabdruck oder Netzhautscan) erfüllen muss. Vielfach wird vertreten, dass die aktuell geltenden SCA-Anforderungen nach der zweiten Zahlungsdiensterichtlinie (PSD2) die Umsetzbarkeit von Agentic Payments behindern. Das Problem wird darin gesehen, dass Agentic Payments im Hintergrund ohne Beteiligung des Nutzers ablaufen sollen, eine SCA jedoch transaktionsbasiert ausgelöst wird und damit bei jeder einzelnen Transaktion eine Freigabe durch den Nutzer erfolgen muss. Im Ergebnis kann der KI-Agent nicht eigenständig Zahlungsvorgänge auslösen. Doch ist das in dieser Allgemeinheit zutreffend?

          Wann bedarf es keiner starken Kundenidentifizierung?

          Die Pflicht zur Durchführung einer Strong Customer Authentification ist der Regelfall und in § 55 Abs. 1 ZAG festgelegt. Stimmen aus der Paymentbranche fordern zur Lösung des Problems im Spannungsfeld SCA und Agentic Commerce, dass die Regulierung die SCA-Abfrage nicht mehr transaktionsbezogen vorschreiben soll, sondern einheitlich auf die Auftragsebene, wenn der Nutzer den KI-Agenten mit seinem Prompt zur Durchführung von Agentic Payments beauftragt. Tatsächlich gibt es aber schon heute zahlreiche Ausnahmetatbestände von der SCA, die in den Art. 10 ff. der Delegierten Verordnung (EU) 2018/389 geregelt sind. Besonders praxisrelevant ist im Bereich von Agentic Payments der Ausnahmetatbestand für Zahlungen an vertrauenswürdige Empfänger. Danach muss der Zahlungsdienstleister keine SCA verlangen, wenn der Zahlungsempfänger auf einer Liste von vertrauenswürdigen Empfängern steht, die der Zahler durch seinen kontoführenden Zahlungsdienstleister erstellt hat. Zahlungsdienstleister müssen in solchen Fällen nur eine SCA verlangen, wenn der Zahler die Kiste von vertrauenswürdigen Empfängern erstellt oder ändert. Für den Bereich des Agentic Commerce wäre dieser Ausnahmetatbestand insoweit praktikabel, als dass die SCA-Abfrage – wie von Marktteilnehmern vorgeschlagen – auf den Moment der Auftragsvergabe an den KI-Agenten verlagert werden könnte. Die damit einhergehende Einschränkung für den KI-Agenten hinsichtlich der Auswahl von Anbietern würde zugleich eine gewisse Sicherheit für den Nutzer bedeuten, der dem KI-Agenten nicht vollständig freie Hand lassen würde. Aus Verbraucherschutzsicht ist ein solches Sicherheitsnetz für die Nutzer von KI mit Agentic Payment-Funktion sicherlich nicht schädlich.

          Weitere Ausnahmen für Kleinbetragszahlungen und spezielle Konstellationen

          Die Liste von vertrauenswürdigen Empfängern ist nicht der einzige Lösungsansatz, um das Problem der Strong Customer Authentification bei Agentic Payments zu lösen oder jedenfalls die Frequenz der Abfragen erheblich zu reduzieren. Ebenfalls nicht zur Durchführung einer starken Kundenauthentifizierung sind Zahlungsdienstleister verpflichtet, wenn der Zahler auf elektronischem Wege Kleinsttransaktionen auslösen will, die bestimmte Anforderungen erfüllen. Erforderlich ist dafür, dass der Betrag des Zahlungsvorgangs maximal 30 Euro beträgt und die zuvor durch den Zahler jeweils ohne SCA ausgelösten Zahlungsvorgänge zusammengerechnet den Betrag von 100 Euro nicht überschreiten. Zudem dürfen seit der letzten Durchführung einer starken Kundenauthentifizierung maximal fünf elektronische Zahlungsvorgänge ausgelöst worden sein. Der Ausnahmetatbestand ist jedenfalls geeignet, die Anzahl von SCA-Abfragen im Fall von Agentic Payments erheblich zu reduzieren, sofern es um Kleinsttransaktionen geht. Die Delegierte Verordnung (EU) 2018/389 sieht darüber hinaus weitere Ausnahmen vor, die im Einzelfall einschlägig sein können. Beispielsweise bestehen Ausnahmetatbestände für Transaktionen zwischen eigenen Konten des Zahlers beim selben Zahlungsdienstleister, für widerkehrende Zahlungen und risikoarme Zahlungsvorgänge. Insoweit kommt es stets auf den konkreten Anwendungsfall an, ob die Ausnahmen greifen. Bei der Gestaltung von Geschäftsmodellen im Bereich von Agentic Payments und Agentic Commerce sollten Unternehmen in jedem Fall die Ausnahmetatbestände der Delegierten Verordnung (EU) 2018/389 kennen und bei der Produktgestaltung berücksichtigen.

          Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

          I.  https://fin-law.de

          E. info@fin-law.de

          Newsletter abonnieren

          This Blog Article as Podcast?

          The Gist of It:

          Presentation

            Kontakt

            info@fin-law.de

            Sep. 14, 2026

            Regulierung von Finfluencern – Was ist zu beachten?

            Bei den sogenannten Finfluencern handelt es sich um Akteure bzw. Content Creator in sozialen Medien wie Instagram oder TikTok, die durch ihre Veröffentlichungen in besagten Netzwerken versuchen, Finanzthemen und Anlageideen oder Anlageprodukte ihrem Publikum bzw. ihren Followern näherzubringen. Dass es hierfür ein immer stärker wachsendes Bedürfnis gibt, zeigt sich insbesondere an der Tatsache, dass gerade in der Altersgruppe der 18- bis 45-Jährigen sich viele Menschen über Finanzthemen auf Social-Media-Plattformen informieren. Viele von diesen Menschen sehen Finfluencer als gute Alternative zu einer Beratung durch klassische Kanäle wie Banken oder ähnliche Institutionen. Während Finfluencer durch Aufklärung und Wissensverbreitung durchaus auch wertvolle Bildungsarbeit leisten können, gibt es unter ihnen dennoch unseriöse Akteure. Diese bewerben z.B. Produkte, die für die potentiellen Anleger in ihrem Publikum gegebenenfalls nicht oder nicht so gut geeignet sind und stellen diese als geeignet dar oder sie übertreiben Renditechancen oder verharmlosen Risiken, die mit den beworbenen Produkten zusammenhängen. Die Verkäufer oder Emittenten der beworbenen Produkte zahlen den Finfluencern zum Teil erhebliche Geldsummen für die bereitgestellte Reichweite und Werbung. Vielen Nutzern ist dabei gar nicht bewusst, dass Finfluencer für ihre Veröffentlichungen und Produkttipps häufig Bezahlung, Geschenke oder sonstige Vergünstigungen von ihren Auftraggebern, also denjenigen, die ultimativ ein Interesse am Verkauf der beworbenen Produkte haben, erhalten.

            Unterfallen Finfluencer Erlaubnispflichten und damit der Aufsicht der BaFin?

            Hinsichtlich der aufsichtsrechtlichen Erlaubnispflichten und der damit verbundenen Beaufsichtigung durch die BaFin existieren für Finfluencer durchaus potentielle Fallstricke. Die erlaubnispflichtige Tätigkeit der Anlageberatung nach KWG bzw. WpIG liegt z.B. vor, wenn die Abgabe von sich auf Geschäfte mit bestimmten Finanzinstrumenten beziehenden persönlichen Empfehlungen an Kunden oder deren Vertreter erfolgt, sofern die Empfehlung auf eine Prüfung der persönlichen Umstände des Anlegers gestützt oder als für ihn geeignet dargestellt wird und nicht ausschließlich über Informationsverbreitungskanäle oder für die Öffentlichkeit bekannt gegeben wird. Da Finfluencer ihre Beiträge meist über Informationsverbreitungskanäle an die breite Öffentlichkeit richten und ein direkter Kundenkontakt und damit die Personalisierung der Empfehlung fehlt, erfüllen sie den Tatbestand der Anlageberatung jedoch im Regelfall nicht. Dennoch entstehen hier durchaus Rechtsunsicherheiten. Denn öffentlich geäußerte Meinungen zu Kursentwicklungen oder Anlagestrategien können gemäß einer Warnung der ESMA rechtlich als Anlageempfehlung bzw. als Anlagestrategieempfehlung nach der europäischen Marktmissbrauchsverordnung (MAR) bzw. des deutschen Wertpapierhandelsgesetzes (WpHG) eingestuft werden, was gegebenenfalls eine Registrierungspflicht bei der BaFin nach sich ziehen kann. Weiterhin besteht das Risiko, dass Finfluencer durch ihre Tätigkeit Beihilfe zu unerlaubten Finanzdienstleistungen leisten könnten. Dies könnte z.B. dann der Fall sein, wenn für Plattformen oder Produkte Werbung gemacht wird, die nicht über die erforderliche BaFin Lizenz verfügen. Dann kann der betreffende Finfluencer selbst das Ziel aufsichtsrechtlicher Maßnahmen werden oder sich wegen Beihilfe zur Erbringung von unerlaubten Finanzdienstleistungen sogar strafbar machen.

            Aufsicht stellt hohe Anforderungen an die Seriösität

            Finfluencer müssen bei der Ausübung ihrer Tätigkeit in jedem Fall die anwendbaren regulatorischen Vorgaben und Sorgfaltspflichten einhalten. Dabei gilt die Kompetenz des Finfluencers als absolute Grundvoraussetzung, um rechtskonform dieser Tätigkeit nachgehen zu können. Die betreffenden Personen dürfen nur über Finanzprodukte sprechen, die sie selbst vollständig verstanden haben und dies in jedem Fall auch nur dann, wenn sie Fachwissen, über das sie tatsächlich nicht verfügen, hierbei nicht vortäuschen. Zudem gilt eine strenge Transparenzpflicht. Die Tatsache, dass es sich bei einem Beitrag um eine bezahlte Werbekooperation mit der Gegenleistung von monetären Zuwendungen oder sonstigen Vorteilen handelt, muss klar und deutlich offengelegt werden. Hierbei gilt, dass die Offenlegung dieser Tatsachen verständlich sein muss und der diesbezügliche Hinweis leicht zu erkennen und gerade nicht versteckt in Hashtags oder in Kleingedrucktem platziert werden darf. Auch das eigene Interesse des Finfluencers an den Produkten, etwa weil er selbst investiert ist und somit von steigenden Kursen der Produkte profitieren würde, muss den Adressaten rechtzeitig und redlich offengelegt werden, da sonst gegebenenfalls eine unzulässige Marktmanipulation vorliegen könnte. Darüber hinaus verlangen BaFin und ESMA auch Fairness und Risikotransparenz von den Betroffenen. Die bereitgestellten Informationen müssen hiernach wahr und klar sein. Zudem muss präzise zwischen Fakten und Meinungen unterschieden werden. Insbesondere bei risikoreichen Produkten wie Futures oder Kryptowährungen muss die Möglichkeit Verluste zu erleiden deutlich hervorgehoben werden. Psychologische Druckmittel (FOMO) oder unseriöse Versprechen („schnell reich werden“) dürfen nicht in den Inhalt eingebunden werden. Es obliegt den Finfluencern selbst, im Rahmen einer Due Diligence vorab zu prüfen, ob beworbene Partner oder Plattformen die erforderlichen behördlichen Erlaubnisse besitzen. Auch die Prüfung und Sicherstellung aller übrigen rechtlichen Pflichten wie beispielsweise die Erfüllung einer gegebenenfalls bestehenden Registrierungspflicht als Ersteller oder Weitergeber von Anlageempfehlungen bzw. Anlagestrategieempfehlungen obliegt dem Finfluencer jeweils selbst.

            Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

            I.  https://fin-law.de

            E. info@fin-law.de

            Newsletter abonnieren

            This Blog Article as Podcast?

            The Gist of It:

            Presentation

              Kontakt

              info@fin-law.de

              Sep. 07, 2026

              Einkaufsbudget für den KI-Agenten – Sind Agentic Payments erlaubnispflichtig nach dem ZAG?

              Schon längst hat die KI-Technologie alle Bereiche des Alltags erreicht. KI-Agenten werden in nahezu allen Bereichen des privaten und beruflichen Lebens eingesetzt und erledigen die ihnen zugewiesenen Aufgaben immer umfassender. Es war deshalb nur eine Frage der Zeit, wann KI-Agenten zur Erledigung ihrer Aufgaben konkrete Budgets erhalten. Jüngst stellte etwa Adyen, einer der weltweit größten Payment Provider, mit dem neuen Tool „Adyen Agentic“ ein Tool vor, das auch eine durch einen KI-Agenten ausgelöste Zahlungen umfassen soll. Klar ist, dass KI-gestützte Dienstleistungen, wie etwa das Organisieren von Urlaubs- oder Dienstreisen inklusive Flug-, Hotel- und Mietwagenbuchung oder der KI-automatisierte Einkauf von zusammenpassenden Outfits entsprechend den neuesten Modetrends nach den geprompteten Vorlieben des Nutzers noch effizienter werden, wenn der KI-Nutzer sich nicht mehr selbst um die Bezahlung der Dienstleistungen oder Waren kümmern muss. Vielmehr wird dem KI-Agent lediglich ein Budgets und konkrete Anweisungen beispielsweise zu für den Nutzer akzeptablen Preisen und Lieferzeiten gegeben, der dann wie ein echter Sekretär alles weitere erledigt. Für die Anbieter solcher KI-gestützten Einkaufsassistenten stellt sich in diesem Zusammenhang die Frage, ob die Entgegennahme von Budgets und die Vornahme der Zahlungen nach § 10 Abs. 1 des Zahlungsdiensteaufsichtsgesetzes (ZAG) erlaubnispflichtige Zahlungsdienste sind. Wäre dies der Fall, stellt sich weitergehend die Frage, wie entsprechende Geschäftsmodelle aufsichtsrechtskonform gestaltet werden können.

              Kann ein KI-Agent überhaupt Zahlungsdienste erbringen?

              Generell handelt es sich bei KI-basierten Anwendungen wie KI-Agenten nach wie vor lediglich um eine Software und damit ein Tool. Eine eigene Rechtspersönlichkeit hat die KI damit grundsätzlich nicht und kann deshalb für sich genommen auch nicht selbst Adressat von aufsichtsrechtlichen Erlaubnispflichten sein. Jedoch steht hinter dem KI-Agenten in den allermeisten Fällen ein bestimmbarer Anbieter, den Pflichten nach den anwendbaren regulatorischen Vorschriften treffen können. Im Fall der Einbindung von Bezahlservices kommt es für die Frage der Erlaubnispflicht nach § 10 Abs. 1 ZAG darauf an, was genau der KI-Agent im Zusammenhang mit Bezahlvorgängen leisten können soll. Werden beispielsweise die Budgets auf Konten oder Wallets des Anbieters transferiert und von dort aus zur Bezahlung der Waren und Dienstleistungen eingesetzt, wäre an erlaubnispflichtige Finanztransfergeschäfte zu denken. Würde der KI-Agent stattdessen beispielsweise Zahlungen von einem Bankkonto des Nutzers auslösen können, weil dem KI-Agenten die dafür erforderlichen Online-Banking-Credentials verfügbar gemacht werden, könnte dies als erlaubnispflichtiger Zahlungsauslösedienst i.S.v. § 1 Abs. 1 Satz 2 Nr. 7 ZAG einzuordnen sein. Werden auf Seiten des Anbieters des KI-Agenten sogar Zahlungskonten auf den Namen des Nutzers eingerichtet, kommen sogar Ein- und Auszahlungsgeschäfte nach § 1 Abs. 1 Satz 2 Nr. 1 und 2 ZAG in Betracht. Mitzulesen sind jedoch in allen Fällen die Ausnahmetabestände des § 2 Abs. 1 ZAG. Besonders interessant ist in den Fällen der KI-basierten Einkaufsassistenten die Handelsvertreterausnahme nach § 2 Abs. 1 ZAG. Danach gelten Zahlungsvorgänge nicht als Zahlungsdienst, wenn sie über einen Zentralregulierer oder Handelsvertreter erfolgen, der entweder vom Zahler oder vom Zahlungsempfänger für den Kauf der Verkauf von Waren oder Dienstleistungen mit einer Aushandlungs- oder Abschlussvollmacht ausgestattet sind. Wird ein KI-Einkaufsassistent ausschließlich im Interesse des Nutzers aktiv, bestünde grundsätzlich Raum für diesen Ausnahmetatbestand.

              Welche Chancen bieten Agentic Payments für zugelassene Zahlungsdienstleister?

              Auf den Trend hin zur Auslagerung von Kaufentscheidungen an KI-Agenten sollten nicht nur die Betreiber von Online-Shops, sondern auch Payment Provider reagieren. KI-Agenten werden emotionslos rein nach den Vorgaben des Prompts und ihres Nutzers Kaufentscheidungen treffen. Klassische Marketingpsychologie wird in Online-Shops daher nicht mehr wie bis dato funktionieren. Payment Provider werden sicherstellen müssen, dass als Einkaufsassistenten eingesetzten KI-Agenten alle erforderlichen Zahlungsmethoden zur Verfügung stehen, damit die KI auch im Hinblick auf die Transaktionskosten und -sicherheit die für den Nutzer passende Entscheidung treffen und vor allem die größtmögliche Anbindung an Verkaufsstellen erreicht werden kann. Bereits zugelassene Zahlungsinstitute können ihre Erlaubnis nach § 10 Abs. 1 ZAG grundsätzlich auch für neue Geschäftsfelder im Bereich von Agentic Payments einsetzen und so neue Geschäftsfelder erschließen. Möglich ist die Entwicklung eigener KI-kompatibler Produkte, wozu ein Neu-Produkt-Prozess nach AT 8.1 ZAG-MaRisk durchlaufen werden muss. Neben der eigenen Entwicklung entsprechender Angebote können zugelassene Zahlungsinstitute ihre regulatorische Infrastruktur aber auch KI-Startups anbieten und im Wege einer Auslagerungslösung deren Geschäftsmodelle ZAG-konform ermöglichen. In jedem Fall haben Agentic Payments im Bereich der Zahlungsdienstewirtschaft starkes disruptives Potenzial und bieten damit nicht ignorierbare Chancen für Innovation und Wachstum.

              Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

              I.  https://fin-law.de

              E. info@fin-law.de

              Newsletter abonnieren

              This Blog Article as Podcast?

              The Gist of It:

              Presentation

                Kontakt

                info@fin-law.de

                Aug. 10, 2026

                Zahlungsdienste mit E-Geld-Token – Welche Ausnahmetatbestände soll es unter PSD3/PSR geben?

                Im Sommer des letzten Jahres hatte die European Banking Authority (EBA) mit ihrer Opinion vom 10. Juni 2026 betreffend das Zusammenspiel von PSD2 und MiCAR im Kontext von E-Geld Token (EMT) für großes Aufsehen gesorgt. Mit E-Geld Token hatte der Verordnungsgeber der MiCAR eine neue Erscheinungsform von E-Geld erschaffen. Dabei hatte er jedoch nicht hinreichend bedacht, dass E-Geld als Geldbetrag im Sinne der zweiten Zahlungsdiensterichtlinie (PSD2) qualifiziert und deshalb bei der Erbringung bestimmter Kryptowerte-Dienstleistungen mit EMT neben den zulassungspflichtigen Kryptowerte-Dienstleistungen auch erlaubnispflichtige Zahlungsdienste vorliegen können. In der Konsequenz benötigen entsprechende Dienstleister eine MiCAR Zulassung und  eine Erlaubnis nach dem Zahlungsdienstaufsichtsrecht, in Deutschland von der Bafin nach dem Zahlungsdiensteaufsichtsgesetz (ZAG). Relevant ist diese Problematik nach der Opinion der EBA insbesondere im Bereich der Kryptoverwahrung i.S.v. Art. 3 Abs. 1 Nr. 17 MiCAR, soweit sie in Bezug auf EMT angeboten wird. Diese Dienstleistung kann zugleich die erlaubnispflichtige Führung eines Zahlungskontos darstellen, was nach deutschem Recht als Ein- und Auszahlungsgeschäft gemäß § 1 Abs. 1 Satz 2 Nr. 1 und 2 ZAG einzuordnen wäre. Auch Transferdienstleistungen für Kryptowerte für Kunden i.S.v. Art. Art. 3 Abs. 1 Nr. 26 MiCAR können nach der Klarstellung der EBA zugleich erlaubnispflichtige Zahlungsdienste sein. Nicht als Zahlungsdienste sollen demgegenüber der Tausch von Kryptowerten gegen einen Geldbetrag und der Tausch von Kryptowerten gegen andere Kryptowerte nach Art. 3 Abs. 1 Nr. 19 und 20 MiCAR gelten.

                Ergänzungen des Ausnahmekatalogs für EMT in finalen PSD3/PSR Entwürfen

                Grundsätzlich liegt auf der Hand, dass die Erbringung einer konkreten Dienstleistung letztlich nur unter ein Regulierungsregime fallen sollte, um von den Aufsichtsbehörden effizient beaufsichtigt werden zu können. Die seit April 2026 vorliegenden finalen Kompromissentwürfe zur künftigen dritten Zahlungsdiensterichtlinie (PSD3-E) und zur Zahlungsdiensteverordnung (PSR-E) sehen deshalb neue Ausnahmetatbestände für diese Fälle vor. Art. 2 Abs. 2 Buchstabe (a1) PSR-E stellt klar, dass Zahlungsvorgänge, die ausschließlich in EMT direkt vom Zahler an den Zahlungsempfänger ohne jedwede Einbeziehung von Zwischenparteien erfolgen, nicht dem Anwendungsbereich der PSR unterfallen sollen. Zudem sollen nach Art. 2 Abs. 2 Buchstabe (ha) PSR-E von Anbietern von Kryptowerte-Dienstleistern (CASP) als Zwischenstelle ausgeführte Zahlungsvorgänge zwischen Käufern und Verkäufern von EMT, bei denen EMT gegen andere EMT oder andere Kryptowerte getauscht werden, vom Anwendungsbereich der PSR ausgenommen sein. Auch der Tausch von EMT gegen Geldbeträge oder andere Kryptowerte soll ausgenommen sein, wenn der CASP im eigenen Namen handelt. Schließlich ist ein weiterer neuer Ausnahmetatbestand in Art. 2 Abs. 2 Buchstabe (la) PSR-E vorgesehen, nach dem Zahlungsvorgänge zwischen CASPs oder ihren Zweigstellen für eigene Rechnung nicht in den Anwendungsbereich der zukünftigen PSR fallen sollen. Der letztgenannte neue Ausnahmetatbestand bezieht sich damit nicht nur auf Zahlungsvorgänge mit EMT, sondern generell auf Zahlungsvorgänge mit allen Arten von Geldbeträgen zwischen CASPs. Alle genannten neuen Ausnahmetatbestände sollen gemäß Art. 1 Abs. 3 PSD3-E ebenso für die Vorschriften der künftigen PSD3 gelten.

                Duale Erlaubnispflicht für CASPs nach MICAR und ZAG ist auch in Zukunft möglich

                Die neuen Ausnahmetatbestände nach den PSD3/PSR Entwürfen schließen zwar einige Konstellationen aus dem Anwendungsbereich des Zahlungsdiensteaufsichtsrechts aus. Es werden aber auch nach den neuen Regeln viele Bereiche verbleiben, in denen sich Unternehmen sowohl nach den Vorschriften der MiCAR als auch nach jenen des anwendbaren Zahlungsdiensteaufsichtsrechts werden beaufsichtigen lassen müssen. In Deutschland werden diese Unternehmen eine Zulassung nach Art. 59 ff. MiCAR und eine Erlaubnis nach § 10 Abs. 1 ZAG benötigen, sofern nicht andere Ausnahmetatbestände für das konkrete Geschäftsmodell in Anspruch genommen werden können. Privilegiert sind insbesondere – wie schon unter der Auslegung der zitierten EBA Opinion – Handelsaktivitäten, die als Tausch von Kryptowerten gegen Fiatgeld oder andere Kryptowerte qualifizieren. Mit Ausnahme von Zahlungsvorgängen direkt zwischen zugelassenen CASPs stellt sich darüber hinaus auch in Zukunft das Problem, dass CASPs nicht nur bei Transaktionen von EMT, sondern generell bei in ihrem jeweiligen Geschäftsmodell vorgesehenen Fiatgeldtransaktionen inklusive aller Erscheinungsformen von E-Geld Zahlungsdienste erbringen können, was Ihnen nicht ohne zusätzliche Erlaubnis nach § 10 Abs. 1 ZAG gestattet ist. Besonders häufig sind in diesem Zusammenhang Weiterleitungsfälle, bei denen etwa Gelder von Kunden weisungsgemäß an Dritte ausgezahlt werden. Solche Tätigkeiten stellen häufig erlaubnispflichtige Finanztransfergeschäfte dar. In jedem Fall lohnt es sich für Unternehmen, das eigene Geschäftsmodell aufsichtsrechtlich von einem spezialisierten Anwalt überprüfen zu lassen, um frühzeitig problematische Prozesse zu erkennen und erforderlichenfalls umgestalten zu können.

                Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

                I.  https://fin-law.de

                E. info@fin-law.de


                Newsletter abonnieren

                  Kontakt

                  info@fin-law.de

                  Aug. 03, 2026

                  Neues Bafin-Rundschreiben – Können Vermögensanlagen noch verpackte Produkte gemäß PRIIPs-Verordnung sein?

                  Vermögensanlagen erfreuen sich in Deutschland ungebrochener Beliebtheit zur Unternehmens- und Projektfinanzierung und sind im Vermögensanlagengesetz (VermAnlG) definiert und reguliert. Wer also eine solche Vermögensanlage begeben und in Deutschland öffentlich anbieten möchte, muss die regulatorischen Vorgaben des VermAnlG beachten. Anwendbar ist das VermAnlG jedoch nur, sofern das Angebot nicht in den Anwendungsbereich der europäischen Verordnung (EU) 2020/1503 (Schwarmfinanzierungsverordnung) oder der Verordnung (EU) 2023/1114 (MiCAR) fällt. Schon nach dem Gesetzeswortlaut des § 1 Abs. 2 VermAnlG nicht um Vermögensanlagen im Sinne des Gesetzes kann es sich bei Produkten handeln, die als Wertpapiere im Sinne des Wertpapierprospektgesetzes oder als Anteile an Investmentvermögen im Sinne des Kapitalanlagegesetzbuches qualifizieren, oder bei denen die eingeworbenen Gelder als Einlagen im Sinne des Kreditwesengesetzes einzuordnen sind. Sofern es sich bei dem zu begebenden Produkt jedoch um eine Vermögensanlage handelt, auf die das VermAnlG anwendbar ist, haben Emittenten und Anbieter unter anderem auch die sich aus dem VermAnlG ergebenden Dokumentations- und Prospektpflichten zu erfüllen. Doch welche konkreten Pflichten sind hier von den Emittenten und Anbietern zu erfüllen?

                  Welche Prospekt- und Dokumentationspflichten müssen Anbieter von Vermögensanlagen erfüllen?

                  Grundsätzlich müssen Anbieter vor dem Beginn des öffentlichen Angebotes von Vermögensanlagen einen Verkaufsprospekt nach den Vorgaben der §§ 6 ff. VermAnlG erstellen, von der Bafin als der zuständigen Aufsichtsbehörde billigen lassen und diesen Verkaufsprospekt dann veröffentlichen. Von diesen Pflichten sieht das VermAnlG jedoch auch Ausnahmen vor. So bedürfen Angebote, die auf zwanzig Anteile derselben Vermögensanlage beschränkt sind keines Verkaufsprospekts. Gleiches gilt für Angebote, deren Angebotsvolumen insgesamt EUR 100.000 nicht überschreitet sowie für Angebote, deren Preis pro Anteil EUR 200.000 nicht unterschreitet. Daneben gibt es noch Ausnahmen für Schwarmfinanzierungsprojekte nach dem VermAnlG sowie für soziale Projekte und auch für gemeinnützige und religiöse Projekte. Neben der Pflicht zur Veröffentlichung eines gebilligten Verkaufsprospekts, müssen Anbieter von Vermögensanlagen grundsätzlich auch ein sogenanntes Vermögensanlagen-Informationsblatt (VIB) erstellen und bei der Bafin nach deren Gestattung hinterlegen. Diese Pflicht gilt auch bei Vermögensanlagen, deren öffentliches Angebot ohne Verkaufsprospekt möglich ist, weil sie unter die Ausnahme in Bezug auf Schwarmfinanzierungsprojekte nach dem VermAnlG oder unter die Ausnahme für soziale Projekte fallen. Die Pflicht zur Erstellung und Hinterlegung eines VIB besteht jedoch in jedem Fall dann nicht, wenn für das öffentliche Angebot der Vermögensanlage bereits ein Basisinformationsblatt (BIB) nach Maßgabe der Verordnung (EU) Nr. 1286/2014 (PRIIPs-VO) veröffentlicht werden muss.

                  Wann muss ein BIB für Vermögensanlagen erstellt werden?

                  Ein BIB muss gemäß der PRIIPs-VO von Herstellern von verpackten Anlageprodukten für Kleinanleger erstellt und veröffentlicht werden. Der Anbieter muss sich in diesen Fällen mit dem öffentlichen Angebot der Vermögensanlage jedenfalls auch an Kleinanleger wenden. Wann ein Produkt „verpackt“ im Sinne der PRIIPs-VO ist, kann im Einzelfall schwer zu bestimmen sein. Nach der PRIIPs-VO handelt es sich dann um verpackte Anlageprodukte, wenn der rückzuzahlende Betrag Schwankungen aufgrund der Abhängigkeit von Referenzwerten oder von der Entwicklung eines oder mehrerer Vermögenswerte unterliegt, die nicht direkt von Anlegern erworben werden. Gemäß der Bafin ist unter dem rückzuzahlenden Betrag sowohl der Zins als auch die Tilgung zu verstehen. Die BaFin stellt des Weiteren fest, dass es auch auf die Art des Referenzwertes ankommt. Hiernach führt die Abhängigkeit des rückzuzahlenden Betrags von internen Referenzwerten oder Zinsindizes wie beispielsweise dem Euribor nicht zum Vorliegen eines verpackten Produktes; die Abhängigkeit von externen Referenzwerten andererseits schon. Die genaue Einordnung ist insofern immer eine Frage des Einzelfalls.

                  Gemäß Bafin-Rundschreiben vom 27. Juli 2026 sind Vermögensanlagen selten verpackte Produkte

                  Mit dem Rundschreiben vom 27. Juli 2026 stellt die Bafin nun klar, dass sie Vermögensanlagen in der Regel nicht als verpackte Anlageprodukte nach der PRIIPs-VO einstuft. Sie begründet dies damit, dass Vermögensanlagen regelmäßig den Charakter von Unternehmensbeteiligungen hätten und insofern vergleichbar mit Aktien seien. Solche Beteiligungen seien von der PRIIPs-VO ausgenommen. Im Regelfall prägend für die Einstufung von Vermögensanlagen sei hiernach, dass sie eine eigenkapitalähnliche Funktion hätten. Vermögensanlagen seien daher entweder Teil des Eigenkapitals des Emittenten oder wiesen grundsätzlich einen eigenkapitalähnlichen Charakter auf. Die meisten Vermögensanlagen seien daher grundsätzlich nicht als verpacktes Anlageprodukt im Sinne der PRIIPs-VO einzustufen. Bereits im ersten Teil des Rundschreibens, der Einführung, stellt die Bafin klar, dass Anbieter von Vermögensanlagen daher in der Regel ein VIB zu erstellen und dieses von der Bafin zu gestatten lassen haben. Das gestattete VIB sei sodann bei der Bafin zu hinterlegen. Anbieter von Vermögensanlagen, die ein öffentliches Angebot in der Zukunft planen, sollten diese Klarstellung der Bafin unbedingt in ihrer Planung und bei der Gestaltung der zu erstellenden Dokumentation berücksichtigen. Anbieter von zurzeit laufenden öffentlichen Angeboten, insbesondere solche, die ein BIB für ihr öffentliches Angebot veröffentlicht haben, sollten dringend die von ihnen veröffentlichten bzw. hinterlegten Dokumente auf Vollständigkeit und Richtigkeit überprüfen bzw. von spezialisierten Anwälten überprüfen lassen.

                  FIN LAW

                  I. https://fin-law.de

                  E. info@fin-law.de

                  Newsletter abonnieren

                  This Blog Article as Podcast?

                  The Gist of It:

                  Presentation

                    Kontakt

                    info@fin-law.de

                    Mai 19, 2026

                    Erleichterungen im Prospektrecht – Welche Änderungen bringt der EU Listing Act im Juni 2026?

                    Mit dem EU Listing Act strebt die Europäische Union an, den Zugang zum Kapitalmarkt einfacher und kostengünstiger zu machen. Gerade kleine und mittelgroße Unternehmen (KMU) sollen künftig leichter Kapital aufnehmen können, ohne an überbordenden Prospektanforderungen zu scheitern. Hintergrund ist die zunehmende Kritik, dass europäische Kapitalmärkte im internationalen Vergleich – insbesondere gegenüber den USA – zu bürokratisch und teuer geworden seien. Die Reform der EU-Prospektverordnung setzt insofern gezielt bei den Informations- und Veröffentlichungspflichten an. Zwar sind erste Änderungen bereits seit Inkrafttreten des Listing Act Ende 2024 anwendbar, die zentralen Neuerungen greifen jedoch überwiegend ab März beziehungsweise Juni 2026. Besonders relevant ist dabei die Ausweitung bestehender Ausnahmen von der Prospektpflicht. Öffentliche Angebote bis zu einem Gesamtgegenwert von 12 Millionen Euro innerhalb von zwölf Monaten in der Union werden ab dem 5. Juni 2026 prospektfrei möglich sein. Bislang lag die Grenze bei 8 Millionen Euro. Für viele Wachstumsunternehmen bedeutet dies einen erheblich vereinfachten Zugang zum Kapitalmarkt. Auch Emissionen von Gesellschaften, deren Wertpapiere bereits an einem geregelten Markt zum Handel zugelassen sind, profitieren von den neuen Regeln. Die EU reagiert damit auf die Kritik, dass Sekundäremissionen bislang hohe Kosten und großen zeitlichen Aufwand verursachen. Ziel der Reform war es daher nicht nur, Kapitalmarkttransaktionen effizienter zu gestalten, sondern den europäischen Kapitalmarkt insgesamt attraktiver und wettbewerbsfähiger zu machen.

                    EU-Wachstumsemissionsprospekt und EU-Folgeprospekt als neue Formate des Wertpapierprospektes

                    Ein zentraler Bestandteil des EU Listing Act sind die neuen Prospektformate, die bereits ab dem 5. März 2026 in Kraft sind. Hier wird nun zwischen unterschiedlichen Arten von Emittenten  unterschieden. Für Unternehmen mit bereits zum Handel an einem geregelten Markt zugelassenen Wertpapieren wird der sogenannte EU-Folgeprospekt eingeführt. Der ebenfalls neu eingeführte EU-Wachstumsemissionsprospekt soll kleinen und mittleren Unternehmen sowie Emittenten an KMU-Wachstumsmärkten zur Verfügung stehen und die Kapitalaufnahme erleichtern.. Beide Formate sind  kurz, standardisiert und verständlich ausgestaltet.. Der Europäische Verordnungsgeber verfolgt damit das Ziel, die Erstellungskosten zu senken und die Lesbarkeit für Anleger zu verbessern. Ergänzend dazu werden ab dem 5. Juni 2026 verbindliche Vorgaben zur Struktur, Reihenfolge und maximalen Länge bestimmter Prospekte eingeführt. Der typische „Informationsüberfluss“, der viele Prospekte bislang praktisch unlesbar machte, soll dadurch reduziert werden. Zudem werden digitale Prozesse erleichtert bzw. eingeführt. So dürfen Emittenten, Anbieter und Finanzintermediäre Anleger in bestimmten Fällen künftig ausschließlich elektronisch über Prospektnachträge informieren. Auch können neue Finanzinformationen einfacher per Verweis in bestehende Prospekte integriert werden. Besonders praxisrelevant dürfte außerdem die verkürzte Frist bei Erstemissionen von Aktien an einem geregelten Markt sein. Prospekte müssen künftig nur noch drei statt bisher sechs Arbeitstage vor Ende der Angebotsfrist veröffentlicht werden. Für Emittenten bedeutet dies mehr Flexibilität und schnellere Platzierungen und damit eine einfachere und schnellere Kapitalbeschaffung.

                    ESG Anforderungen könnten den Vereinfachungseffekt verringern

                    Trotz aller Erleichterungen bleibt allerdings fraglich, ob der Listing Act tatsächlich die erhoffte „Kapitalmarktunion“ voranbringen wird. Gerade die ebenfalls vorgesehenen neuen Nachhaltigkeitsangaben könnten den Vereinfachungseffekt, der mit dem EU Listing Act erzielt werden soll, teilweise wieder relativieren. Konkret werden ab dem 5. Juni 2026   Offenlegungspflichten in Bezug auf ESG eingeführt. Diese beziehen sich auf die Nachhaltigkeitsberichterstattung und die Einhaltung bestimmter Nachhaltigkeitsziele. Die Prospekthaftungsrisiken werden darüber hinaus auch weiterhin erheblich bleiben. Auch die zunehmende Standardisierung von Prospekten birgt Risiken. Zwar verbessert sie die Vergleichbarkeit, jedoch könnte sie gleichzeitig zu einer so standardisierten Art der Offenlegung führen, dass den Besonderheiten einzelner Emittenten und deren Angeboten gegebenenfalls nicht mehr ausreichend Rechnung getragen werden könnte. Nichtsdestotrotz sind die Reformen und Erleichterungen ein Schritt hin zu einer vereinfachten Kapitalaufnahme in Europa. Gerade nachdem in den letzten Jahren der Fokus des Europäischen Verordnungsgebers fast ausschließlich auf verstärkten Compliance-Pflichten lag, sind die angesprochenen Erleichterungen ein positives Signal für den Europäischen Kapitalmarkt. Für Emittenten, Anbieter und Finanzintermediäre lohnt es sich daher, die neuen Prospektformate und Ausnahmeregelungen sorgfältig zu analysieren und ihre Kapitalmarktstrategie jetzt an die neuen rechtlichen Rahmenbedingungen anzupassen.

                    Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

                    I.  https://fin-law.de

                    E. info@fin-law.de

                    Newsletter abonnieren

                    This Blog Article as Podcast?

                    The Gist of It:

                    Presentation

                      Kontakt

                      info@fin-law.de

                      Mai 12, 2026

                      Social Trading und Signal Following – Was müssen Anbieter regulatorisch bedenken?

                      Über die letzten Jahre haben sich zahlreiche Plattformen am Markt etabliert, die so sog. Daytradern die Möglichkeit bieten, direkt und ohne zwischengeschaltete Broker in verschiedene Finanzinstrumente zu investieren. Das zur Verfügung stehende Produktportfolio bietet dabei neben klassischen Spot-Trades in Aktien, Schuldtitel oder Kryptowerte auch Investitionen in Futures, Optionen oder derivative Finanzinstrumente. Für Daytrader, die selbst nicht ausreichend Zeit für ihr Portfolio aufbringen können, kann sog. Social Trading oder Signal Following interessant sein. Dabei erhalten Plattformnutzer die Möglichkeit, den Handelsaktivitäten anderer Plattformnutzer zu folgen und ihre Handelsentscheidungen ebenfalls umzusetzen. Es existieren verschiedene Spielarten des Social Tradings und des Signal Followings,  bei denen Kunden entweder veröffentlichte Handelsalgorithmen oder Tradingbots automatisch die vorgeschlagenen Handelsentscheidungen in ihrem Account ausführen lassen oder lediglich die Handelsaktivitäten eines anderen Traders beobachten, um dann jeweils einzelfallbezogen selbst zu entscheiden, ob und in welchem Umfang ein Trade ebenfalls ausgeführt werden soll. Social Trading und Signal Following bringen eine Reihe von aufsichtsrechtlichen Fallstricken mit sich, die sowohl Kunden als auch Anbieter kennen sollten. Die regulatorischen Pflichten von Plattformbetreibern, Signalgebern und Kunden unterscheiden sich dabei grundlegend.

                      Welche Beteiligten benötigen eine BaFin Lizenz für ihren Beitrag zum Social Trading?

                      Betreiber von Plattformen, auf denen Social Trading oder Signal Following ermöglicht wird, benötigen für ihre Tätigkeit in der Regel aufsichtsrechtliche Zulassungen. Beziehen sich die verfügbar gemachten Handelssignale auf Finanzinstrumente im klassischen Sinne wie etwa Aktien, Anleihen, Zertifikate, Futures oder Derivate, ist auf Seiten des Plattformbetreibers in der Regel eine Erlaubnis für die Erbringung der Wertpapierdienstleistungen der Finanzportfolioverwaltung, der Anlagevermittlung oder der Abschlussvermittlung in Betracht. Werden Handelssignale zu Kryptowerten veröffentlicht, kommt eine Zulassungspflicht nach MiCAR für die Finanzportfolioverwaltung, die Annahme und Übermittlung von Aufträgen über Kryptowerte für Kunden oder die Ausführung von Aufträgen über Kryptowerte für Kunden in Betracht. Die Nutzer der Plattform hingegen lösen durch das reine Folgen mit dem eigenen Handelsaccount üblicherweise keine Erlaubnispflichten aus. Bei den Signalgebern kommt es indessen stark auf die konkrete Ausgestaltung im Einzelfall an. Soweit lediglich die Anlageentscheidungen im eigenen Wertpapierdepot veröffentlicht werden, ist diese Tätigkeit och keine erlaubnispflichtige Tätigkeit. Intensiv zu prüfen ist jedoch stets, wie genau die Handelsentscheidungen des Signalgebers im Account des Nutzers umgesetzt werden. Soweit der Signalgeber ein echtes Mandat zur Ausführung der Handelsentscheidungen mit Wirkung für das Depot des Nutzers erhält, können Erlaubnispflichten in Bezug auf die Finanzportfolioverwaltung oder die Anlagevermittlung in Betracht kommen.

                      Signalgebung kann im Einzelfall eine Registrierungspflicht bei der BaFin auslösen

                      Für die Signalgeber kann auch in den Konstellationen, in denen die Tätigkeit der Signalgebung selbst keine Erlaubnisplicht nach § 15 Abs. 1 WpIG oder § 32 KWG auslöst, dennoch eine Registrierungspflicht bei der BaFin ausgelöst werden. Dies kann dann der Fall sein, wenn die Veröffentlichung der Handelssignale als Anlageempfehlung bzw. Anlagestrategieempfehlung einzuordnen ist. Nach der gesetzlichen Definition des Art. 3 Abs. 1 Nr. 35 der Marktmissbrauchsverordnung (MAR) sind Anlageempfehlungen Informationen mit expliziten oder impliziten Empfehlungen oder Vorschlägen zu Anlagestrategien in Bezug auf ein oder mehrere Finanzinstrumente oder Emittenten, die für Verbreitungskanäle oder die Öffentlichkeit vorgesehen sind, einschließlich einer Beurteilung des aktuellen oder künftigen Wertes oder Kurses solcher Instrumente. Anlagestrategieempfehlungen werden demgegenüber in Art. 3 Abs. 1 Nr. 34 MAR als die Erstellung von Informationen beschrieben, die direkt oder indirekt einen bestimmten Anlagevorschlag oder direkt eine bestimmte Anlageentscheidung zu einem Finanzinstrument oder einem Emittenten darstellt. Liegt bei einer Veröffentlichung von Handelssignalen beim Social Trading oder Signal Following eine Anlageempfehlung bzw. Anlagestrategieempfehlung in diesem Sinne vor, kann sich der Signalgeber mit dieser Tätigkeit bei der BaFin nach § 86 des Wertpapierhandelsgesetzes (WpHG) registrieren müssen. Zudem muss er einige Compliancepflichten erfüllen und seinen Geschäftsbetrieb entsprechend organisieren. Besonders relevant ist in diesem Zusammenhang die Pflicht zur Angabe, zur Offenlegung und zur Vermeidung von Interessenkonflikten nach Maßgabe von § 85 WpHG. Darüber hinaus müssen die Empfehlungen selbst inhaltliche Anforderungen erfüllen wie unter anderem klarstellende Hinweise zur Abgrenzung von Schätzungen und die Angabe der beinbezogenen Quellen enthalten sowie Datum und Uhrzeit der Veröffentlichung erkennen lassen.

                      Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

                      I.  https://fin-law.de

                      E. info@fin-law.de

                      Newsletter abonnieren

                      This Blog Article as Podcast?

                      The Gist of It:

                      Presentation

                        Kontakt

                        info@fin-law.de

                        Apr. 27, 2026

                        Kapitalaufnahme über öffentliches Angebot

                        Die klassische Bankenfinanzierung ist für viele Unternehmen, insbesondere für viele Startups und KMUs, eine mit vielen Hürden versehene Art der Finanzierung. Banken lassen sich zum einen in der Regel Sicherheiten bestellen, bevor sie Kredite gewähren. Das kann für Unternehmen, die sich gerade in der Startphase befinden, bereits eine schwer bis gar nicht zu überkommende Hürde darstellen. Zum anderen sind Banken in der Regel an regelmäßigen Zahlungen, bestehend aus Zins und Tilgung, interessiert und nicht so sehr an z.B. einer Gewinnbeteiligung oder einem endfälligen Darlehen. Diese Arten der Rückzahlung bzw. der Vergütung sind jedoch für die oben genannten Unternehmen sehr attraktiv. Bieten können solche Formen der wirtschaftlichen Beteiligung Anleger am Kapitalmarkt. Kommen somit Unternehmen und Anleger am Kapitalmarkt zusammen, bieten sich für beide Seiten oft wirtschaftlich sehr attraktive Gestaltungsmöglichkeiten, die interessante Alternativen zum herkömmlichen Bankdarlehen sein können. Natürlich würden solche Märkt, wären sie unreguliert, ein großes Risiko für Kleinanleger darstellen und unredlichen Anbietern Möglichkeiten zum Betrug eröffnen. Aus diesem Grund sind diese Märkte in Deutschland durch den Deutschen und europäischen Gesetzgeber reguliert. Im Rahmen dieser Regulierungen taucht immer wieder der Begriff des öffentlichen Angebots auf. Bei welchen Produkten spielt dieser Begriff eine Rolle und was genau verbirgt sich hinter der Begrifflichkeit?

                        Was ist ein öffentliches Angebot und in welchem Zusammenhang ist das wichtig?  

                        Sowohl in der Verordnung (EU) 2017/1129  (Prospektverordnung), die öffentliche Angebote von Wertpapieren in Europa reguliert, als auch in der Verordnung (EU) 2023/1114, der Markets in Crypto Asset Regulation (MiCAR), die Regeln für die Märkte in Kryptowerten in Europa aufstellt, kommt dem Begriff des öffentlichen Angebotes zentrale Bedeutung zu. In beiden Fällen ist das Anbieten der jeweiligen regulierten Produkte, soweit es sich um ein öffentliches Angebot handelt, mit weitreichenden Pflichten der jeweiligen Anbieter verbunden. Auch die rechtlichen Definitionen sind praktisch deckungsgleich. Nach der Definition aus der Prospektverordnung liegt ein öffentliches Angebot vorbei einer Mitteilung an die Öffentlichkeit in jedweder Form und auf jedwede Art und Weise, die ausreichende Informationen über die Angebotsbedingungen und die anzubietenden Wertpapiere enthält, um einen Anleger in die Lage zu versetzen, sich für den Kauf oder die Zeichnung jener Wertpapiere zu entscheiden. Sofern es sich bei einem Angebot um ein öffentliches Angebot im Sinne der vorstehenden Ausführungen handelt, hat dies regelmäßig weitreichende Pflichten für die Anbieter und Emittenten zur Folge. Bei Wertpapieren muss in der Regel ein veröffentlichter und von der zuständigen Behörde gebilligter Wertpapierprospekt vorliegen, bei Kryptowerten nach der MiCAR ist ein veröffentlichtes und notifiziertes Kryptowerte-Whitepaper verpflichtend. Es schließen sich an diese Dokumentationspflichten gegebenenfalls auch noch Pflichten in Bezug auf die Vertriebswege der Produkte an. Ist die Kapitalaufnahme durch solche Produkte somit nur mit der Erfüllung dieser umfangreichen Pflichten möglich?

                        Ausnahmeregelungen und das Private Placement

                        Die jeweiligen Regulierungen sehen jedoch Ausnahmen vor. So ist z.B. ein öffentliches Angebot von Wertpapieren auch ohne vorherige Veröffentlichung eines gebilligten Prospektes möglich, wenn sich das Angebot nur an qualifizierte Anleger oder an weniger als 150 nicht qualifizierte Anleger pro EU-Mitgliedsstaat richtet. Ähnliche Ausnahmen finden sich in auch in der MiCAR für das öffentliche Angebot von Kryptowerten. Beide Regulierungen haben jedoch auch ihre eigenen Ausnahmetatbestände. Die Regulierung der Kryptowerte ist jedoch auch hier der Wertpapierregulierung aus der Prospektverordnung jedenfalls nachempfunden. Anders sieht es jedoch beim sogenannten Private Placement aus. Zwar stammt der Begriff aus dem Wertpapierrecht. Jedoch ist der Begriff des Private Placements in der Wertpapierprospektverordnung dennoch  nicht definiert. Die juristische Literatur definiert es als ein Angebot, das jedoch nicht öffentlich ist, da zwischen dem Anbieter bzw. einem von ihm Beauftragten und dem Investor bereits vor dem Angebot eine „persönliche Verbindung“ besteht. Ob ein Private Placement auch bei Kryptowerten vorliegen kann, ist noch nicht restlos geklärt, aufgrund der Anlehnung der MiCAR an die Prospektverordnung spricht jedoch einiges dafür. Gerade für Startups und KMUs ist nach dem zuvor Gesagten somit durch geschickte Strukturierung eine Kapitalaufnahme auch durch Produkte wie Wertpapiere oder Kryptowerte und das auch ohne die vorherige Erfüllung umfangreicher Dokumentationspflichten möglich.

                        Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)

                        I. https://fin-law.de

                        E. info@fin-law.de

                        Newsletter abonnieren

                        This Blog Article as Podcast?

                        The Gist of It:

                        Presentation

                          Kontakt

                          info@fin-law.de

                          to top