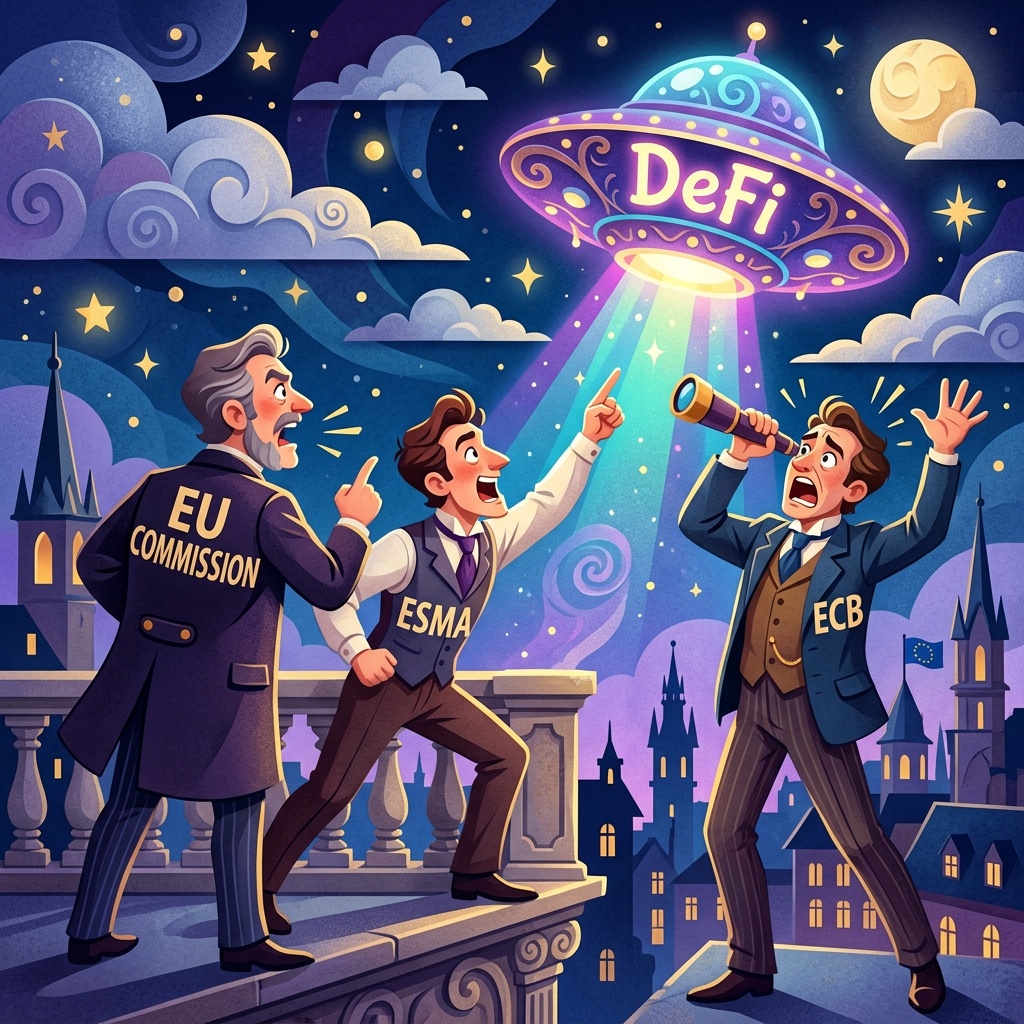
Die EU-Verordnung über Märkte in Kryptowerten (MiCAR) ist erst im Mai 2023 verabschiedet worden und ihre Vorschriften gelten in Gänze erst seit Beginn des Jahres 2025. Dennoch ist der Europäische Verordnungsgeber bereits dabei, über Änderungen und Erweiterungen des Regulierungswerks für Kryptowerte in Europa nachzudenken. Vom 20. Mai 2026 bis Ende September 2026 konnten Marktteilnehmer sich an einer öffentlichen Konsultation der Europäischen Kommission beteiligen und ihre Sicht auf die derzeit geltenden Regeln nach MiCAR und etwaigen Veränderungsbedarf in Bezug auf die Verordnung mitteilen. Im Fokus der Konsultation stand neben der Auseinandersetzung mit den aktuellen Vorschriften der MiCAR auch die Frage, inwieweit die MiCAR künftig auch das Thema Decentral Finance (DeFi) erfassen soll. Nach der aktuellen Rechtslage reguliert die MiCAR ausschließlich den zentralistisch ausgestalteten Kryptomarkt der zentral agierenden Kryptowerte-Dienstleister (CASPs) und Emittenten von Kryptowerten. Vollständig dezentral funktionierende Protokolle, die ohne aufsichtsrechtlich greifbaren Betreiber auskommen, bleiben bislang unreguliert zurück, was der Verordnungsgeber in Erwägungsgrund 22 der MiCAR so ausdrücklich klargestellt hat. Dort heißt es noch, dass Kryptowerte-Dienstleistungen nicht in den Anwendungsbereich der MiCAR fallen sollen, wenn sie ohne Intermediär in ausschließlich dezentralisierter Weise erbracht werden. Ob diese Zielsetzung künftig noch Bestand haben wird, lässt sich insbesondere nach Einreichung der Stellungnahmen der Europäischen Zentralbank (EZB) und der Europäischen Aufsichtsbehörde über die Wertpapiermärkte (ESMA) zumindest stark bezweifeln.
ESMA und EZB plädieren für Einbeziehung von DeFi in die MiCAR
Bereits das Konsultationspapier der EU-Kommission selbst stellt den Konsultationsteilnehmern zielgerichtet Fragen nach der Erforderlichkeit der Einbeziehung von DeFi-Protokollen in die MiCAR-Regulierung, um abschätzen zu können, inwieweit neue Regeln für Geschäfte mit DeFi-Protokollen eingeführt werden sollten. Die ESMA weist in ihrer Stellungnahme darauf hin, dass es mitunter unterschiedliche Auffassungen in der EU darüber gibt, wann genau eine volle Dezentralisierung einer Dienstleistung im Sinne von Erwägungsgrund 22 MiCAR vorliegt. Diese Rechtsunsicherheit führe zu „decentralization washing“, womit sie meint, dass Anbieter einer eigentlich als Kryptowerte-Dienstleistung regulierten Tätigkeit ihre Verantwortlichkeit durch die Darstellung der Dienstleistung als dezentral zu verschleiern versuchen. Auch biete die Ausklammerung von DeFi aus der MiCAR Raum für Aufsichtsarbitrage, wenn sich Anbieter von vermeintlichen DeFi-Services in einem Mitgliedstaat ansiedeln, in dem die zuständige Aufsichtsbehörde geringere Anforderungen an den Nachweis der Dezentralisierung stellt. ESMA schlägt deshalb vor, die MiCAR um eine Klarstellung zu erweitern, wann genau eine volle Dezentralisierung vorliegt. Zudem regt sie die Einführung einer neuen Kryptowerte-Dienstleistung vor, die die Interaktion mit DeFi-Protokollen unter Zulassungsvorbehalt und Aufsicht der zuständigen Behörden stellen würde. Die EZB schlägt mit Ihrer Stellungnahme in dieselbe Kerbe und äußert den Vorschlag, dass jedenfalls die Zugangspunkte zu DeFi-Protokollen reguliert werden sollten. Sie bringt ins Spiel, dass beispielsweise im Fall des Zugangs zu DeFi-Protokollen durch regulierte CASPS reguliert werden sollte, dass nur bestimmte (qualifizierte) Anlegergruppen einen solchen Zugang angeboten bekommen können sollten.
Regulierungsvorschläge bleiben der zentralistischen Zielrichtung treu
Offensichtlich ist, dass sowohl die EU-Kommission als auch die ESMA und die EZB dezentrale Dienstleistungen und das Thema DeFi insgesamt stärker in den Regulierungsfokus nehmen wollen. Die vorgeschlagenen Maßnahmen werden jedoch an dem grundlegenden Ansatz der Ausklammerung von rein dezentral erbrachten Dienstleistungen über smart-contract-basierte DeFi-Protokolle nichts ändern. Die Vorschriften der MiCAR erfordern systematisch einen zentral agierenden Verantwortlichen als Adressaten der aufsichtsrechtlichen Pflichten. Insofern wäre auch bei Umsetzung der nun vorliegenden Vorschläge die Interaktion mit DeFi-Protokollen für eigenverantwortlich handelnde Nutzer aufsichtsrechtlich möglich. Die Regulierung von sog. „Gatekeepern“, die als regulierte CASPs ihren Kunden Zugang zu über DeFi-Protokolle funktionierende Dienstleistungen verschaffen, würde nicht nur DeFi-Protokolle näher an die beaufsichtigten Finanzmärkte bringen, sondern auch dazu beitragen können, dass bestehende Regulierungslücken in Bezug auf den Zugang zu DeFi geschlossen werden könnten, die aktuell teilweise die Interaktion mit entsprechenden DeFi-Services im regulierten Umfeld verhindern. Gerade im Geldwäschepräventionsbereich bestehen aktuell noch solche Problematiken, etwa hinsichtlich der Frage, wie im Fall der Interaktion mit DeFi-Protokollen die Pflicht zur Identifizierung und Verifizierung des Vertragspartners umgesetzt werden kann.
Newsletter abonnierenÜber den Autor
Dr. Lutz Auffenberg, LL.M. (London)
Rechtsanwalt, Partner bei FIN LAW
Fachanwalt für Bank- und Kapitalmarktrecht
Dr. Lutz Auffenberg berät Unternehmen, Finanzdienstleister und Anbieter innovativer Geschäftsmodelle seit mehr als 10 Jahren zu Fragen des Finanzaufsichtsrechts, des Zahlungsdiensteaufsichtsrechts, des Kapitalmarktrechts und der regulatorischen Anforderungen an digitale Finanzprodukte.
Beratungsschwerpunkte
- Finanzaufsichtsrecht und BaFin-Verfahren
- Kapitalmarkt, FinTech und Krypto-Regulierung
- Zahlungsdiensteaufsichtsrecht
-
 FIN LAW – Zum dritten Mal durch WiWo ausgezeichnet
Zum insgesamt dritten Mal hat die renommierte WirtschaftsWoche (WiWO) FIN LAW und Dr. Lutz Auffenberg, LL.M. (London) ausgezeichnet.
-
 FIN LAW als Gastgeber des Annual Meeting des Fintech Legal Network
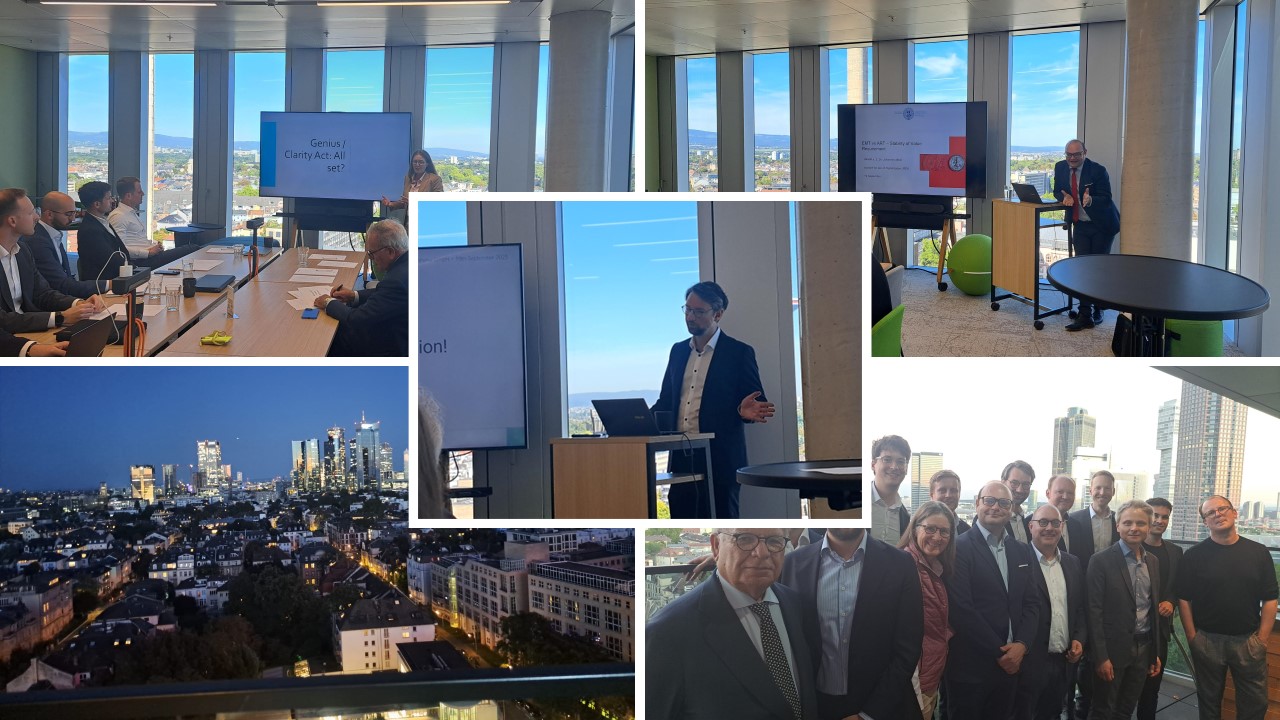
FIN LAW durfte als Gastgeber des Annual Meeting des Fintech Legal Network die Mitglieder in der Kanzlei in der Senckenberganlage begrüßen.
-
 Gelungener Booklaunch bei FIN LAW für das neue MiCAR Handbuch von Dr. Johannes Meier
Vorstellung des neuen MiCAR Handbuchs von Dr. Johannes Meier auf der Booklaunch Veranstaltung von FIN LAW.