Ab dem 20. November 2026 gelten für Verbraucherkredite neue Regeln. Der deutsche Gesetzgeber hat mit dem Umsetzungsgesetz zur Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität die neuen Anforderungen der zweiten Verbraucherkreditrichtlinie (CCD2) in das nationale Recht umgesetzt. Mit den neuen Spielregeln kommen zahlreiche Änderungen, von denen allerdings nicht nur Verbraucherkredite ausgebende Banken betroffen sind. Um den jüngsten Entwicklungen im Bereich von Kleinkrediten und Zahlungsaufschüben und den damit verbundenen neuen Risiken für Verbraucher zu begegnet, erstrecken sich die Regeln unter anderem auch und insbesondere auf Akteure, die keine regulierten Kreditinstitute oder Zahlungsinstitute sind. So werden sich auch unregulierte, im Handel tätige Unternehmen mit der Frage befassen müssen, ob die neuen Regeln neue Anforderungen auch für ihre Geschäftsmodelle mit sich bringen. Besonderes Augenmerk hat der Gesetzgeber dabei auf sog. „Buy Now Pay Later“-Angebote (BNPL) gelegt, die es Verbrauchern ermöglichen, Waren oder Dienstleistungen zu erwerben bzw. in Anspruch zu nehmen und erst zu einem späteren Zeitpunkt bezahlen zu müssen. Nach bisheriger Rechtslage bestehen Ausnahmetatbestände für die Vergabe von Verbraucherdarlehen von weniger als 200 Euro, für solche mit einer Laufzeit bis drei Monate und für BNPL, die diese Kreditformen aus dem Anwendungsbereich des Verbraucherkreditvertragsrechts herausfallen lassen. Das wird ab dem 20. November 2026 jedoch nicht mehr der Fall sein.
Welche Unternehmen müssen künftig das neue Verbraucherkreditrecht beachten?
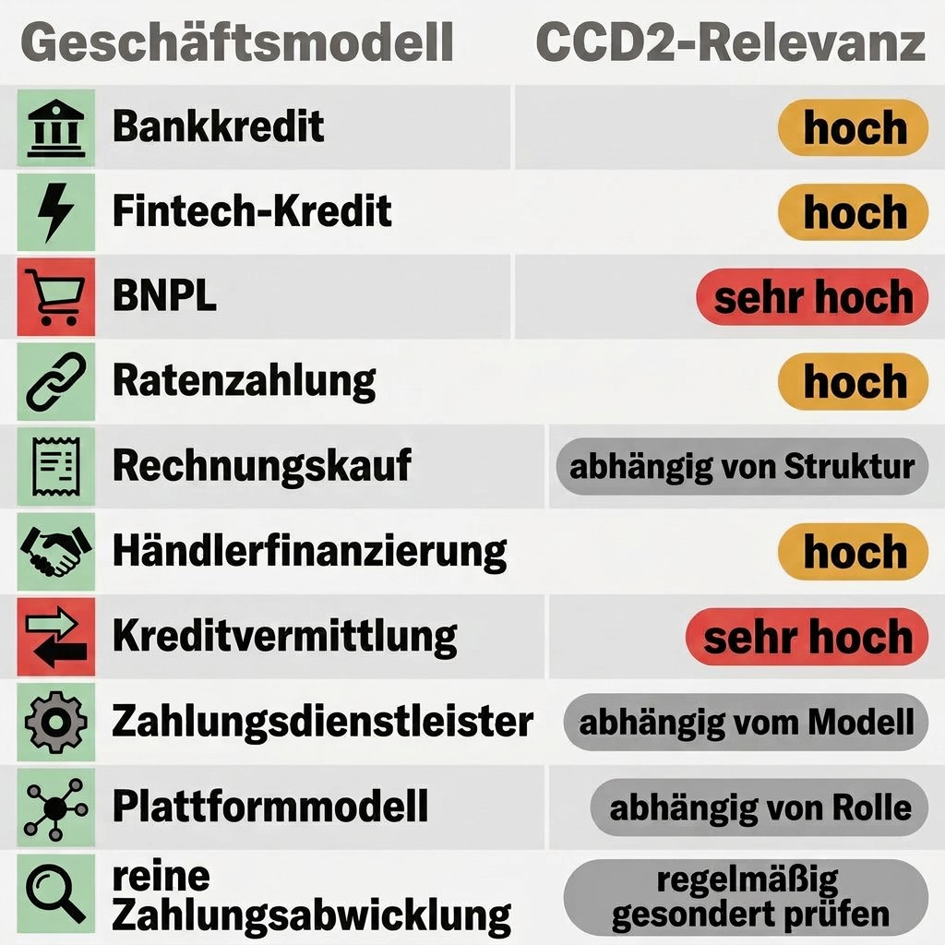
Für im Darlehensgeschäft aktive Banken, die Kredite an Verbraucher ausreichen, gelten die neuen Regeln selbstverständlich. Auch Zahlungsinstitute, die nach Maßgabe ihrer aufsichtsrechtlichen Erlaubnisse eingeschränkt Kredite vergeben dürfen, etwa durch Einräumung einer Kreditlinie im Zusammenhang mit dem Zahlungsgeschäft, werden damit rechnen, dass sie die strengeren Verbraucherschutzregeln nach der CCD2 treffen werden. Neu ist insbesondere, dass wegen des Wegfalls der Bereichsausnahmen für Kleinstkredite, Kurzfristdarlehen und BNPL-Modelle verstärkt auch unregulierte Unternehmen aus dem Handel je nach Ausgestaltung ihrer Zahlungsmodalitäten für Verbraucherkunden von den Vorschriften des neuen Verbraucherkreditrechts betroffen sein können. Denn die neuen Regeln können beispielsweise auch bei bestimmten Gestaltungen Rahmen der Absatzfinanzierung, der Kaufpreisstundung oder bei Ratenzahlungsvereinbarungen greifen. Welche Geschäftsmodelle konkret in welchem Umfang betroffen sein können, zeigt die nachfolgende Übersicht:
Welche Veränderungen wird es für von CCD2 betroffene Unternehmen geben?
Unternehmen, die den neuen Vorschriften des Verbraucherdarlehensrechts unterfallen, müssen zahlreiche neue Pflichten erfüllen. Besonders relevant sind die verschärften Anforderungen an die Erfüllung vorvertraglicher Informationspflichten, die der Gesetzgeber für ab dem 20. November 2026 abzuschließende Verträge neugestaltet hat. Insgesamt 28 Informationen umfasst der neue Katalog für vorvertragliche Informationspflichten bei Verbraucherdarlehensverträgen, Finanzierungshilfen und Darlehensvermittlungsverträgen, die Unternehmer Verbrauchern gegenüber werden erteilen müssen. Umfasst sind unter anderem Angaben zum Unternehmer und den Konditionen des Vertrags, insbesondere zur Laufzeit, zu Zinssätzen, Verzugszinsen und auch zum effektiven Jahreszins, zu Fälligkeiten und eventuellen Regelungen zu Vorfälligkeitsentschädigungen sowie zu den Gesamtkosten für den Verbraucher. Darüber hinaus muss ein repräsentatives Beispiel zur Veranschaulichung des Gesamtbetrags und des effektiven Jahreszinses unter Angabe der zugrunde gelegten Annahmen und auch ein Tilgungsplan zur Verfügung gestellt werden. Auch müssen konkrete Warnhinweise zu den Folgen der Nichteinhaltung von Vertragspflichten erteilt werden. Besonders relevant für Unternehmen, die bislang nicht reguliert sind, ist die Einführung einer Registrierungspflicht für Kreditgeber nach dem neuen Absatzfinanzierungsaufsichtsgesetz (AbsFinAG) bei der BaFin als zuständige Aufsichtsbehörde. Auch bei der Gestaltung ihrer Vergütungssysteme für Mitarbeiter werden registrierungsverpflichtete Unternehmen zusätzliche Anforderungen erfüllen müssen, insbesondere im Hinblick auf die Vermeidung von unangemessenen Anreizen durch Leistungsziele. Darüber hinaus werden Kreditgeber von Verbraucherkrediten verpflichtet sein, vor Abschluss eines Darlehensvertrags eine Kreditwürdigkeitsprüfung durchzuführen, die positiv ausfallen muss.
Was sollten Unternehmen mit Verbraucherkunden bis zum 20. November 2026 tun?
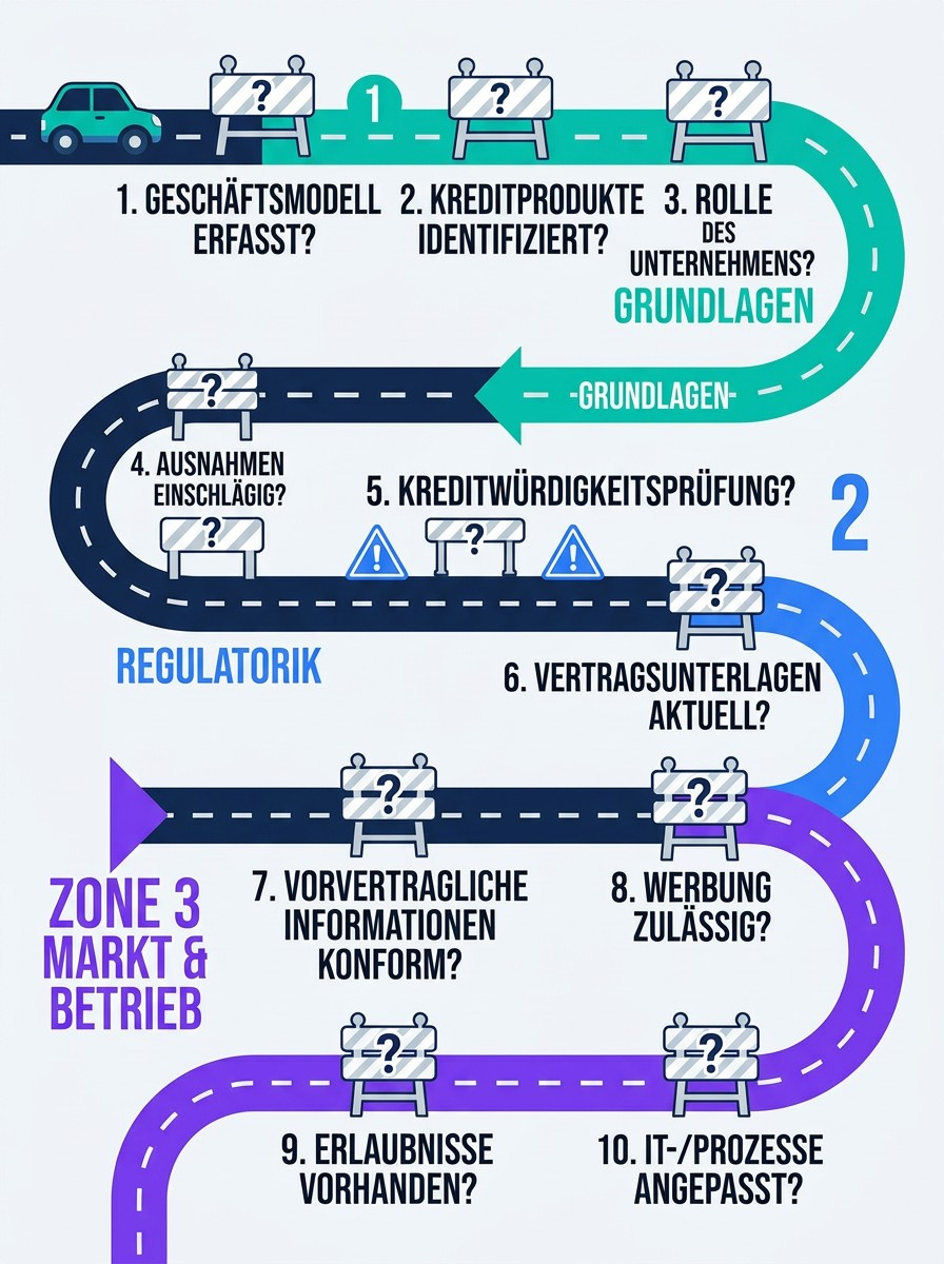
Die Anforderungen auch an nichtregulierte Unternehmen mit Verbraucherkunden werden sich durch die Umsetzung der CCD2-Anforderungen in das deutsche Recht zum 20. November 2026 erheblich verändern. Betroffenen Unternehmen ist daher anzuraten, Ihr Geschäftsmodell und insbesondere Ihre Absatzprozesse grundlegend vor dem Hintergrund der neuen Anforderungen im Verbraucherkreditrecht überprüfen zu lassen. Eine erste Hilfestellung kann der folgende Fragenkatalog bieten:
Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)
Newsletter abonnieren-
 FIN LAW – Zum dritten Mal durch WiWo ausgezeichnet
Zum insgesamt dritten Mal hat die renommierte WirtschaftsWoche (WiWO) FIN LAW und Dr. Lutz Auffenberg, LL.M. (London) ausgezeichnet.
-
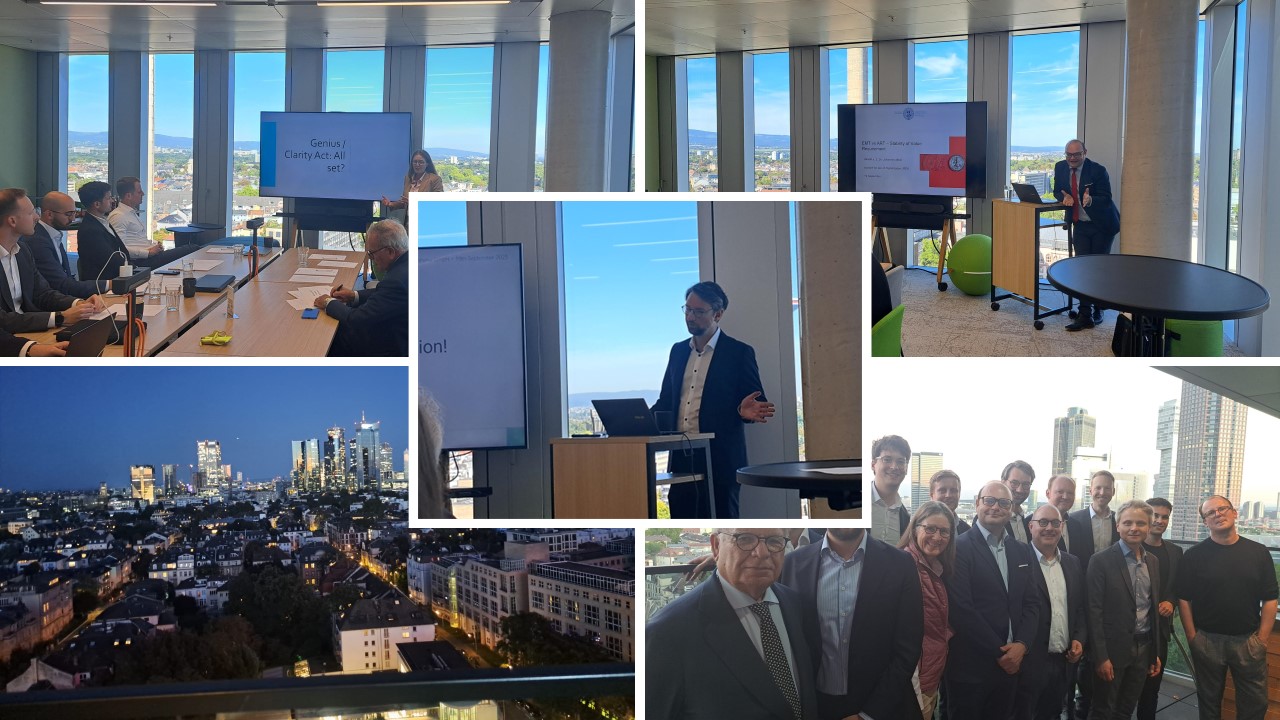 FIN LAW als Gastgeber des Annual Meeting des Fintech Legal Network
FIN LAW durfte als Gastgeber des Annual Meeting des Fintech Legal Network die Mitglieder in der Kanzlei in der Senckenberganlage begrüßen.
-
 Gelungener Booklaunch bei FIN LAW für das neue MiCAR Handbuch von Dr. Johannes Meier
Vorstellung des neuen MiCAR Handbuchs von Dr. Johannes Meier auf der Booklaunch Veranstaltung von FIN LAW.