Wer Wertpapiere, zu denen auch klassische Aktien und Schuldverschreibungen gehören, öffentlich anbieten oder zum Handel an einem geregelten Markt zulassen möchte, benötigt grundsätzlich einen zuvor von der zuständigen Aufsichtsbehörde – in Deutschland der BaFin – gebilligten und veröffentlichten Wertpapierprospekt. Die maßgeblichen Anforderungen ergeben sich aus der europäischen Prospektverordnung (EU) 2017/1129 und dem deutschen Wertpapierprospektgesetz (WpPG). Ein Prospekt muss insbesondere Informationen über den Emittenten, dessen Geschäftstätigkeit und Finanzlage sowie über die angebotenen Wertpapiere und die damit verbundenen Risiken enthalten. Die Prospektverordnung sieht allerdings in Art. 1 Abs. 4 ProspektVO auch verschiedene Ausnahmen von der Prospektpflicht vor. So kann ein öffentliches Angebot beispielsweise ohne Prospekt erfolgen, wenn es sich entweder ausschließlich an qualifizierte Anleger oder sich an weniger als 150 nicht qualifizierte Anleger je Mitgliedstaat richtet oder wenn die zu vertreibenden Wertpapiere eine Mindeststückelung von 100.000 Euro aufweisen. Auch eine Mindestzeichnungssumme von 100.000 Euro kann die Prospektpflicht ausschließen. Eine wesentliche Erleichterung für kleinere Wertpapieremissionen gilt seit dem 5. Juni 2026. Durch den EU Listing Act wurde die Schwelle für prospektfreie öffentliche Wertpapierangebote von ursprünglich weniger als 8 Millionen Euro Gesamtgegenwert im Europäischen Wirtschaftsraum (EWR) in zwölf Monaten auf einen aggregierten Gesamtgegenwert von weniger als 12 Millionen Euro im EWR berechnet über einen Zeitraum von zwölf Monaten angehoben. Die Prospektverordnung sieht zwar vor, dass sich die Mitgliedsstaaten auch für eine Schwelle von 5 Millionen Euro entscheiden können. Deutschland hat sich jedoch für die Anwendung der höheren Schwelle entschieden, um Unternehmen die Kapitalaufnahme von Investoren zu erleichtern. Bei der Berechnung sind grundsätzlich auch andere laufende und innerhalb der letzten zwölf Monate durchgeführte öffentliche Wertpapierangebote des Emittenten oder des Anbieters zu berücksichtigen. Die neue Regelung eröffnet Unternehmen damit die Möglichkeit, Wertpapiere großvolumiger als zuvor ohne einen vollständigen Wertpapierprospekt öffentlich anzubieten.
Wann genügt ein Wertpapier-Informationsblatt (WIB) und wann braucht es einen Wertpapierprospekt?
Auch wenn eine Wertpapieremission aufgrund des Emissionsvolumens von weniger als 12 Millionen Euro keiner Prospektpflicht unterliegt, bedeutet dies in Deutschland nicht automatisch, dass keinerlei Kapitalmarktdokumentation erforderlich ist. Nach § 4 WpPG muss bei Inanspruchnahme der zuvor beschriebenen Regelung aus der Prospektverordnung grundsätzlich ein Wertpapier-Informationsblatt anstatt eines Wertpapierprospekt erstellt, bei der BaFin hinterlegt und veröffentlicht werden. Eine Ausnahme besteht insoweit nur bei einem Gesamtgegenwert der Emission von weniger als 100.000 Euro innerhalb von zwölf Monaten sowie in weiteren gesetzlich geregelten Fällen, in denen auch das WIB nicht erforderlich ist. Das WIB stellt eine gegenüber einem vollständigen Wertpapierprospekt deutlich verkürzte Dokumentation dar. Bei klassischen Wertpapieren darf es maximal drei DIN-A4-Seiten umfassen. Für elektronische Wertpapiere nach dem Gesetz über elektronische Wertpapiere sowie bei bestimmten digitalen, nicht verbrieften Wertpapieren sind bis zu vier Seiten zulässig. Inhaltlich muss das WIB unter anderem Angaben zur Funktionsweise des Wertpapiers, zum Emittenten, zu den wesentlichen Risiken, zu den Angebotskonditionen und zur Verwendung des Emissionserlöses enthalten. Zudem muss es einen gesetzlich vorgeschriebenen Risikohinweis enthalten. Im Unterschied zu einem vollständigen Wertpapierprospekt wird ein WIB von der BaFin nicht gebilligt, sondern die Veröffentlichung wird gestattet. Ein wesentlicher Unterschied besteht darin, dass ein WIB keine unionsweite Notifizierung ermöglicht. Ein öffentliches Angebot auf Grundlage eines WIB ist daher grundsätzlich auf Deutschland beschränkt.
Wann ist statt eines WIB ein PRIIPs-Basisinformationsblatt erforderlich?
Eine interessante Besonderheit besteht bei strukturierten Anleihen. Erfüllt eine Anleihe die Voraussetzungen eines verpackten Anlageprodukts im Sinne der PRIIPs-Verordnung (EU) Nr. 1286/2014, muss grundsätzlich ein Basisinformationsblatt (BIB) erstellt und veröffentlicht werden, bevor das Produkt Kleinanlegern angeboten wird. Dies kann insbesondere bei Anleihen relevant werden, deren Rückzahlungsbetrag oder Erträge von der Entwicklung eines Basiswerts, eines Index oder einer anderen Referenzgröße abhängen. Würde bei einer Emission eigentlich kein Wertpapierprospekt sondern ein WIB genügen und handelt es sich bei dem zu begebenden Wertpapier um ein verpacktes Produkt im vorgenannten Sinne, tritt das PRIIPs-Basisinformationsblatt an die Stelle des WIB. Eine zusätzliche Erstellung eines WIB ist nach § 4 Abs. 1 WpPG dann nicht erforderlich. Das BIB soll Kleinanlegern ermöglichen, die wesentlichen Merkmale und Risiken eines Anlageprodukts zu verstehen und unterschiedliche Produkte miteinander zu vergleichen. Anders als das WIB bedarf es gerade keiner vorherigen Gestattung durch die BaFin. Für Emittenten ist deshalb bereits bei der Strukturierung einer Anleihe zu prüfen, ob es sich um eine klassische Schuldverschreibung oder um ein verpacktes Anlageprodukt handelt. Die Bezeichnung als „strukturierte Anleihe“ allein ist hierfür nicht entscheidend. Maßgeblich ist vielmehr die konkrete Ausgestaltung der Rückzahlungs- und Ertragsmechanik. Eine fehlerhafte Einordnung kann dazu führen, dass die erforderliche Anlegerinformation vor dem öffentlichen Angebot nicht oder nicht in der richtigen Form vorliegt. Welche Dokumentation für eine Anleiheemission im Jahr 2026 erforderlich ist, hängt somit insbesondere vom Emissionsvolumen und der konkreten Ausgestaltung des Wertpapiers ab. Während öffentliche Angebote ab einem Gesamtgegenwert von 12 Millionen Euro grundsätzlich einen vollständigen Wertpapierprospekt voraussetzen, kann bei kleineren Emissionen ein WIB oder bei verpackten Anlageprodukten ein PRIIPs-Basisinformationsblatt genügen. Unter bestimmten Voraussetzungen ist auch ein öffentliches Angebot ohne diese Dokumente möglich. Emittenten sollten daher bereits vor der Strukturierung und Platzierung ihrer Anleihe prüfen lassen, welche kapitalmarktrechtlichen Anforderungen für das geplante Angebot gelten.
Newsletter abonnierenÜber den Autor
Dr. Lutz Auffenberg, LL.M. (London)
Rechtsanwalt, Partner bei FIN LAW
Fachanwalt für Bank- und Kapitalmarktrecht
Dr. Lutz Auffenberg berät Unternehmen, Finanzdienstleister und Anbieter innovativer Geschäftsmodelle seit mehr als 10 Jahren zu Fragen des Finanzaufsichtsrechts, des Zahlungsdiensteaufsichtsrechts, des Kapitalmarktrechts und der regulatorischen Anforderungen an digitale Finanzprodukte.
Beratungsschwerpunkte
- Finanzaufsichtsrecht und BaFin-Verfahren
- Kapitalmarkt, FinTech und Krypto-Regulierung
- Zahlungsdiensteaufsichtsrecht
-
 FIN LAW – Zum dritten Mal durch WiWo ausgezeichnet
Zum insgesamt dritten Mal hat die renommierte WirtschaftsWoche (WiWO) FIN LAW und Dr. Lutz Auffenberg, LL.M. (London) ausgezeichnet.
-
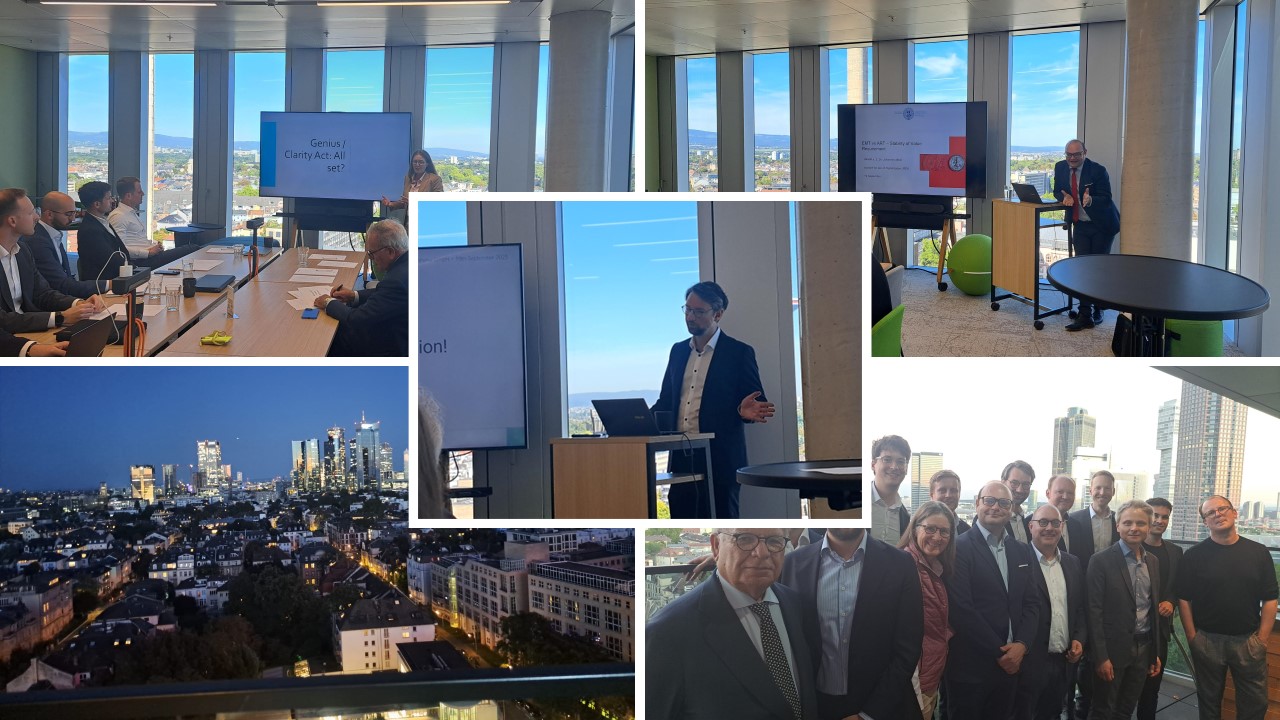 FIN LAW als Gastgeber des Annual Meeting des Fintech Legal Network
FIN LAW durfte als Gastgeber des Annual Meeting des Fintech Legal Network die Mitglieder in der Kanzlei in der Senckenberganlage begrüßen.
-
 Gelungener Booklaunch bei FIN LAW für das neue MiCAR Handbuch von Dr. Johannes Meier
Vorstellung des neuen MiCAR Handbuchs von Dr. Johannes Meier auf der Booklaunch Veranstaltung von FIN LAW.