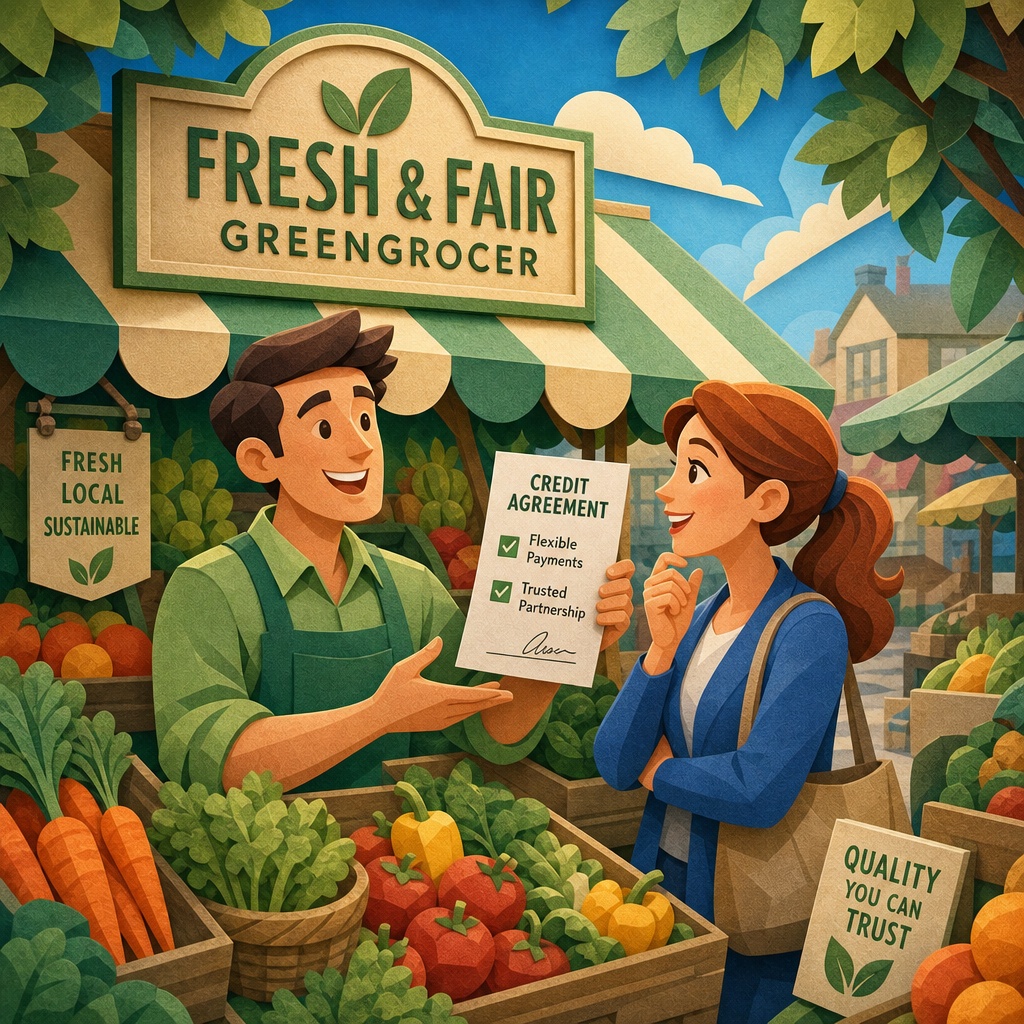
Kredite sind für sind nicht nur für die großen Anschaffungen wie Immobilien, Autos oder Ausrüstung für teure Hobbies interessant. Im E-Commerce ist bereits seit langem eine kurzfristige Finanzierung auch kleinster Beträge für tägliche Anschaffungen aller Art wie etwa von Staubsaugern, Kaffeeautomaten oder Spielkonsolen gängig. Verbraucher finanzieren so über kürzere Zeiträume von einigen Wochen oder Monaten Kaufpreise zwischen 50 bis 1.000 Euro oder auch mehr über sogenannte Buy-Now-Pay-Later-Angebote (BNPL). Da solche meist vergleichsweise unproblematisch zu erhaltenen Kreditverträge Verbraucher ebenso in Verschuldungsprobleme bringen können wie die Verbraucherdarlehen für die großen Anschaffungen des Lebens, hat der europäische Gesetzgeber an dieser Stelle die Regeln verschärft und mit der zweiten EU-Richtlinie über Verbraucherkredite (CCD2) strengere Regeln, auch für Anbieter von BNPL-Angeboten geschaffen. Weil die CCD2 als EU-Richtlinie nicht direkt für die Marktteilnehmer gilt, müssen die Mitgliedstaaten der EU die enthaltenen Vorschriften in ihr nationales Recht durch nationale Umsetzungsgesetze übertragen. Der deutsche Gesetzgeber hat mit seinem Absatzfinanzierungsgesetz bereits umfangreiche Änderungen an den Vorschriften des Bürgerlichen Gesetzbuchs (BGB) und des Einführungsgesetzes zum Bürgerlichen Gesetzbuch (EGBGB), des Kreditwesengesetzes (KWG), des Zahlungsdiensteaufsichtsgesetzes (ZAG) und weiteren bestehenden Gesetzen geschaffen, die in diesem Jahr 2026 teilweise bereits seit Mai gelten, größtenteils jedoch am 20. November 2026 in Kraft treten werden. Für Banken und Zahlungsdienstleister ist lange klar, dass sie ihre Geschäftsmodelle mit den neuen Regularien in Einklang bringen müssen. Doch im E-Commerce wird es auch für die Händler selbst relevante Neuerungen geben, weshalb sich auch die Händler und die Betreiber von Handelsplätzen die Frage stellen müssen, wann aus der Zahlungs- oder Kaufabwicklung ein Verbraucherkredit werden kann und welche Rolle sie in diesem Kontext einnehmen.
Wann genau unterfallen BNPL-Angebote den neuen Regeln nach CCD2?
BNPL ist kein eigener Rechtsbegriff oder ein spezifischer Vertragstyp des BGB, sondern ein Oberbegriff für Absatzfinanzierungsmodelle, bei denen der Verbraucher die Ware oder Dienstleistung sofort erhält, die Zahlung aber ganz oder teilweise auf einen späteren Zeitpunkt verschoben wird. In der Praxis fallen darunter vor allem Rechnungskauf und Ratenkauf. Nicht selten wird ein externer BNPL-Anbieter zwischengeschaltet, der die Forderung ankauft oder die Finanzierung strukturiert. Bei Ratenkäufen wird dem Verbraucher nachgelassen, den Kaufpreis in mehreren Teilzahlungen über einen bestimmten Zeitraum zu zahlen. Beim Rechnungskauf ist der Kaufpreis zwar vollständig in einer Summe zu zahlen, jedoch kann dem Verbraucher ein einmaliger Zahlungsaufschub eingeräumt werden, was ebenso eine kreditähnliche Finanzierungsfunktion haben kann. Nach der CCD2 sollen solche Modell grundsätzlich erfasst werden. In Erwägungsgrund 16 der CCD2 stellt der Richtliniengeber klar, dass gerade auch moderne, häufig zins- und gebührenfreie BNPL-Modelle grundsätzlich erfasst werden sollen. Denn nach derzeitigem Recht bestehen für bestimmte Konstellationen Ausnahmetatbestände, die BNPL-Anbieter bislang für ihre Angebote nutzen können, etwa für Darlehen über weniger als 200 Euro oder solche, die binnen von drei Monaten zurückzuzahlen und bei denen nur geringe Kosten für den Verbraucher vereinbart sind. Diese Ausnahmen sollen nun weitestgehend abgeschafft werden. Künftig soll es lediglich im Bereich von Rechnungskäufen noch eine Ausnahme geben, nämlich dann, wenn der der Unternehmer dem Verbraucher selbst, also ohne dass ein Dritter ein Darlehen, einen Zahlungsaufschub oder eine sonstige Finanzierungshilfe gewährt, unentgeltlich eine Zahlungsfrist von höchstens 50 Tagen einräumt und bei Verzug nur begrenzte Kosten entstehen können. Andere Konstellationen von Absatzfinanzierungsmaßnahmen können potenziell in den Anwendungsbereich des neuen Verbraucherkreditrechts fallen, wenn sie eine finanzierungsähnliche Funktion erfüllen. Ob ein BNPL-Angebot oder eine sonstige Absatzfinanzierungsmaßnahme letztlich dem neuen Regime unterfällt, hängt immer von der konkreten Ausgestaltung ab und muss jeweils für den Einzelfall geprüft werden.
Wer ist nach dem neuen § 34k GewO Kreditvermittler?
Für Unternehmen im E-Commerce bedeuten diese Änderungen, dass Händler bei der Ausgestaltung der eigenen Absatzfinanzierung und der Gestaltung Ihrer Kaufverträge und AGB Vorsicht walten lassen müssen, um nicht selbst Kreditgeber zu sein. Darüber hinaus stehen Händler und Handelsplatzanbieter jedoch auch im Zentrum der neuen Erlaubnispflicht für Kreditvermittler nach § 34k der Gewerbeordnung (GewO). Diese ab dem 20. November 2026 geltende Erlaubnispflicht trifft Unternehmen, die gewerbsmäßig gegen eine Vergütung, die aus einer Geldzahlung oder einem sonstigen vereinbarten wirtschaftlichen Vorteil bestehen kann, den Abschluss von Verbraucherdarlehensverträgen oder von Finanzierungshilfen vermitteln oder die Gelegenheit zum Abschluss solcher Verträge nachweisen. Auch wer Dritte zu Verbraucherdarlehensverträgen oder Finanzierungshilfen beraten oder in anderer Weise beim Abschluss eines solchen Vertrages behilflich sein will, kann Adressat der Erlaubnispflicht von § 34k GewO sein. Händler, die ihren Verbraucherkunden für den Absatz ihrer Waren daher beispielsweise als Zahlungsmethode BNPL-Anbieter oder sonstige Kreditgeber vorschlagen und dafür vereinbarte wirtschaftliche Vorteile erhalten, können der Pflicht zur vorherigen Einholung der Erlaubnis nach § 34k GewO bei der für sie zuständigen Behörde unterfallen. Die Erlaubnis ist dann je nach Bundesland entweder bei der zuständigen IHK oder dem Gewerbeamt zu beantragen. Um die Erlaubnis zu erhalten, müssen Kreditvermittler einige rechtliche Anforderungen erfüllen. Somit müssen Verkäufer und Plattformen im E-Commerce auch bei der Auswahl der akzeptieren Zahlungsmethoden sicherstellen, dass sie entweder nur solche Zahlungsmethoden anbieten, die ihrerseits nicht als Kreditgeber einzuordnen sind, oder andernfalls die erforderliche Erlaubnis nach § 34k GewO bei der zuständigen Behörde beantragen.
Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)
Newsletter abonnieren-
 FIN LAW – Zum dritten Mal durch WiWo ausgezeichnet
Zum insgesamt dritten Mal hat die renommierte WirtschaftsWoche (WiWO) FIN LAW und Dr. Lutz Auffenberg, LL.M. (London) ausgezeichnet.
-
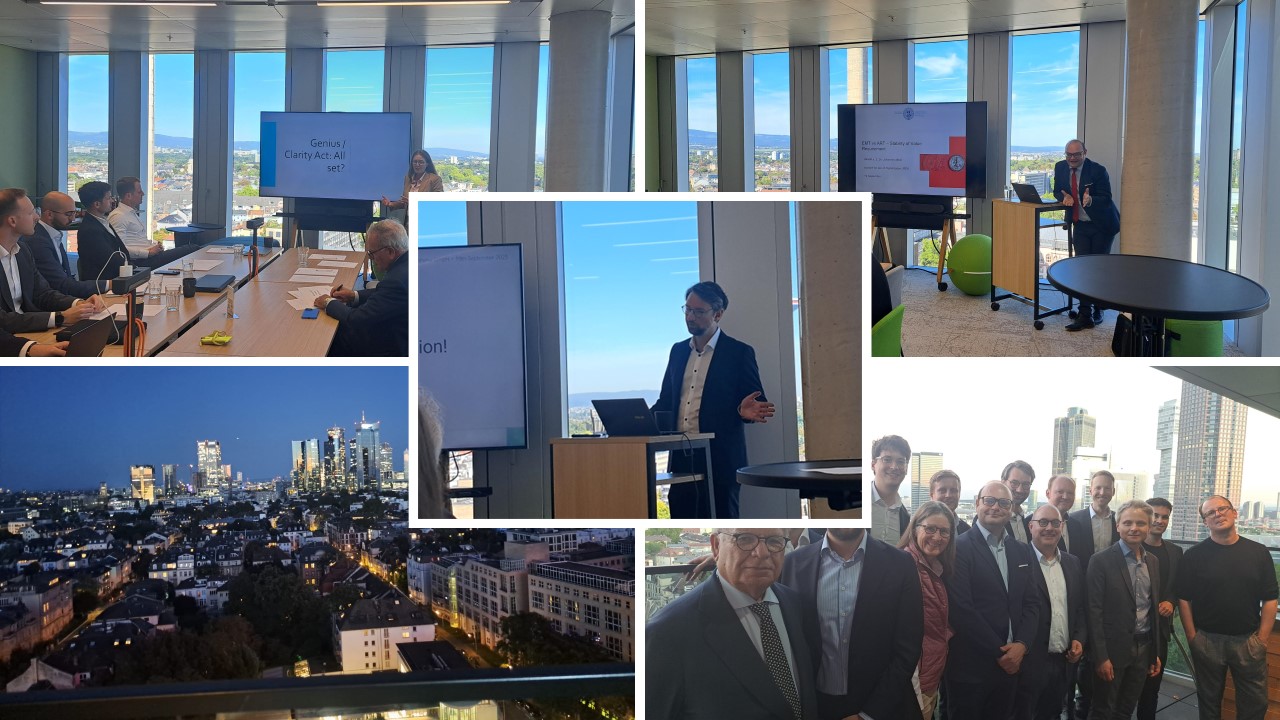 FIN LAW als Gastgeber des Annual Meeting des Fintech Legal Network
FIN LAW durfte als Gastgeber des Annual Meeting des Fintech Legal Network die Mitglieder in der Kanzlei in der Senckenberganlage begrüßen.
-
 Gelungener Booklaunch bei FIN LAW für das neue MiCAR Handbuch von Dr. Johannes Meier
Vorstellung des neuen MiCAR Handbuchs von Dr. Johannes Meier auf der Booklaunch Veranstaltung von FIN LAW.