Schon längst hat die KI-Technologie alle Bereiche des Alltags erreicht. KI-Agenten werden in nahezu allen Bereichen des privaten und beruflichen Lebens eingesetzt und erledigen die ihnen zugewiesenen Aufgaben immer umfassender. Es war deshalb nur eine Frage der Zeit, wann KI-Agenten zur Erledigung ihrer Aufgaben konkrete Budgets erhalten. Jüngst stellte etwa Adyen, einer der weltweit größten Payment Provider, mit dem neuen Tool „Adyen Agentic“ ein Tool vor, das auch eine durch einen KI-Agenten ausgelöste Zahlungen umfassen soll. Klar ist, dass KI-gestützte Dienstleistungen, wie etwa das Organisieren von Urlaubs- oder Dienstreisen inklusive Flug-, Hotel- und Mietwagenbuchung oder der KI-automatisierte Einkauf von zusammenpassenden Outfits entsprechend den neuesten Modetrends nach den geprompteten Vorlieben des Nutzers noch effizienter werden, wenn der KI-Nutzer sich nicht mehr selbst um die Bezahlung der Dienstleistungen oder Waren kümmern muss. Vielmehr wird dem KI-Agent lediglich ein Budgets und konkrete Anweisungen beispielsweise zu für den Nutzer akzeptablen Preisen und Lieferzeiten gegeben, der dann wie ein echter Sekretär alles weitere erledigt. Für die Anbieter solcher KI-gestützten Einkaufsassistenten stellt sich in diesem Zusammenhang die Frage, ob die Entgegennahme von Budgets und die Vornahme der Zahlungen nach § 10 Abs. 1 des Zahlungsdiensteaufsichtsgesetzes (ZAG) erlaubnispflichtige Zahlungsdienste sind. Wäre dies der Fall, stellt sich weitergehend die Frage, wie entsprechende Geschäftsmodelle aufsichtsrechtskonform gestaltet werden können.
Kann ein KI-Agent überhaupt Zahlungsdienste erbringen?
Generell handelt es sich bei KI-basierten Anwendungen wie KI-Agenten nach wie vor lediglich um eine Software und damit ein Tool. Eine eigene Rechtspersönlichkeit hat die KI damit grundsätzlich nicht und kann deshalb für sich genommen auch nicht selbst Adressat von aufsichtsrechtlichen Erlaubnispflichten sein. Jedoch steht hinter dem KI-Agenten in den allermeisten Fällen ein bestimmbarer Anbieter, den Pflichten nach den anwendbaren regulatorischen Vorschriften treffen können. Im Fall der Einbindung von Bezahlservices kommt es für die Frage der Erlaubnispflicht nach § 10 Abs. 1 ZAG darauf an, was genau der KI-Agent im Zusammenhang mit Bezahlvorgängen leisten können soll. Werden beispielsweise die Budgets auf Konten oder Wallets des Anbieters transferiert und von dort aus zur Bezahlung der Waren und Dienstleistungen eingesetzt, wäre an erlaubnispflichtige Finanztransfergeschäfte zu denken. Würde der KI-Agent stattdessen beispielsweise Zahlungen von einem Bankkonto des Nutzers auslösen können, weil dem KI-Agenten die dafür erforderlichen Online-Banking-Credentials verfügbar gemacht werden, könnte dies als erlaubnispflichtiger Zahlungsauslösedienst i.S.v. § 1 Abs. 1 Satz 2 Nr. 7 ZAG einzuordnen sein. Werden auf Seiten des Anbieters des KI-Agenten sogar Zahlungskonten auf den Namen des Nutzers eingerichtet, kommen sogar Ein- und Auszahlungsgeschäfte nach § 1 Abs. 1 Satz 2 Nr. 1 und 2 ZAG in Betracht. Mitzulesen sind jedoch in allen Fällen die Ausnahmetabestände des § 2 Abs. 1 ZAG. Besonders interessant ist in den Fällen der KI-basierten Einkaufsassistenten die Handelsvertreterausnahme nach § 2 Abs. 1 ZAG. Danach gelten Zahlungsvorgänge nicht als Zahlungsdienst, wenn sie über einen Zentralregulierer oder Handelsvertreter erfolgen, der entweder vom Zahler oder vom Zahlungsempfänger für den Kauf der Verkauf von Waren oder Dienstleistungen mit einer Aushandlungs- oder Abschlussvollmacht ausgestattet sind. Wird ein KI-Einkaufsassistent ausschließlich im Interesse des Nutzers aktiv, bestünde grundsätzlich Raum für diesen Ausnahmetatbestand.
Welche Chancen bieten Agentic Payments für zugelassene Zahlungsdienstleister?
Auf den Trend hin zur Auslagerung von Kaufentscheidungen an KI-Agenten sollten nicht nur die Betreiber von Online-Shops, sondern auch Payment Provider reagieren. KI-Agenten werden emotionslos rein nach den Vorgaben des Prompts und ihres Nutzers Kaufentscheidungen treffen. Klassische Marketingpsychologie wird in Online-Shops daher nicht mehr wie bis dato funktionieren. Payment Provider werden sicherstellen müssen, dass als Einkaufsassistenten eingesetzten KI-Agenten alle erforderlichen Zahlungsmethoden zur Verfügung stehen, damit die KI auch im Hinblick auf die Transaktionskosten und -sicherheit die für den Nutzer passende Entscheidung treffen und vor allem die größtmögliche Anbindung an Verkaufsstellen erreicht werden kann. Bereits zugelassene Zahlungsinstitute können ihre Erlaubnis nach § 10 Abs. 1 ZAG grundsätzlich auch für neue Geschäftsfelder im Bereich von Agentic Payments einsetzen und so neue Geschäftsfelder erschließen. Möglich ist die Entwicklung eigener KI-kompatibler Produkte, wozu ein Neu-Produkt-Prozess nach AT 8.1 ZAG-MaRisk durchlaufen werden muss. Neben der eigenen Entwicklung entsprechender Angebote können zugelassene Zahlungsinstitute ihre regulatorische Infrastruktur aber auch KI-Startups anbieten und im Wege einer Auslagerungslösung deren Geschäftsmodelle ZAG-konform ermöglichen. In jedem Fall haben Agentic Payments im Bereich der Zahlungsdienstewirtschaft starkes disruptives Potenzial und bieten damit nicht ignorierbare Chancen für Innovation und Wachstum.
Rechtsanwalt Dr. Lutz Auffenberg, LL.M. (London)
Newsletter abonnieren-
 FIN LAW – Zum dritten Mal durch WiWo ausgezeichnet
Zum insgesamt dritten Mal hat die renommierte WirtschaftsWoche (WiWO) FIN LAW und Dr. Lutz Auffenberg, LL.M. (London) ausgezeichnet.
-
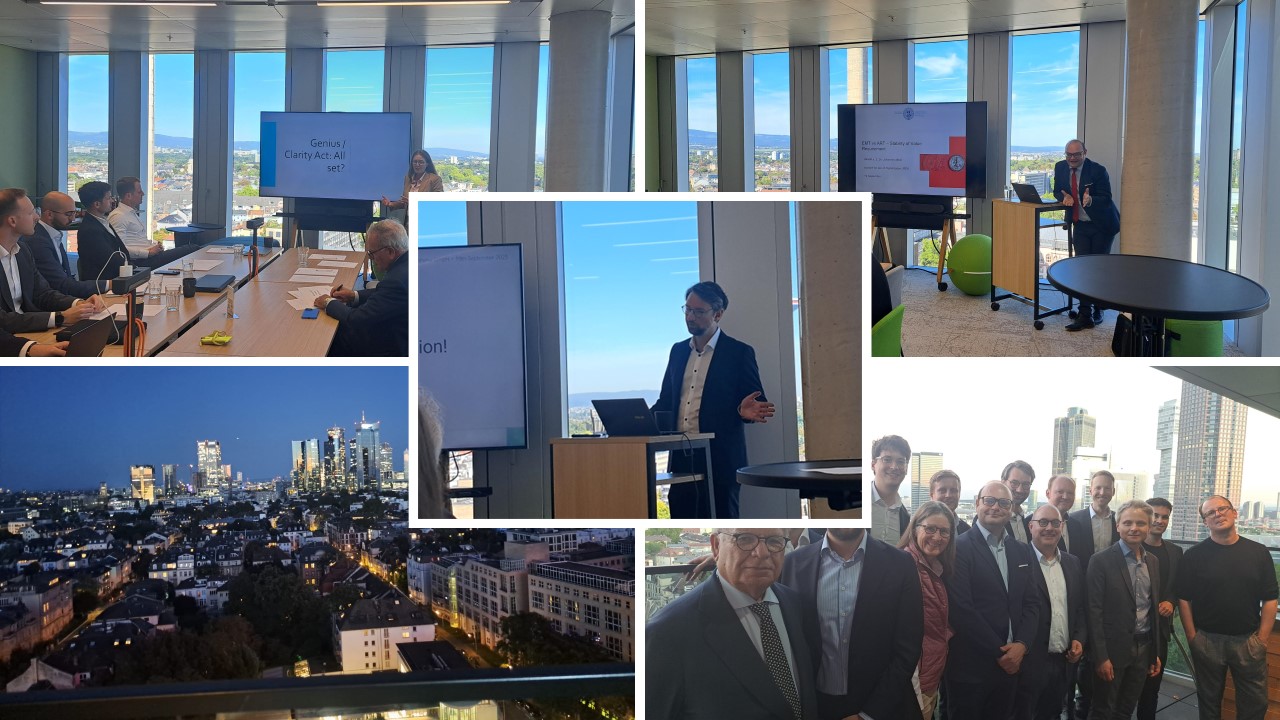 FIN LAW als Gastgeber des Annual Meeting des Fintech Legal Network
FIN LAW durfte als Gastgeber des Annual Meeting des Fintech Legal Network die Mitglieder in der Kanzlei in der Senckenberganlage begrüßen.
-
 Gelungener Booklaunch bei FIN LAW für das neue MiCAR Handbuch von Dr. Johannes Meier
Vorstellung des neuen MiCAR Handbuchs von Dr. Johannes Meier auf der Booklaunch Veranstaltung von FIN LAW.